БРК - Блог Рынков Капитала
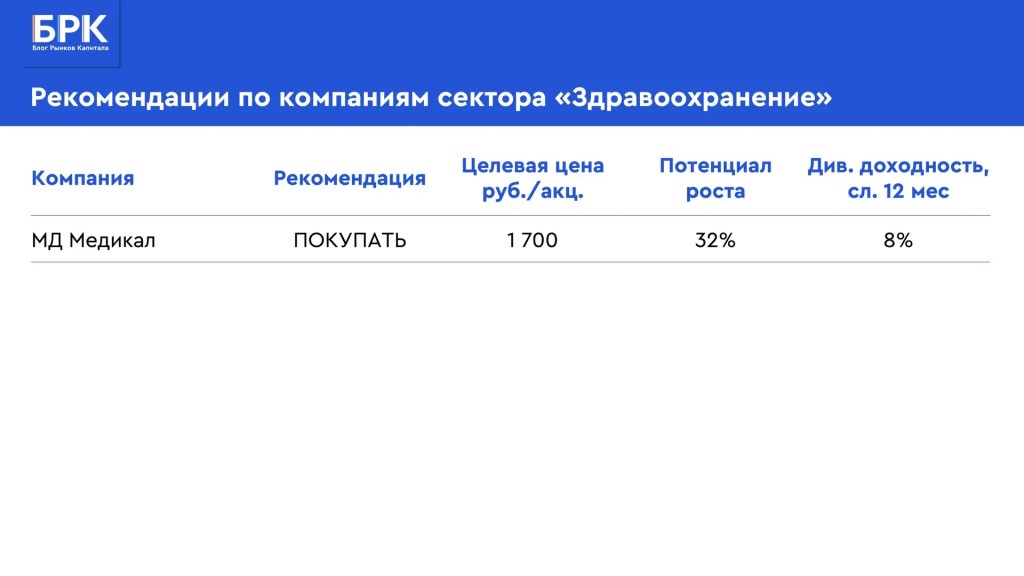 💊 Стратегия на рынке акций: сектор «Здравоохранение»
📈 Российский рынок коммерческой медицины характеризуется высокой динамикой роста, а также низкой степенью консолидации. Согласно прогнозам Kept, до 2030 г. рынок будет демонстрировать среднегодовой темп роста (CAGR) на уровне 13,0%. При этом топ-5 игроков контролируют всего 8% рынка.
🚀 Лидеры рынка (топ-50) будут расти опережающими темпами (CAGR 15,2%) за счет реализации управленческих компетенций, эффективных масштабируемых бизнес-моделей, активной региональной экспансии, инвестиций в новые проекты, в том числе капиталоемкие, а также консолидации более мелких игроков.
🏛 Рынок характеризуется высокой степенью господдержки, целью которой является развитие конкуренции, повышение качества оказываемых медицинских услуг, расширение доступности платных медицинских услуг для населения и стимулирование инвестиций в отрасль.
✍️ На рынке медуслуг активно развиваются три ключевые бизнес-модели:
✔️ классическая модель: представлена вертикально интегрированными медицинскими холдингами, которые продают услуги напрямую пациентам по схеме D2C (Direct-to-Consumer),
✔️ платформенная модель: объединяет независимых провайдеров медуслуг и пациентов по схеме двухстороннего B2C (Business-to-Consumer) маркетплейса, делающая ставку на развитие IT-платформ и ИИ-сервисов,
✔️ смешанная модель: объединяет две первые.
🌱 В то время как представители классической модели – МД Медикал, ЕМС и Медси – наращивают свое присутствие на рынке за счет мощностей и увеличения физического охвата рынка, представители второй модели, такие как СберЗдоровье, развивают платформенную бизнес-модель, а Медскан реализует фиджитал-модель.
💡 Инвестиционный кейс и оценка:
🔎 Акции медицинских компаний сравнивают с акциями компаний сектора потребительских товаров первой необходимости (FMCG), так как оба сектора относятся к защитным.
🧮 Публичные компании из сектора «Здравоохранение» торгуются дороже компаний розничной торговли (EV/EBITDA 6,7x – у МД Медикал и 5,6х – у ЕМС против 2,5х – у Х5 и Магнита), что отражает более привлекательный долгосрочный инвестиционный потенциал сектора «Здравоохранение».
👍 Это создает хорошую базу для выхода новых эмитентов из сектора медуслуг, сектора меданализов, а также медтех-компаний на фондовый рынок, в частности, для финансирования M&A в рамках консолидации рынка. По нашему мнению, платформенные и медтех-компании должны оцениваться с премией к классическим медицинским компаниям ввиду более агрессивного роста.
Вернуться к общей стратегии
#Акции #Стратегия #Здравоохранение
#MDMG
#Марат_Ибрагимов
Если у вас установлено приложение,
вы можете сразу перейти в канал