Разбор облигаций
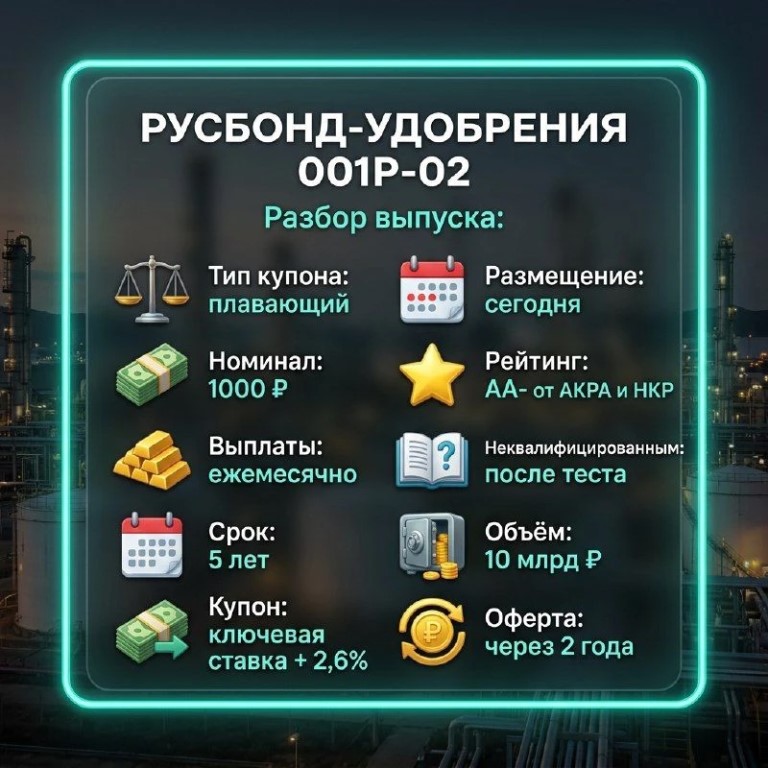 Русбонд-Удобрения 001Р-02
🆕 Разбор выпуска: сегодня размещение
⠀
Сбор заявок по этому выпуску прошёл во вторник, сегодня проходит техническое размещение. На размещении минимальная заявка составляла 1,4 млн ₽, поэтому большинству частных инвесторов участвовать было невозможно. А вот на вторичных торгах, которые начнутся в ближайшие дни, такого ограничения не будет: купить можно от одной облигации. Поэтому разбираю выпуск сейчас.
⠀
📋 Параметры выпуска
Купон: плавающий, ключевая ставка + 2,6 п.п. При ключевой ставке 14%, которую ЦБ сохранил 23 октября, это 16,6% годовых
Выплаты: ежемесячно
Номинал: 1000 ₽
Объём: 10 млрд ₽
Срок: 5 лет, погашение 4 октября 2031 года
Оферта: через 2 года
Амортизация: нет
Техническое размещение: сегодня, 30 октября
Доступность: для неквалифицированных инвесторов после прохождения теста
⠀
⭐ Рейтинг
27 октября АКРА присвоило выпуску ожидаемый рейтинг еAA-(RU). Буква «е» означает, что рейтинг дан до размещения; окончательный агентство присваивает после. Уровень приравнен к рейтингу заёмщика - ООО «АгроНэкст», у которого AA-(RU) со стабильным прогнозом от АКРА и AA-.ru от НКР.
⠀
🏢 Как устроен выпуск
Здесь непривычная конструкция, и в ней стоит разобраться. Формальный эмитент - ООО «Русбонд-Удобрения», но это техническая компания для привлечения денег. Заёмщиком и оферентом выступает ООО «АгроНэкст», и именно его кредитное качество агентство оценивает. Поручители по выпуску - «Невинномысский Азот» и НАК «Азот», то есть производственные предприятия группы «ЕвроХим».
Здесь важная деталь. Формально выпуск считается обеспеченным, но обеспечение - это поручительства компаний группы, а не залог конкретного имущества. АКРА прямо рассматривает бумагу как старший необеспеченный долг «АгроНэкста»: по очерёдности исполнения она равна другим обязательствам компании, преимущества перед ними у держателя нет.
⠀
📊 Что говорит агентство о заёмщике
Сильные стороны АКРА оценивает высоко: очень сильный операционный профиль, очень крупный размер бизнеса, очень высокая рентабельность, средняя долговая нагрузка и сильная ликвидность.
Но есть и обратная сторона, и агентство называет её прямо: низкий уровень покрытия долга и слабая оценка денежного потока. Из-за низкого покрытия АКРА применяло детальный подход к оценке возмещения и отнесла выпуск ко II категории.
⠀
✅ Плюсы
Высокий рейтинг AA- от двух агентств, прогноз стабильный
Поручительство двух производственных предприятий группы «ЕвроХим»
Очень крупный бизнес с очень высокой рентабельностью (оценка АКРА)
Защита от роста ключевой ставки, выплаты ежемесячные
Оферта через 2 года - не обязательно держать все пять лет
Надбавку к ставке на сборе снизили с 2,75 до 2,6 п.п., спрос был высокий: объём увеличили с 5 до 10 млрд ₽
⚠️ Минусы и риски
Низкое покрытие долга и слабый денежный поток - прямая оценка АКРА
Сложная структура: формальный эмитент, отдельный заёмщик, отдельные поручители. Разбираться, кто за что отвечает, приходится по документам выпуска
Отчётность самого «АгроНэкста» публично почти не представлена, оценивать его напрямую трудно
Если ключевую ставку будут снижать, купон снизится вместе с ней
Срок до погашения 5 лет: тем, кто не планирует держать так долго, ориентироваться нужно на оферту через два года и следить за её условиями
⠀
💡 Кому подходит: тем, кто хочет защиту от движения ставки у эмитента высокого рейтинга и готов разобраться в структуре сделки, а не просто смотреть на букву рейтинга.
⠀
🎯 Вывод: бумага высокого рейтинга с поручительством крупных производственных активов и ежемесячным купоном выше ключевой ставки на 2,6 п.п. Структура сделки сложнее обычной, а агентство прямо указывает на низкое покрытие долга. Оферта через два года позволяет не загадывать на весь пятилетний срок.
⠀
⚠️ Не является ИИР
Если у вас установлено приложение,
вы можете сразу перейти в канал