Инвестиции в Россию
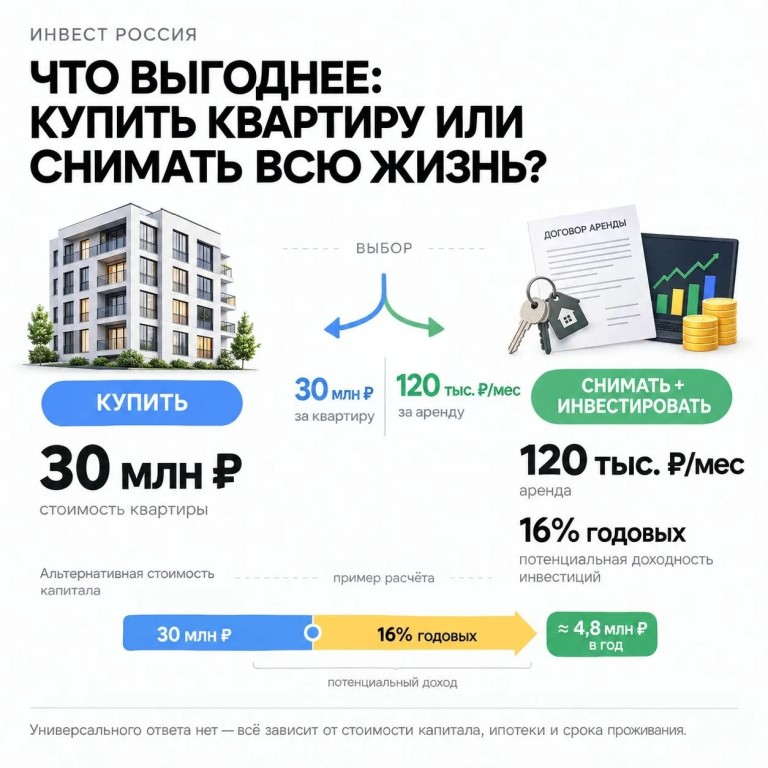 ЧТО ВЫГОДНЕЕ: КУПИТЬ КВАРТИРУ ИЛИ СНИМАТЬ ВСЮ ЖИЗНЬ?
Многие считают, что аренда — это деньги в никуда. Но давайте посмотрим глазами инвестора.
Квартира в Петербурге — 30 млн ₽. Снять такую же — 120 тыс. ₽ в месяц.
За год аренда: 120 000 × 12 = 1,44 млн ₽. Это 4,8% от стоимости квартиры в год.
Теперь представим, что 30 млн у меня уже есть. Я могу купить квартиру. А могу оставить деньги в инвестициях и снимать.
Если капитал приносит 16% годовых, 30 млн дают 4,8 млн ₽ в год. На аренду уходит 1,44 млн. Остаётся 3,36 млн ₽ до налогов.
Эти деньги можно тратить или снова инвестировать.
Главный вопрос: зачем замораживать 30 млн в квартире, если можно жить там же, а капитал оставить работать?
Но есть оговорка. 16% — не гарантия на 10–20 лет. Сегодня отдельные ОФЗ дают около этих уровней. Если ставки в экономике снизятся, доходность новых облигаций тоже упадёт. Строить расчёт на вечных 16% нельзя.
Теперь обратная ситуация
У меня есть только 6 млн ₽. Квартира — 30 млн. Нужна ипотека на 24 млн.
Ключевая ставка — 14%, средневзвешенная по рыночной ипотеке в августе — 18%.
Если посчитать 24 млн под 20% на 20 лет, платёж — около 408 тыс. ₽ в месяц.
Аренда той же квартиры — 120 тыс. ₽. Разница — почти 290 тыс. ₽ каждый месяц.
Нельзя сказать, что все 408 тыс. — потерянные деньги. Часть идёт на погашение тела кредита. Но первые годы основная проблема — стоимость самого кредита.
И здесь другой выбор:
Отдать 6 млн как взнос и взять дорогую ипотеку.
Или:
Оставить 6 млн в инвестициях, снимать жильё и ждать изменения стоимости денег.
Если ставки снизятся, условия ипотеки могут стать привлекательнее. Но я не знаю заранее, что будет с ценами на недвижимость. Квартира может подорожать, стоять на месте или расти медленнее инфляции. То же с арендой.
Поэтому утверждать, что аренда всегда выгоднее покупки, — такая же ошибка, как говорить, что квартира всегда выгоднее инвестиций.
Универсального ответа нет
Нужно считать свою ситуацию.
Если у меня есть 30 млн — я сравниваю аренду с доходностью капитала.
Если только 6 млн — сравниваю аренду со стоимостью ипотечного кредита.
Если планирую жить в одной квартире 20–30 лет — важна стабильность проживания.
Если хочу сохранить капитал ликвидным и иметь возможность переезжать — аренда даёт больше гибкости.
И главное — квартира тоже имеет альтернативную стоимость.
Потратив 30 млн на недвижимость, я отказался от возможности инвестировать эти деньги в другие активы.
Поэтому вопрос не только:
«Сколько я плачу за аренду?»
Нужно ещё спросить:
«Сколько мне стоит капитал, который я вложил в квартиру?»
Вот эту вторую цифру люди часто не считают.
💬 А вы бы купили квартиру или предпочли снимать и инвестировать?
👉 Оставляй реакцию 👍, если в теме
⚠️ Весь контент носит исключительно информационный характер и не является инвестиционной рекомендацией.
🇷🇺 ОСТАВАЙТЕСЬ С НАМИ 🇷🇺
https://max.ru/channel_InvestRussia
#Недвижимость #Аренда #Ипотека #Инвестиции #ИнвестРоссия
Информация получена из открытых источников: данные ЦБ РФ, ДОМ.РФ, аналитика рынка недвижимости.
Если у вас установлено приложение,
вы можете сразу перейти в канал