Инвестиции в Россию
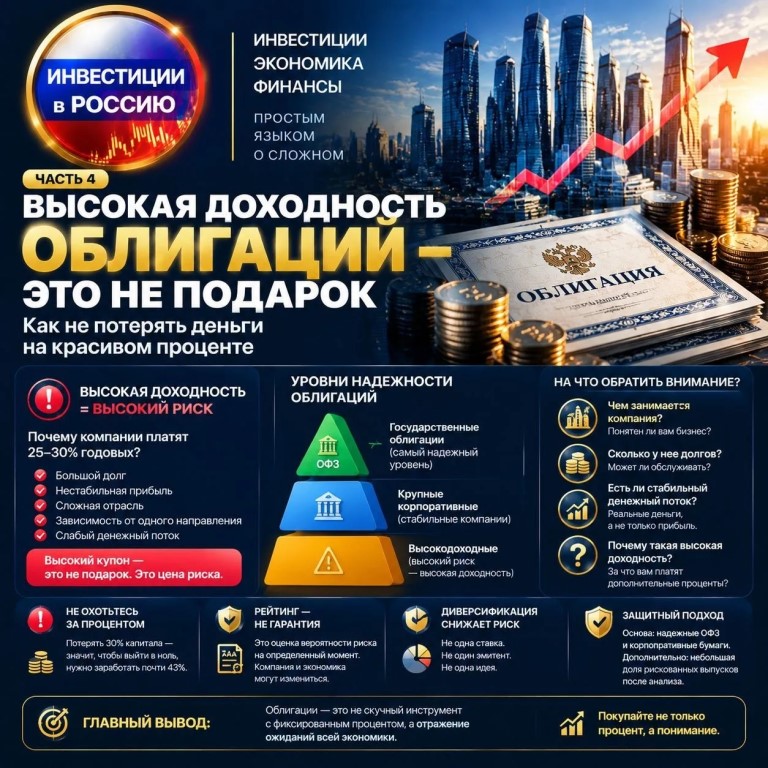 ВЫСОКАЯ ДОХОДНОСТЬ — ЭТО НЕ ПОДАРОК:
КАК НЕ ПОТЕРЯТЬ ДЕНЬГИ НА ОБЛИГАЦИЯХ
Разбираю иерархию рисков: почему 25–30% годовых должны насторожить, чем ОФЗ отличаются от ВДО, и какие вопросы задать перед покупкой любой бумаги.
Есть одна цифра, которая почти гипнотизирует инвесторов.
25% годовых. 30% годовых. Иногда даже больше.
Когда человек видит такую доходность, первая мысль: «Вот оно! Я нашёл способ быстро увеличить капитал».
Именно на этом моменте многие делают главную ошибку. Они смотрят только на процент.
Но в инвестициях важен не только вопрос: «Сколько я заработаю?» Главный вопрос: «Почему мне готовы платить столько?»
Потому что высокая доходность в облигациях почти всегда означает одно: рынок видит риск.
Главная ошибка начинающих
Многие воспринимают облигации как депозит. Логика простая: «Банк даёт процент. Облигация даёт процент. Разница только в доходности».
Но это разные инструменты. Когда вы кладёте деньги на вклад, работает банковская система защиты. Когда покупаете облигацию компании, вы становитесь кредитором бизнеса.
Вы дали деньги компании. Компания должна платить купоны, вернуть номинал, выполнять обязательства. Но что будет, если возникнут проблемы?
Иерархия рисков
Первый уровень государственные облигации. ОФЗ. Государство занимает в своей валюте. Для инвестора это один из самых консервативных инструментов. Сейчас ОФЗ дают около 16,3% годовых. Доходность ниже, чем у более рискованных бумаг. Но за это — более высокий уровень надёжности.
Второй уровень крупные корпоративные облигации. Долги больших компаний: крупные банки, энергетика, промышленность. У них большой бизнес, стабильные денежные потоки. Но даже здесь нужно анализировать. Большая компания не означает автоматическую гарантию.
Третий уровень высокодоходные облигации. Именно здесь появляются цифры 25–30% годовых. Почему компании предлагают такой процент? Потому что рынок требует компенсацию. Это может быть связано с большим долгом, нестабильной прибылью, сложной отраслью, слабым денежным потоком.
Высокий купон не подарок. Это цена риска.
Какие вопросы задать перед покупкой
Чем занимается компания? Понятен ли вам её бизнес? Как она зарабатывает?
Сколько у неё долгов? Большой долг не всегда проблема. Но может ли компания его обслуживать?
Есть ли стабильный денежный поток? Компания должна генерировать реальные деньги. Не только показывать прибыль в отчётности.
Почему доходность такая высокая? Если рынок даёт 16%, а кто-то предлагает 30%, нужно понять: за что вам платят дополнительные 14%?
Ошибка охоты за процентом
Самая распространённая ловушка: увидеть максимальную доходность и купить.
Но в облигациях иногда лучше заработать меньше, чем потерять капитал. Потому что потеря 30% капитала требует потом заработать почти 43%, чтобы выйти в ноль. Восстановление после серьёзной ошибки занимает годы.
Поэтому профессиональные инвесторы думают не «как получить максимальный процент», а «как получить стабильную доходность с контролируемым риском».
Один из вариантов защитного подхода: основа портфеля государственные облигации и надёжные корпоративные бумаги. Дополнительно небольшая доля более рискованных выпусков, но только после глубокого анализа.
Главный принцип: не одна ставка, не один эмитент, не одна идея. Диверсификация снижает риск ошибки.
Облигации требуют такого же анализа, как акции. Не покупайте только процент. Покупайте понимание.
Потому что в инвестициях самая дорогая ошибка получить высокий доход там, где вы не оценили риск.
💬 А вы когда-нибудь покупали облигацию только из-за высокой доходности? Что из этого вышло?
🔥Оставляй реакцию🔥, если в теме
⚠️ Весь контент носит исключительно информационный характер и не является инвестиционной рекомендацией.
🇷🇺 ОСТАВАЙТЕСЬ С НАМИ 🇷🇺
https://max.ru/channel_Invest_Russa
#облигации #ВДО #риски #инвестиции #портфель
Если у вас установлено приложение,
вы можете сразу перейти в канал