Доходная Недвижимость в России
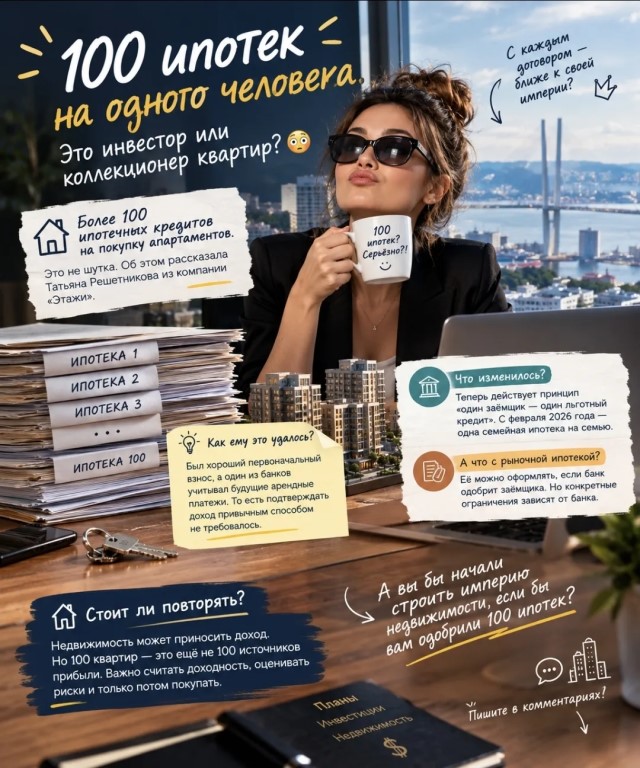 100 ипотек на одного человека. Это инвестор или коллекционер квартир? 😳🏢
Пока мы думаем, как бы одобрение одной ипотеки получить, кто-то, оказывается, собрал целую коллекцию кредитов на недвижимость. И речь не о двух-трёх квартирах, а о более чем 100 ипотечных кредитах на апартаменты!
💰 В чём секрет?
У инвестора был внушительный первоначальный взнос, а банк позволял учитывать будущий доход от аренды. То есть недвижимость должна была приносить деньги, которые помогали бы обслуживать кредиты.
Звучит красиво: купил апартаменты, сдал в аренду, получил доход. Повторил сто раз. Правда, между красивой схемой и реальной прибылью есть несколько нюансов.
📌 А что с ипотекой сейчас?
Раньше некоторые заёмщики успевали оформлять сразу несколько льготных кредитов.
Теперь действует принцип «один заёмщик — один льготный кредит», а с февраля 2026 года супруги могут оформить только одну семейную ипотеку на двоих.
📌С рыночной ипотекой ситуация другая: общего законодательного лимита по количеству таких кредитов нет, но банки оценивают доходы, действующие обязательства и платёжеспособность клиента. Поэтому рассчитывать на сотню одобрений точно не стоит. 😅
🏠 А теперь самое интересное: стоит ли повторять такой инвестиционный подвиг?
Недвижимость действительно может приносить доход. Но считать нужно не только будущую арендную плату, а ещё ипотечные платежи, налоги, ремонт, простой между жильцами и другие расходы.
Потому что квартира, которая сдаётся, приносит деньги. А квартира, которая простаивает, может приносить только счета.
И даже сто объектов не гарантируют сто источников прибыли.
Мой подход простой: сначала считаем доходность, оцениваем риски и только потом покупаем. Количество ипотек само по себе ещё не показатель успеха.
💬 А теперь признавайтесь: если бы банк одобрил вам сразу 100 ипотек, вы бы начали строить свою империю недвижимости или решили, что приключений с одной квартирой уже достаточно?
Пишите в комментариях! 👇
Если у вас установлено приложение,
вы можете сразу перейти в канал