Ценные Бумаги России
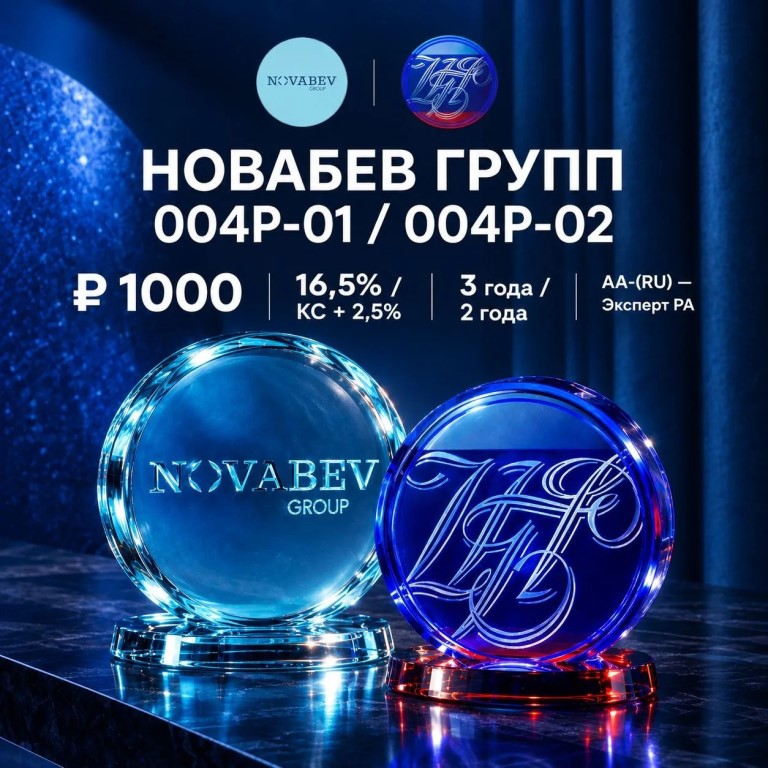 НоваБев Групп: два новых выпуска
Сбор заявок перенесён на 29 сентября, размещение 2 октября. Компания сменила серии на 004Р-01 и 004Р-02. Разбираю, что тут с цифрами.
Эмитент - крупный производитель и дистрибьютор крепкого алкоголя. Контролирует сеть «ВинЛаб», есть активы в пищепроме на Дальнем Востоке.
📌 Что с рейтингом
В начале июля Эксперт РА понизило рейтинг до AA-(RU) со стабильным прогнозом. Причина - рост процентной нагрузки на фоне длительного периода жёсткой ДКП
📊 Что в отчёте за первое полугодие
Выручка 74,4 млрд, плюс 7,6%. Рост в основном за счёт цен - инфляцию переложили в стоимость продукции. Себестоимость росла медленнее, на 5,3%, поэтому операционная прибыль прибавила 9,3% и достигла 6,3 млрд. Маржа поднялась до 9,5%
А вот с деньгами хуже. Операционный поток рухнул на 72,6%, до 1,2 млрд. Причина - отток из оборотного капитала, в том числе на погашение кредиторки. Плюс процентные расходы выросли на 27,5%, до 4,4 млрд
ICR 1,82х, по OIBDA - 2,73х. Покрытие пока приемлемое, но запас невелик.
Капекс вырос на 33,6%, до 2 млрд. Вместе с падением OCF это дало отрицательный FCF - минус 761 млн
Чистая прибыль 1,3 млрд, минус 38,3% год к году. Вот это уже неприятно.
🎯 Долг и ликвидность
Чистый долг вырос на 9,35%, но структура улучшилась: доля краткосрочного долга снизилась с 19,5% до 10,8%. Чистый долг/OIBDA 2,06х - умеренный уровень
По оборотному капиталу проблем нет. Дебиторка сократилась на 21,3%, до 14,8 млрд. Запасы минус 6,3%, 35 млрд. Денежные средства выросли на 20,3%, до 22 млрд, и полностью покрывают краткосрочные финансовые обязательства. Текущая ликвидность 1,89, срочная 1,02 .
📌 Параметры выпусков
004Р-01: три года, фикс, амортизация по 50% в даты 30-го и 36-го купонов. Ориентир ставки до 16,5% - доходность до 17,81% .
004Р-02: два года, флоатер, амортизация по 50% в даты 18-го и 24-го купонов. Спред к ключевой ставке до 2,5% .
💡 Мнение
Главный вопрос к НоваБев сейчас не в размере долга, а в стоимости его обслуживания и способности бизнеса генерировать поток при высоких ставках. Операционная маржа в порядке, долг умеренный, ликвидность с запасом.
Но OCF упал втрое, FCF ушёл в минус, чистая прибыль просела почти на 40%. Это уже сигнал. Если ставка останется высокой дольше, чем ждёт рынок, компания продолжит тратить поток на проценты.
Для умеренно-консервативного портфеля бумаги подходят, но с оговоркой: следить за OCF, процентной нагрузкой и FCF каждый отчётный период. Смотреть при купоне от 16% по фиксу и спреде от 2% по флоатеру.
Я бы взял флоатер - меньше процентного риска, если ставка вдруг пойдёт вверх.
Источники: отчётность Novabev Group за 1 полугодие 2026, данные Эксперт РА, Московской биржи (актуально на 23 сентября 2026)
⚠️ Весь контент носит исключительно информационный характер и не является инвестиционной рекомендацией.
https://max.ru/channel_Securities
#ЦенныеБумагиРоссии #НоваБев #Облигации #АлкогольныйРынок
Если у вас установлено приложение,
вы можете сразу перейти в канал