Архитектура 10-К: Анализ акций
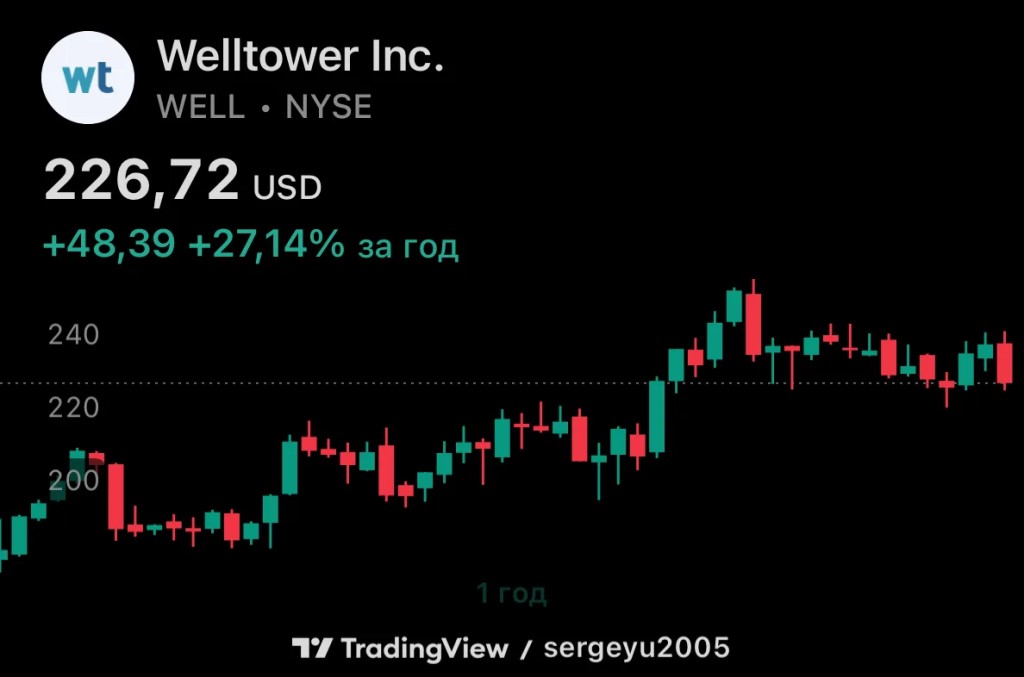 Разбор отчёта Welltower (WELL) от 26.10.2026
Промах по прибыли, но операционка — выше ожиданий
Рынок жестко отреагировал на публикацию отчета: по итогам торгов 27 октября акции рухнули на 5,8%, закрывшись на отметке $226,63. Инвесторы сфокусировались на промахе по квартальной чистой прибыли (GAAP EPS), проигнорировав сильный операционный отчет и повышение прогнозов. Для медицинского REIT чистая прибыль — вторичный показатель, однако высокая оценка стоимости сделала бумагу уязвимой к фиксации прибыли.
Отчет в цифрах (факт / прогноз Уолл-стрит)
📈 Нормализованные средства от операций на акцию (Normalized FFO): $1,67 / $1,64 (+24,6% г/г)
📉 EPS по GAAP: $0,54 / $0,64 — промах (год назад $0,41)
📈 Выручка: $3,72 млрд / $3,64 млрд (+38% г/г)
📈 Чистый операционный доход по сопоставимым объектам: +15,8%, в домах для пожилых — +21,0% (заполняемость +320 б.п., выручка на занятую комнату +5,3%)
📈 Прогноз на 2026: средства от операций на акцию $6,47–6,53 (было $6,36–6,44), дивиденд $0,85 за квартал
Метрики стоимости
Текущая цена: $227
Morningstar Fair Value: $219
Моя оценка справедливой цены: $204
Разбор полетов
Двигатель простой: цены на проживание растут на 5,3%, а расходы на занятую комнату — всего на 0,8%. Маржа по сопоставимым домам 31,7% против 28,6% год назад (+310 б.п.). Бухгалтерскую прибыль съели износ $707 млн, прочие расходы $125 млн (там, среди прочего, реструктуризация оператора HC-One) и обесценение $33 млн. Но вот что мне не нравится: рост на акцию +24,6% получен при +10% к числу акций (755 против 685 млн). Выкупа нет, компания растёт за счёт новых выпусков. Расти так можно, пока акции дороги.
Из рисков: за год вложено $21 млрд, а у новых объектов маржа около 27% (в Британии 25%) против 31,7% у зрелых. Прогноз учитывает только объявленные сделки, то есть всё держится на созревании купленного.
Долг скромный: 3,02x чистого долга к скорректированной операционной прибыли до износа и процентов, но в 2027 гасить около $3,2 млрд, из них примерно $1,9 млрд канадские займы с плавающей ставкой.
Мысли инвестора
Фундаментально бизнес безупречен, а демографический тренд старения населения США обеспечивает долгосрочную видимость доходов. Вчерашний обвал — это классическая «разгрузка» перекупленной бумаги. Держать — да. Докупать здесь не интересно, ближе к $200 разговор был бы другой.
Анализ акций #WELL #недвижимость #фонды_недвижимости
⚠️ Не является индивидуальной инвест. рекомендацией
Канал в ТГ
Если у вас установлено приложение,
вы можете сразу перейти в канал