Бизнес в цифрах · налоги ИП
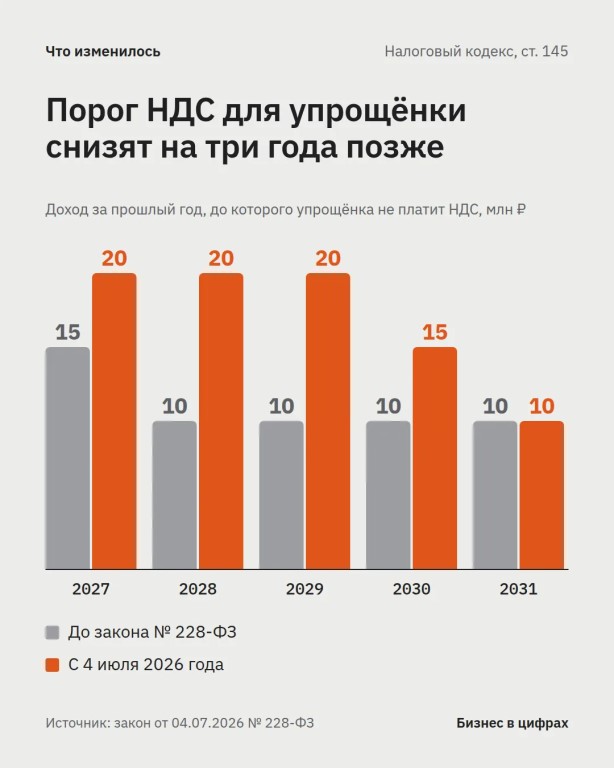 Что изменилось · Платить ли НДС в 2027 году, если доход на упрощёнке 17 млн?
На многих сайтах, даже на страницах налоговой, до сих пор написано: с 2027 года НДС платят все, у кого доход на упрощёнке больше 15 млн ₽.
Это устарело ещё в июле. Если в 2027 году доход не перевалит за 20 млн ₽, НДС платить не нужно.
Порог для упрощёнки (УСН) действительно собирались снизить. Но закон от 4 июля 2026 года № 228-ФЗ отложил это на три года.
Теперь упрощёнка не платит НДС, пока доход за прошлый год не больше:
— в 2026–2029 годах: 20 млн ₽;
— в 2030 году: 15 млн ₽;
— с 2031 года: 10 млн ₽.
Больше всех выиграли те, у кого доход от 15 до 20 млн ₽. Допустим, магазин косметики в Пензе получает 17 млн ₽ в год.
По старому расписанию он платил бы НДС с января. Даже по льготной ставке 5% это около 810 тыс. ₽ в год, если не поднимать цены.
Теперь эти деньги остаются у магазина, и заявлений для этого подавать не нужно.
Ошибиться легко в двух местах:
— Порог смотрят дважды: по доходу за прошлый год и с начала этого. Перевалили за 20 млн ₽ в октябре — НДС с 1 ноября.
— Доход на упрощёнке и на патенте складывают. Салон с 14 млн ₽ на упрощёнке и 7 млн ₽ на патенте — это уже 21 млн ₽.
Снизят ли порог в 2030 году, как записано сейчас, или снова отложат — пока не знает никто.
А в октябре стоит сложить доход по обоим режимам за январь–сентябрь и прибавить ещё три месяца.
Выходит около 20 млн ₽ — о ценах на 2027 год с бухгалтером лучше поговорить сейчас, а не в декабре.
Источники: закон от 04.07.2026 № 228-ФЗ, статья 145 Налогового кодекса.
Если у вас установлено приложение,
вы можете сразу перейти в канал