Разбор облигаций
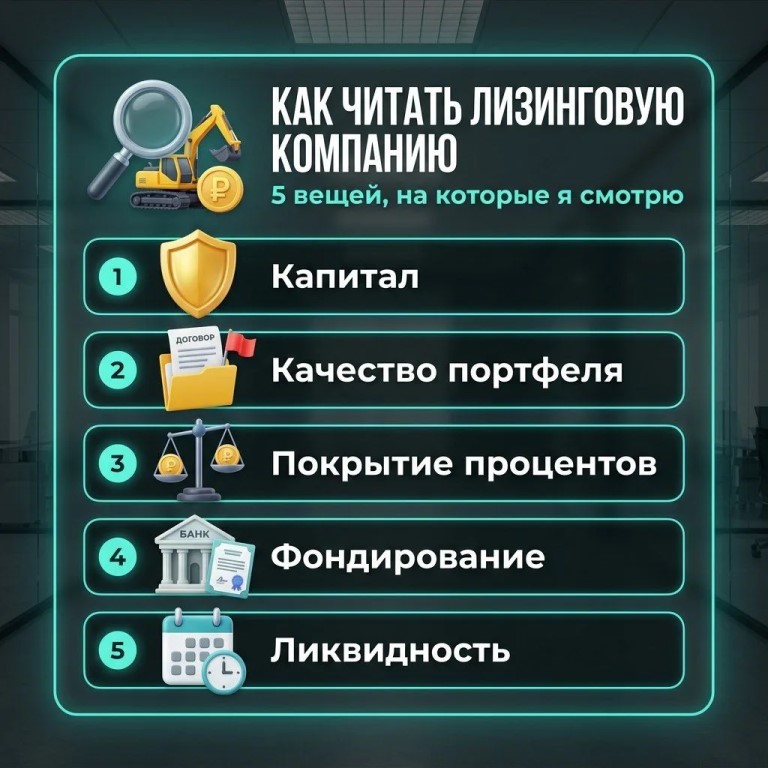 💬 Как читать лизинговую компанию
⠀
Лизинговая компания покупает технику, оборудование или недвижимость и сдаёт клиенту в долгосрочную аренду с правом выкупа. Деньги на покупку она занимает: выпускает облигации и берёт кредиты. Поэтому привычный показатель долг/EBITDA здесь не работает: долг для лизинговой компании - это сырьё, без него такой бизнес не работает. Я смотрю на пять вещей.
⠀
1️⃣ Капитал - подушка на случай потерь
Коэффициент автономии - это собственный капитал, делённый на все активы. Он показывает, какая доля активов профинансирована собственными деньгами компании, а не заёмными. Чем он выше, тем больше потерь компания переживёт сама, не задевая кредиторов. У МСБ-Лизинга около 13% на 1 апреля 2026 года, у Роделена 10,4% на 1 июля 2026 года. «Эксперт РА» называет первый уровень комфортным, второй - приемлемым.
⠀
2️⃣ Качество портфеля - платят ли клиенты
Смотрю три цифры в процентах от лизингового портфеля (чистых инвестиций в лизинг): просрочку свыше 90 дней, изъятое имущество и расторгнутые договоры. Важна не только цифра, но и динамика. У МСБ-Лизинга за год к 1 апреля 2026 года просрочка выросла с 0,8% до 3,6%, изъятое имущество - с 5% до 6,4%, расторгнутые договоры - с 3% до 4,8%. Вместе со снижением рентабельности это и стало причиной, по которой «Эксперт РА» понизил рейтинг. У Роделена просрочка снизилась с 5% до 3,9%, но изъятое имущество и расторгнутые договоры вместе выросли с 11% до 13%. Поэтому одной просрочки мало: проблемный договор может уйти из просрочки в изъятое имущество, и просрочка снизится, а проблем меньше не станет.
⠀
3️⃣ Покрытие процентов (ICR) - хватает ли прибыли
Это операционная прибыль до процентов и налогов (EBIT), делённая на процентные расходы. Если меньше 1, прибыли не хватает даже на проценты. У МСБ-Лизинга 1,2х, у Роделена 1,1х. Запас небольшой: если проблемных активов станет больше, прибыли на проценты может не хватить.
⠀
4️⃣ Фондирование - на чьи деньги работает компания
Смотрю, сколько долга в облигациях, сколько в банках и есть ли невыбранные кредитные линии. Такие линии - запасной источник денег, если на рынке облигаций станет сложно занимать. У Роделена облигации составляют 46% пассивов, банковские кредиты - 29%, невыбранные линии - около 20% пассивов. У МСБ-Лизинга невыбранные линии - 26% пассивов.
⠀
5️⃣ Ликвидность - график выплат
Проверяю ближайшие погашения и оферты: на них нужны живые деньги в конкретную дату. «Эксперт РА» оценивает прогнозную ликвидность МСБ-Лизинга как низкую (109%) как раз из-за оферт по двум выпускам на 15% пассивов.
⠀
📌 Где всё это найти
Почти все эти цифры есть в пресс-релизе рейтингового агентства: в разделе «Обоснование рейтинга» и в таблице показателей в конце. Цифры по МСБ-Лизингу и Роделену в этом посте - из релизов «Эксперт РА» от 1 июля и 30 сентября 2026 года.
⠀
⚠️ Не является ИИР
Если у вас установлено приложение,
вы можете сразу перейти в канал