Разбор облигаций
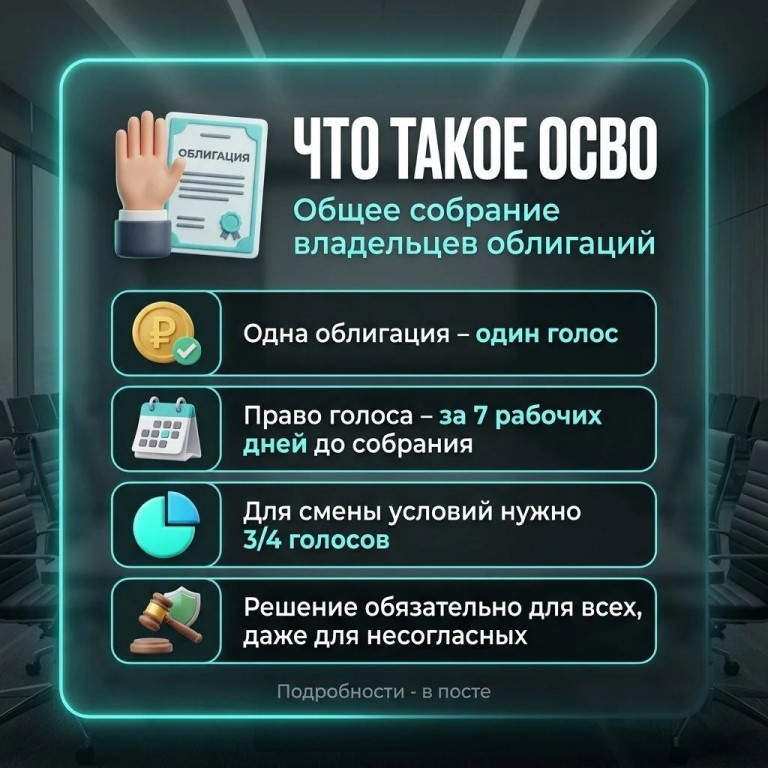 📚 Что такое ОСВО
⠀
Аббревиатура, которая всплывает, когда у эмитента проблемы: ОСВО - общее собрание владельцев облигаций. Сейчас такое собрание готовит «Оил Ресурс». Разберу, как это устроено, по закону «О рынке ценных бумаг».
⠀
📌 Что это такое
Если эмитент хочет изменить условия уже выпущенных облигаций - растянуть срок, снизить купон, отложить погашение - в одиночку он этого сделать не может. Нужно согласие держателей, для этого и собирают ОСВО.
⠀
Собрание проводится отдельно по каждому выпуску. Если у компании пять выпусков, будет пять собраний, и в каждом свои держатели и свой результат.
⠀
📌 Кто может его созвать
Три варианта: сам эмитент, представитель владельцев облигаций (ПВО) или держатели, у которых в сумме не меньше 10% выпуска в обращении. Если такие держатели потребовали, эмитент обязан дать ответ в течение трёх рабочих дней, а провести собрание - не позднее 20 рабочих дней.
⠀
📌 Как голосуют
Принцип простой: одна облигация - один голос. Не один держатель, а именно одна бумага. У кого больше бумаг, у того больше веса.
⠀
Голосуют только бюллетенями. Форм по закону две: заседание и заочное голосование, причём в заседании можно участвовать дистанционно. Сейчас чаще всего проводят именно заочное голосование, через электронный сервис. Бюллетень обычно подаётся через брокера, у которого лежат ваши бумаги.
⠀
Важно: право голоса есть у тех, кто владел бумагой на конец дня за 7 рабочих дней до собрания или до даты окончания приёма бюллетеней. Купили позже - голосовать не сможете.
⠀
📌 Сколько голосов нужно
Обычные вопросы решаются простым большинством. Для самого болезненного - изменения условий выпуска, отказа от права требовать досрочного погашения, отказа от требований к поручителю, замены долга на отступное - нужно три четверти голосов. А для отказа от права вообще идти в суд к эмитенту, включая требование о банкротстве, планка ещё выше: девять десятых.
⠀
И вот тут главное. Три четверти считаются не от тех, кто проголосовал, а от всех, кто имеет право голоса. То есть молчание работает как голос против: не отправили бюллетень - ваш голос просто не попал в копилку «за». Поэтому эмитенты так активно уговаривают держателей голосовать: собрать 75% при распылённых розничных держателях очень тяжело.
⠀
Полезная деталь: права голоса нет у самого эмитента по выкупленным им бумагам, у контролирующих его лиц, у подконтрольных ему структур и у поручителей по выпуску. Так что свою реструктуризацию компания себе не проголосует.
⠀
📌 Самое неприятное
Решение ОСВО обязательно для всех держателей выпуска - включая тех, кто голосовал против, и тех, кто вообще не голосовал. Это прямая норма закона.
⠀
То есть если три четверти выпуска согласились перенести погашение на 2033 год, ваши бумаги тоже переносятся. Независимо от вашего мнения.
⠀
📌 Что делать, если вы не согласны
Единственный путь - арбитражный суд. Обжаловать решение может тот, кто голосовал против или не участвовал, и только если собрание прошло с нарушениями закона. Срок - три месяца с того дня, когда вы узнали о решении.
⠀
Но есть оговорка: суд вправе оставить решение в силе, если ваш голос всё равно не повлиял бы на результат, а нарушения были несущественными. То есть несогласие само по себе - не основание, нужны именно процедурные нарушения.
⠀
🎯 Что из этого следует
Первое: не игнорируйте уведомления о собраниях. Голосование - единственный момент, когда у вас есть реальное влияние на судьбу своих денег.
⠀
Второе: следите за сообщениями брокера и за раскрытием эмитента. Дата фиксации списка - за 7 рабочих дней, а не в день собрания, и пропустить её легко.
⠀
Третье: ОСВО почти всегда означает, что платить по изначальным условиям компания не может. Выбор обычно не между «хорошо» и «плохо», а между «плохо» и «ещё хуже»: согласиться на растянутый график или довести дело до банкротства, где можно не получить вообще ничего.
⠀
⚠️ Не является ИИР
Если у вас установлено приложение,
вы можете сразу перейти в канал