Финансовый консультант
 ПДС: кому подходит и когда можно забрать деньги 🏦
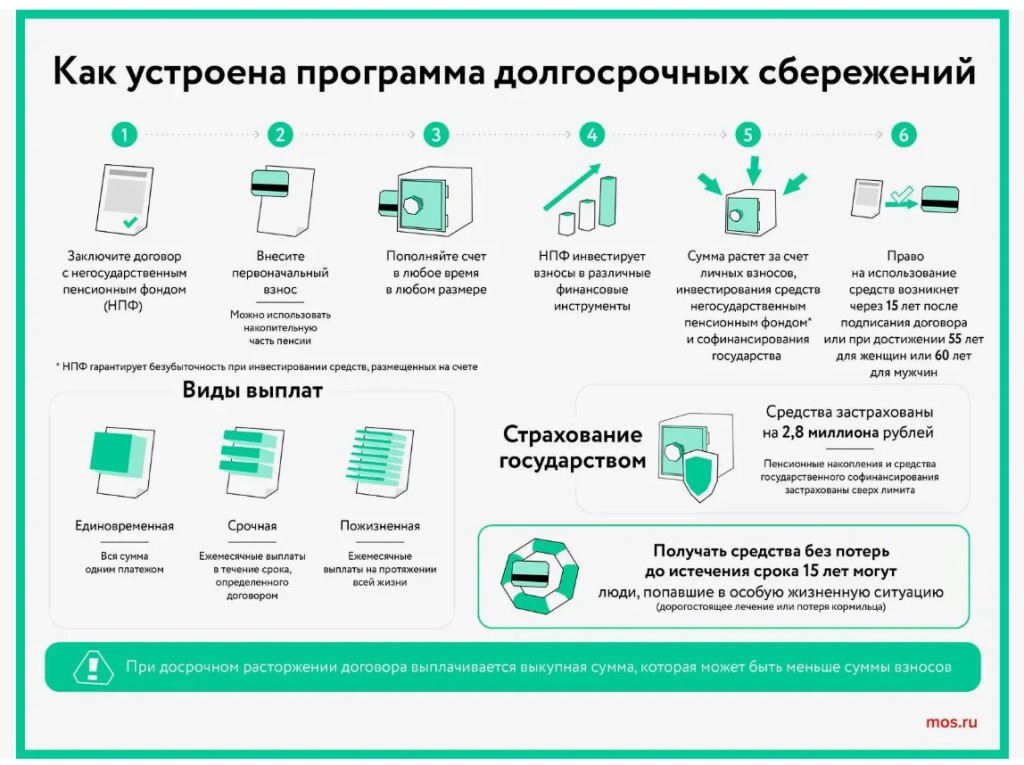
Разбирался тут с ПДС и понял, что это интересный инструмент, но с очень серьёзными нюансами. Если кратко: государство готово доплачивать, но взамен требует терпения.
Вот что важно знать, если думаете вступать.
💰 Как работает софинансирование
Государство добавляет к вашим взносам свои деньги в течение 10 лет с момента начала уплаты взносов. Максимум — 36 000 ₽ в год. Но есть нюанс: чтобы получить доплату за конкретный год, нужно внести взносы именно в этом году. Если пропустить год — он «сгорает» из десяти, а максимальная сумма софинансирования уменьшается.
Размер доплаты зависит от дохода: при зарплате до 80 тыс. ₽ государство добавляет 1:1, при 80–150 тыс. — 1:2, свыше 150 тыс. — 1:4. Минимальный взнос для получения софинансирования — 2 000 ₽ в год.
📈 Инвестиционный доход
НПФ инвестирует ваши деньги, и доход начисляется на общую сумму: взносы + софинансирование + переведённые пенсионные накопления. Снять его до истечения срока нельзя — он автоматически остаётся на счёте и реинвестируется. Со временем это даёт эффект сложного процента.
💰 Возврат НДФЛ и общий лимит
Помимо софинансирования, по ПДС можно вернуть часть уплаченного НДФЛ. Лимит — 400 000 ₽ в год. Причём этот лимит общий для всех инструментов долгосрочных сбережений: ПДС, ИИС-3, НПО и страхования жизни. Если вы уже выбрали лимит через ИИС-3, то по ПДС вычет получить не удастся — пул один на всех. Про ИИС-3 писал здесь.
🗓️ Когда можно забрать деньги
Здесь самое важное. Есть два основных сценария:
Через 15 лет с даты договора — можно забрать ВСЮ СУММУ СРАЗУ! включая софинансирование и инвестиционный доход. Без ограничений по размеру.
По возрасту (55 лет женщины / 60 лет мужчины) — тут есть ограничение. Забрать всё сразу можно только если размер накоплений небольшой: в 2026 году это примерно 411 933 ₽ для мужчин 60 лет и 591 606 ₽ для женщин 55 лет. Если сумма больше — придётся получать частями.
Вот тут и появляется важный сценарий: если у тебя есть накопительная часть пенсии, которую ты хочешь забрать разом, но она не подпадает под условие «маленькой суммы», есть смысл открыть ПДС как можно раньше и подождать 15 лет. Тогда заберёшь всё сразу, без ограничений.
⚠️ Что будет, если забрать раньше
Досрочный выход без особых обстоятельств (лечение, потеря кормильца) — это потеря софинансирования и возврат всех полученных налоговых вычетов.
Важное условие для вычета: минимальный срок владения ИИС — 5 лет (для договоров 2024–2026 годов). Если закрыть счёт раньше, уже полученный налоговый вычет придётся вернуть государству.
И вот здесь важно не путать инструменты. ИИС-3 мы открываем, чтобы зафиксировать минимальный срок договора для возврата НДФЛ. После 5 лет ИИС можно закрывать, а можно пользоваться дальше. А ПДС нужен для другой цели — чтобы через 15 лет забрать всю сумму накоплений разом, включая переведённую накопительную часть пенсии.
💎 Итог
ПДС — это не про гибкость. Это про «положить и забыть на 15 лет». Но если посчитать: 36 000 ₽ софинансирования в год × 10 лет = 360 000 ₽ от государства. Плюс инвестиционный доход, который реинвестируется. За 15 лет сумма может оказаться весьма приятной.
Для накопления на дом этот инструмент не подходит — нужна гибкость. А вот как долгосрочная база под будущее или способ забрать накопительную часть целиком — вполне.
А вы смотрите в сторону ПДС или пока обходите стороной? 👇
#накопления #инвестиции #ПДС
Если у вас установлено приложение,
вы можете сразу перейти в канал