Сергей Долушкин | Инвестиции и ИИ
 📅 Деньги нужны через 6 месяцев, год или три года — вклад, ОФЗ или корпоративные облигации?
Когда люди выбирают, куда вложить деньги, почти всегда первым вопросом идет: «А где процент выше?»
Я бы вообще начинал с другого: когда именно эти деньги мне понадобятся?
Потому что один и тот же миллион, который нужен через полгода и через три года, — это две совершенно разные инвестиционные задачи.
Сейчас ключевая ставка 14%, ставки по вкладам уже заметно ниже январских пиков, и логично появляется мысль: может, вместо вклада взять облигации и зафиксировать доходность повыше?
Можно. Но только если срок бумаги совпадает с вашей целью.
📅 Деньги нужны через 6 месяцев
Здесь для меня главная задача — не заработать максимум, а точно получить нужную сумму к нужной дате.
Поэтому база — вклад на нужный срок или очень короткая ОФЗ с погашением до даты цели.
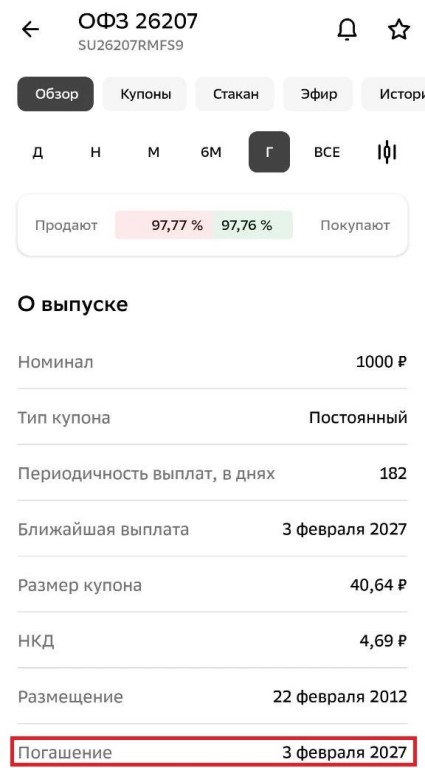
Например, если деньги нужны к концу февраля 2027 года, ОФЗ 26207 гасится 3 февраля. Логика понятная: дождались погашения, получили номинал и купоны, дальше осталось перекрыть пару недель.
А вот покупать на эти деньги облигацию с погашением через 2–3 года только потому, что там процент красивее, я бы не стал. Если через полгода рынок будет ниже, придется продавать ее по той цене, которая будет.
И тут корпоративные бумаги я бы тоже выбирал очень осторожно. Допустим, корпорат дает всего на 1 п.п. больше ОФЗ. На миллионе за полгода это примерно +5 тыс. руб. до налогов. Вопрос: стоит ли ради этих пяти тысяч брать риск конкретной компании?
📅 Деньги нужны через год
Здесь уже выбор шире.
Можно оставить деньги на годовом вкладе. Можно подобрать короткую ОФЗ или хороший корпоративный выпуск. Но опять же — смотрим не только на доходность, а на дату погашения или оферты.
Если деньги нужны строго в августе 2027-го, а облигация гасится в октябре, значит к цели ее придется продавать. И цена в августе заранее неизвестна.
Если же покупку можно спокойно перенести на октябрь — та же бумага уже может отлично подходить.
Вот почему чужой совет «купи эту облигацию, она хорошая» без вопроса о вашей дате вообще ничего не значит.
📅 Деньги нужны через 3 года
Вот здесь фиксированные облигации мне уже нравятся гораздо больше.
Можно подбирать бумаги, которые гасятся примерно к нужной дате, и фиксировать текущие условия на несколько лет.
Например, ОФЗ 26242 гасится 29 августа 2029 года. Если ваша цель — крупная покупка примерно в конце лета 2029-го, срок почти идеально совпадает.
Да, цена по дороге может гулять. Но если вы изначально покупаете бумагу под погашение и эмитент выполняет обязательства, эти движения уже не так важны.
А дальше можно решить, хотите ли вы добавить корпоративные бумаги ради премии к ОФЗ.
Если корпорат дает условно +2 п.п. в год, на 1 млн за три года это грубо около 60 тыс. руб. дополнительного дохода до налогов. Уже ощутимо. Но это не бесплатные 60 тысяч — три года вы несете кредитный риск компании.
💡 Поэтому моя логика сейчас такая:
6 месяцев — сохранность и точная дата важнее максимального процента.
1 год — вклад или короткие облигации под срок.
3 года — уже можно осознанно фиксировать доходность и добавлять качественный корпоративный долг.
И только после этого смотреть на процент. Не наоборот.
Сначала: дата цели → допустимый риск → инструмент → доходность.
Потому что «облигация дает 16%, а вклад 13%» — это еще не ответ. Ответ появляется только когда вы понимаете, когда вам нужны деньги и придется ли продавать бумагу раньше погашения.
⚠️ Не инвестрекомендация. Конкретные облигации здесь только примеры логики по сроку.
В общем, прежде чем искать самый высокий процент, просто ответьте себе на один вопрос: когда мне понадобятся эти деньги?
Иногда этого уже достаточно, чтобы половина «выгодных» вариантов отпала сама.
Если у вас установлено приложение,
вы можете сразу перейти в канал