Сергей Долушкин | Инвестиции и ИИ
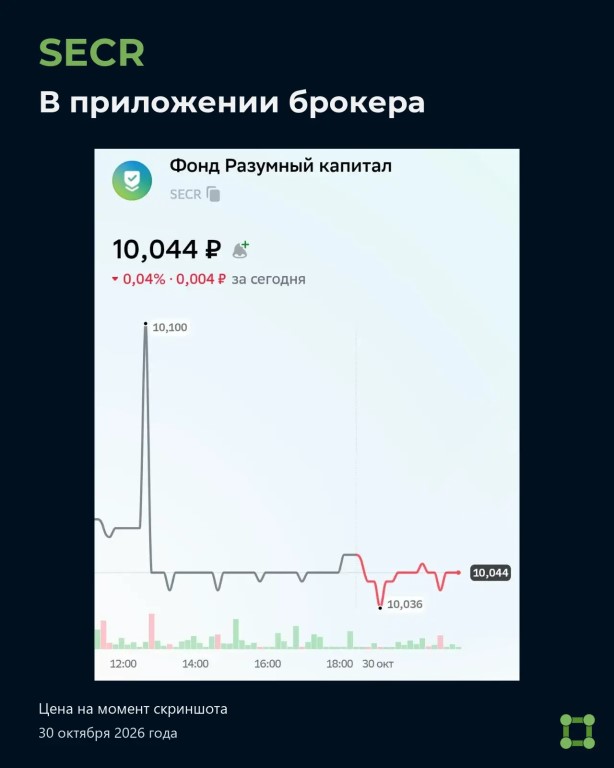 💰 Заработать на чужих кредитах: что за новый фонд SECR?
Когда берем кредит, проценты обычно платим мы. А тут на Мосбирже появился фонд, который предлагает на этих платежах зарабатывать)
Это SECR — новый фонд компании «Первая». Раньше она называлась «Сбер Управление Активами», а работает с 1996 года.
Управляющие показывают нейтральный сценарий доходности 15,4% за год, а купить пай могут и неквалифицированные инвесторы. Вроде интересно. Давайте посмотрим, что нам предлагают за эти деньги.
⚙️ Как вообще можно вложиться в чужие кредиты?
Банк выдал кредиты тысячам людей. Права на будущие платежи передают отдельной компании, которая под них выпускает облигации. Люди возвращают долги и платят проценты, а эти деньги идут владельцам бумаг. Это называется секьюритизацией.
У выпусков есть разные классы. SECR покупает старшие: они имеют приоритет при выплатах, а первые потери принимают младшие. Защита есть, но если проблем с кредитами станет слишком много, ее может не хватить.
И сразу важный момент: купоны на ваш счет приходить не будут. Доход остается внутри фонда и реинвестируется. Чтобы забрать деньги на расходы, нужно продавать паи.
📊 А что реально внутри?
В раскрытом составе на 28 октября:
— 43,1% — ОФЗ с плавающим купоном;
— 35,7% — четыре выпуска облигаций секьюритизации;
— 21,2% — денежные средства.
Получается, больше половины фонда — ОФЗ и деньги. Кредитные бумаги занимают чуть больше трети. Денежный рынок тоже предусмотрен стратегией, состав может меняться.
Все четыре кредитных выпуска основаны на потребкредитах Сбербанка и имеют рейтинги ruAAA.sf от «Эксперт РА». Но это не обычные облигации Сбера: выплаты обеспечены платежами заемщиков по переданным кредитам. Бумаг несколько, а тип кредитов и банк, который их выдал, одни и те же.
Часть номинала возвращается ежемесячно, фонд снова вкладывает эти деньги. Поэтому зафиксировать доходность на несколько лет здесь не получится: и новые вложения, и плавающие купоны зависят от ставок.
💰 Сколько можем получить?
Компания опубликовала три сценария на год по состоянию на 1 октября:
— негативный: +13,6%;
— нейтральный: +15,4%;
— позитивный: +19,1%.
Для сравнения взял SBMM — фонд денежного рынка той же компании. Его нейтральный сценарий на ту же дату — +13,8%.
Переведем в рубли. Если оба сценария реализуются, со 100 тысяч получаем:
— SECR — 15 400 ₽ дохода за год;
— SBMM — 13 800 ₽.
Разница — 1 600 ₽.
Это сравнение прогнозов управляющих. Реальный результат может быть ниже любого из сценариев, вплоть до убытка. Поэтому название «негативный» рядом с плюсом 13,6% не должно создавать ощущение, что ниже фонд уже не упадет.
Расходы SECR — до 1,3% в год, они включены в стоимость пая. Налоги и комиссии брокера тоже влияют на то, сколько денег в итоге останется у вас.
⚠️ Что может пойти не так?
Если заемщики массово перестают платить, страдают денежные потоки кредитных бумаг. Высокий рейтинг и защита старших выпусков этот риск снижают, но не отменяют.
Если ставки снижаются, может уменьшаться доход от плавающих купонов и новых вложений. А если деньги понадобятся срочно, продавать паи придется по текущей биржевой цене, с учетом разницы цен покупки и продажи.
🤔 Ну и нужен ли такой фонд?
Сама идея мне нравится: через один пай получаем доступ к сложным кредитным бумагам. Бумаги выбирают, следят за ними и реинвестируют доход специалисты компании. За эту работу и платим через расходы фонда.
Для резерва на ближайшие месяцы мне понятнее денежный рынок. Для купонов на расходы — отдельные облигации. А чтобы зафиксировать условия на годы, я бы смотрел бумаги с фиксированным купоном с учетом цены покупки.
Получается, на чужих кредитах теперь можно зарабатывать и через обычный биржевой пай) Но есть важная деталь: люди платят по кредитам, фонд получает деньги, а нам на счет ничего не перечисляет — все остается работать внутри. Поэтому я бы смотрел на SECR как на дополнение к накоплению капитала, а за купонами на жизнь шел бы в отдельные облигации.
Если у вас установлено приложение,
вы можете сразу перейти в канал