Финансовый караульный
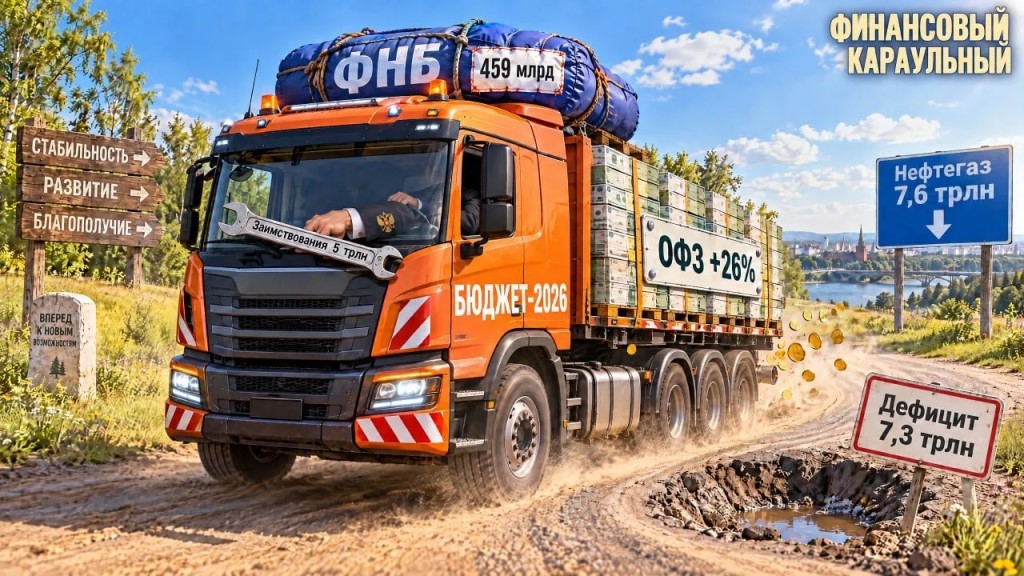 Сложно, но можно? 🤑Дефицит вдвое выше прогноза.
Ряд медиа сообщают, будто Минфин повысил оценку дефицита бюджета на 2026 год вдвое — с 3,8 трлн до 7,3 трлн рублей, или с 1,6% до 3,2% ВВП. Расходы вырастут на 13,2% до 48,6 трлн (20,9% ВВП), а прогноз нефтегазовых доходов снижен с 8,9 до 7,6 трлн.
В открытых данных ведомства пока такой оценки нет.
Первоисточник — публикация Reuters. Конечно, это медиа из недружественной юрисдикции. Но по фактическим (январь–август: дефицит почти 5,8 трлн или 2,5% ВВП) и косвенным данным, всё очень похоже на правду.
Из ФНБ на покрытие дефицита направляют 459 млрд рублей, чистые заимствования вырастут на 26% до 5 трлн.
Это уже не техническая корректировка бюджета. А практически открытое признание – экономика работает в режиме перенапряжения.
К тому же нефтегазовые доходы падают из-за всё ещё сравнительно крепкого рубля (к бюджетному прогнозу) рубля и перенаправления сырья на внутренний рынок. А расходы растут быстрее, чем доходы. Государство закрывает дыру долгами и остатками резервов, откладывая структурные реформы на потом.
При этом уже есть понимание, что в 2027 году на оборонные расходы заложат ещё больше, чем сейчас – 17,1 трлн (вместо 13,5).
📊 Кстати, 459 млрд из ФНБ — это больше 10% ликвидной части фонда. Пока это немного, но тенденция тревожная.
Если дефицит будет расти и дальше, ФНБ придётся тратить активнее. А это значит, что «подушка безопасности», которая должна была страховать экономику от внешних шоков, постепенно превращается в источник финансирования текущих расходов.
Чистые заимствования растут на 26% до 5 трлн — это тоже нагрузка на будущее.
Госдолг вырастет до 21,7% ВВП, а при сохранении темпов к 2030-му перевалит за 30%. Вопрос не в том, хватит ли денег на СВО — хватит. Вопрос в том, что останется после её успешного завершения.
Снижение прогноза нефтегазовых доходов до 7,6 трлн — признак структурного сдвига.
Он уже идёт.
Россия всё больше нефти перерабатывает внутри страны, а не экспортирует. Это хорошо для внутреннего рынка топлива, который страдает от атак киевских террористов, но плохо для бюджета, который привык жить на экспортной выручке.
Плюс крепкий рубль делает экспорт менее выгодным. Если эти тренды сохранятся, нефтегазовые доходы будут и дальше падать, а бюджет — всё больше зависеть от налогов на внутренних производителей.
Это означает, что экономика входит в новую фазу: сырьевая рента больше не гарантирует бюджетную стабильность.
То есть придётся либо повышать налоги, либо сокращать расходы. А лучше –
всё сразу И то, и другое — непопулярно, особенно в такой период как сейчас.
Новая оценка бюджета просто трезвая.
Пока это выглядит управляемо — госдолг велик, но не катастрофичен.
Но тренд неприятный: бюджет становится всё более зависимым от заимствований и всё менее — от привычных источников.
Если нефть упадёт ниже $50, а рубль останется крепким, дефицит может оказаться намного больше.
И тогда придётся либо резко резать расходы, либо совсем уж радикально повышать налоги, попутно стремительно тратя ФНБ.
Пока выбраны заимствования. Но у этого пути есть предел. И когда он будет достигнут, модель придётся перестраивать.
Финансовый караульный в ТГ | в МАХ
Если у вас установлено приложение,
вы можете сразу перейти в канал