Деньги по любви — мягко и женственно
 ПОРТФЕЛЬ ЛЕЖЕБОКИ: КАК СИСТЕМА ПОБЕЖДАЕТ ЭМОЦИИ
(но это не точно)
На днях наткнулась на одну интересную концепцию портфеля Лежебоки (автор Сергей Спирин — инвестор и финансовый блогер) и решила обсудить ее с вами 😊
Сразу оговорюсь: это не индивидуальная инвестиционная рекомендация. Мне просто захотелось вместе с вами взвесить плюсы и минусы такого подхода. Ведь, как мы все знаем, на рынке не существует единственно верного или неверного ответа. Есть только план, который отвечает вашим целям, горизонту инвестирования и уровню комфорта, или не отвечает.
Итак, давайте разбираться.
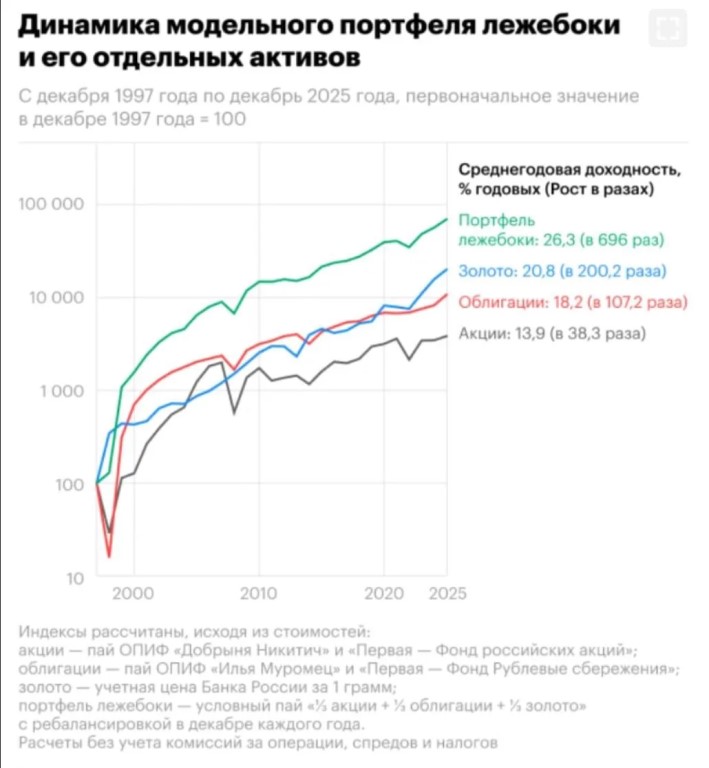
Суть концепции проста. Мы делим капитал на несколько некоррелирующих частей. Классический пример: 1/3 в акции, 1/3 в облигации и 1/3 в золото. И раз в год делаем одну вещь: ребалансировку. Мы просто возвращаем доли активов к исходным пропорциям.
В чем здесь магия? Представьте, что за год акции выросли, а золото подешевело. Доля акций в портфеле стала, скажем, 45%, а золота — 20%. Чтобы вернуть баланс 33 на 33, вам придется продать часть подорожавших акций и на эти деньги докупить подешевевшее золото.
И получается, что вы продаете дорого и покупаете дешево. Без паники, без жадности и без попыток поймать идеальное дно.
В период с 1997 по 2009 год такой портфель показал доходность, которая многократно обогнала каждый из этих активов в отдельности. Поэтому я и обратила внимание. Пока некоторые инвесторы в панике продавали акции на дне кризисов, алгоритм лежебоки хладнокровно докупал их на средства от выросшего в цене золота.
Но у медали есть и обратная сторона, и о рисках такого подхода нужно знать заранее.
Во-первых, это упущенная выгода. Когда акции растут 2-3 года подряд, ваш диверсифицированный портфель будет стабильно отставать от чистых акций. Вы буквально платите за свое спокойствие сниженной максимальной доходностью (поправьте меня, если я не права).
Во-вторых, налоговая нагрузка и комиссии. Ежегодная ребалансировка означает регулярную продажу активов. Это влечет за собой налог на доход (13%), плюс брокерские комиссии. За 10–15 лет эти издержки могут съесть ощутимую часть сложного процента, о которой часто забывают в красивых табличках.
В-третьих, золото не генерирует денежный поток (или я чего то не знаю?). Оно не платит дивидендов или купонов. А еще в периоды высоких ключевых ставок держать треть капитала в золоте вместо облигаций или фондов ликвидности с доходностью 15–16% годовых — это дорогое удовольствие с точки зрения альтернативных издержек.
Вот такие дела 😎
Итак, как вам такая стратегия? А вы используете ребалансировку в своем портфеле или предпочитаете стратегию купил и держу до победного? Давайте обсудим ваш опыт в комментариях.
Если у вас установлено приложение,
вы можете сразу перейти в канал