Ксюша копит на квартиру
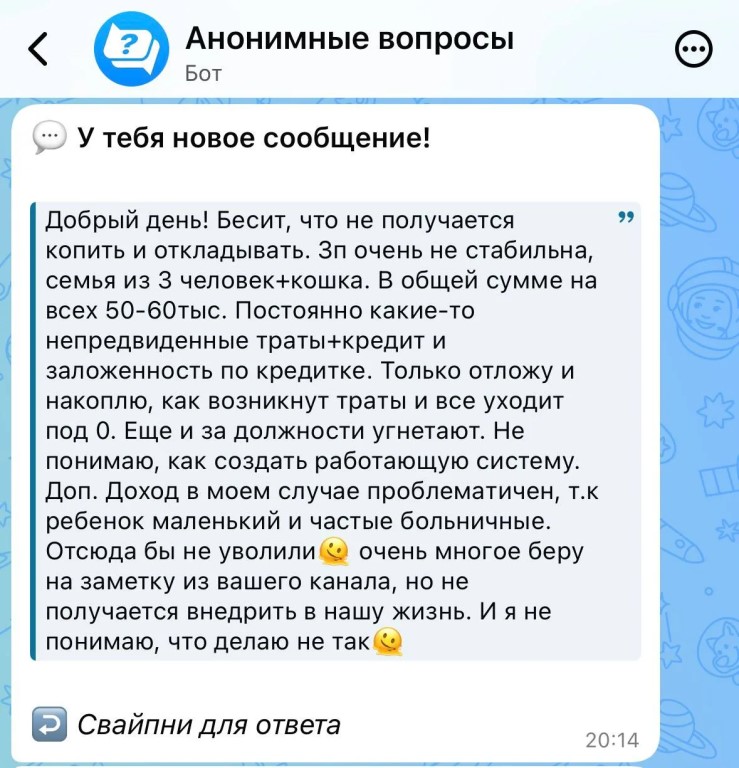 Я коплю, но потом всё опять уходит в ноль. Что я делаю не так?
Мне кажется, здесь вы как раз не делаете что-то «не так». У вас просто сейчас очень тяжёлая конструкция: доход семьи 50–60 тысяч, ребёнок, частые больничные, кредит, кредитка и постоянно какие-то неожиданные расходы. И когда в такой ситуации получается что-то отложить, а потом эти деньги уходят на очередную проблему, это не значит, что вы «не умеете копить».
По сути ваши накопления уже выполняют функцию подушки. Просто пока она не успевает вырасти. Я бы сейчас вообще не ставила цель «копить много». Я бы поставила две более приземлённые:
1. Не создавать новые долги. Даже если накопления растут медленно.
2. Собрать маленький запас, который не трогаем без реальной необходимости. Например, сначала 10 000₽. Потом 20 000₽. И ещё я бы все «непредвиденные» траты начала делить на две категории.
Есть реально форс-мажор: лекарства, срочный ремонт, ребёнок заболел.
А есть то, что повторяется: одежда по сезону, подарки, обслуживание машины, школа, ветеринар, бытовые покупки.
Вот вторую категорию я бы уже не считала неожиданной и понемногу откладывала на неё заранее, пусть даже по 300–500₽. Потому что если каждый такой расход воспринимать как «опять всё случилось внезапно», подушка всегда будет уходить под ноль.
И ещё важная вещь: я бы не пыталась сейчас искать дополнительную работу любой ценой. Если ребёнок маленький и часто болеет, вы можете просто выгореть. Сначала лучше сделать систему, которая работает на вашем текущем ритме. Ваша задача сейчас – сделать так, чтобы следующий неожиданный расход не отправлял вас обратно в кредитку ♥️
#ответы_на_вопросы
Если у вас установлено приложение,
вы можете сразу перейти в канал