Тихие деньги
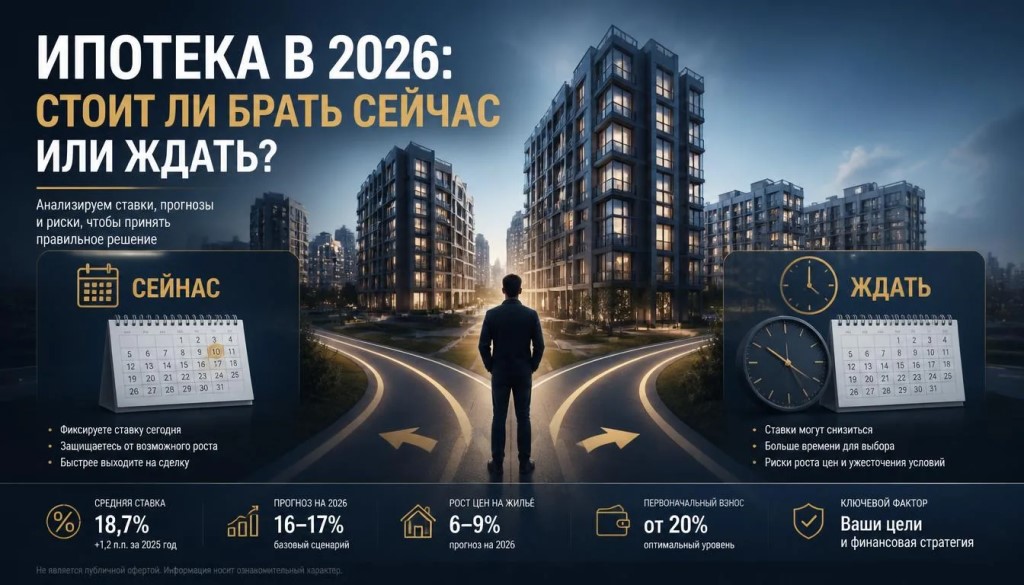 Ипотека в 2026: стоит ли брать сейчас или ждать
Вопрос "брать сейчас или подождать" звучит каждый раз, когда ставки высокие — но в 2026 году он особенно острый, потому что рынок находится в переходной фазе: ставки постепенно снижаются, но остаются далеко от комфортных уровней. Разберём, что реально происходит с условиями прямо сейчас, и на каких факторах стоит основывать решение.
Что сейчас со ставками
По данным Центробанка, с начала года до конца июля 2026-го средняя ключевая ставка держалась на уровне 15%, а до конца года прогнозируется в диапазоне 13,7–14,0% с учетом того, что с 1 января по 26 июля 2026 года средняя ключевая ставка равна 15%, с 27 июля до конца 2026 года средняя ключевая ставка прогнозируется в диапазоне 13,7–14,0%. При этом участники макроэкономического опроса ЦБ повысили ожидания по среднему уровню ключевой ставки до 14,5% на 2026 год участники макроэкономического опроса ЦБ в июле также повысили ожидания по среднему уровню ключевой ставки с 14,1 до 14,5% на 2026 год. yandex
Что касается самой ипотеки — при сохранении текущей траектории денежно-кредитной политики средние ставки по рыночной ипотеке могут снизиться к концу года примерно до 16,5–17,5% годовых При сохранении текущей траектории денежно-кредитной политики к концу 2026 года средние ставки по рыночной ипотеке могут снизиться примерно до 16,5–17,5% годовых. Отдельные банковские эксперты настроены более осторожно: во ВТБ ожидают, что ключевая ставка будет снижаться минимальными темпами и достигнет к концу года лишь 13,5% ВТБ ожидает, что ключевая ставка ЦБ будет снижаться минимальными темпами и к концу 2026 года достигнет 13,5%, а значит ставки по кредитам на жильё, вероятно, останутся выше 13% до конца года.
Куда движется ситуация дальше
Ключевой момент для принятия решения — не текущий уровень ставки, а траектория. Прогноз Банка России по 2027 году заметно оптимистичнее: коридор расширен до 8–10% на 2027 год коридор был, напротив, расширен — до 8-10%, а инфляция по прогнозу должна замедлиться до 4,5–5,5% в 2026 году со стабилизацией на уровне 4% в 2027–2028 годах В 2026 год ЦБ ожидает замедления инфляции до 4,5–5,5%, с последующей стабилизацией на уровне 4% в 2027–2028 годах. То есть базовый сценарий — постепенное, но не мгновенное удешевление ипотеки: аналитики считают, что рынок полностью перейдёт от «оттепели» к активному спросу только при достижении ключевой ставки 9–10%, что соответствует ипотечным ставкам в районе 12–13% Мария Сорока считает, что активный спрос на рыночную ипотеку возобновится при достижении ключевой ставки уровня 9–10%, что соответствует ипотечным ставкам в диапазоне 12–13%.
Аргументы в пользу "ждать"
Если ваша цель — минимизировать переплату по процентам, математика пока не на вашей стороне: текущие рыночные ставки заметно выше тех, что прогнозируются на 2027 год. Рефинансирование ипотеки, взятой сейчас, под более низкую ставку позже — возможный план, но он добавляет сложность и расходы (переоформление, оценка, иногда потеря части уже выплаченных процентов по старому графику), поэтому брать это в расчёт стоит с осторожностью, а не как гарантированную страховку.
Аргументы в пользу "брать сейчас"
Ставки — не единственная переменная в уравнении. Цены на недвижимость обычно растут вместе со снижением ставок, потому что более дешёвая ипотека увеличивает спрос — то есть выжидание более низкой ставки может совпасть с ростом стоимости самого жилья, и экономия на процентах частично или полностью компенсируется более высокой ценой покупки. Также стоит учитывать: если конкретный объект (например, определённый ЖК на этапе строительства по привлекательной цене) интересен именно сейчас, ожидание более низкой ставки может означать, что к моменту снижения ставок этого предложения на рынке уже не будет.
На что реально стоит ориентироваться при принятии решения
Вместо попытки угадать точный момент "дна" ставок — три более практичных критерия:
Если у вас установлено приложение,
вы можете сразу перейти в канал