Наш Рабл!
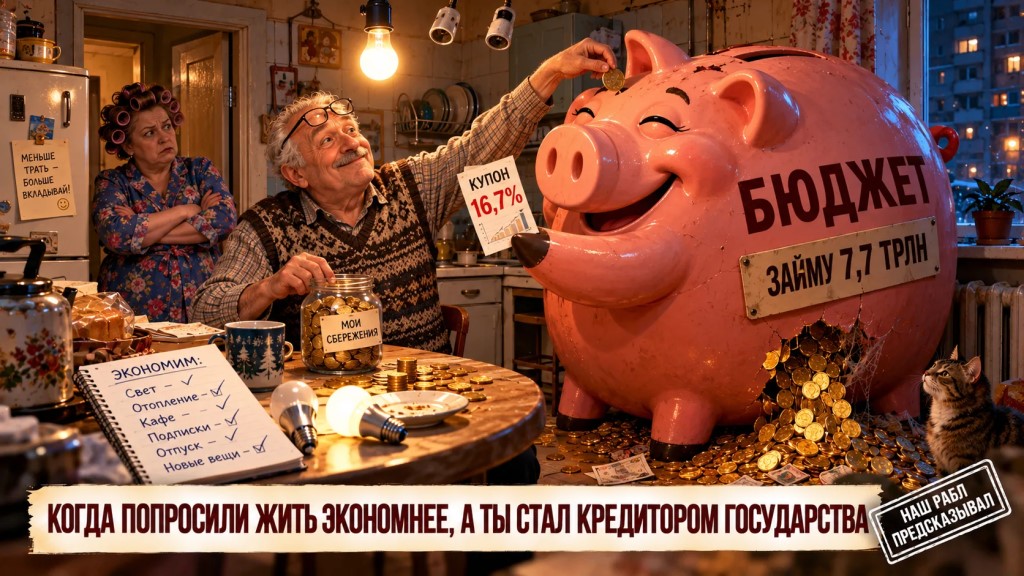 Министр попросил жить экономнее. Геннадий Петрович сэкономил и дал государству в долг
22 октября Антон Силуанов стал вице-премьером, сохранив пост министра финансов. В тот же день на встрече с фракцией «Новые люди» он, по пересказу Life. ru, сказал, что жить нужно экономнее, но без «затягивания поясов». Мы посмотрели, как экономит сам бюджет. Вывод для сберегателя: государству ближайшие годы нужно очень много денег в долг — и платит оно за них щедро.
Мы живем в самой доходной стране на свете: ключевая ставка у нас выше, чем давление у тещи, а сбережения мы храним в трех валютах и под тремя матрасами. Мы гордо называем нашу валюту — рубль. Иностранцы говорят — «рабл». Но все-таки он наш! Наш Рабл! Наш MAX!
Тверь, март 2027 года.
— Гена, зачем ты выкрутил половину лампочек?
— Сказали жить экономнее.
— А сэкономленное куда?
— Дал в долг государству. Под шестнадцать и семь.
— А государство тоже экономит?
— Конечно. Занимает в этом году семь и семь триллиона.
— Так кто из вас экономит?
— Я. А оно платит мне купоны.
Что это значит для ваших денег:
📉 Дефицит. В проекте бюджета на 2027 год — 5,44 трлн ₽ (2,2% ВВП) вместо 3,19 трлн ₽ в действующем законе. Министр называет это «небольшим дефицитом».
🧾 Займы. Минфин в 2027 году планирует разместить ОФЗ на 7,72 трлн ₽ — на 2,3 трлн больше прежнего плана, в 2029-м — 8 трлн ₽. Много бумаг — значит, высокие доходности надолго. 21 октября ОФЗ 26253 (до 2038 года) ушла под 16,74%, ОФЗ 26235 (до 2031-го) — под 15,77%. За октябрь Минфин собрал лишь 14% квартального плана в 2,45 трлн ₽ — в ноябре и декабре новых бумаг станет больше.
🏦 Вклады. Ключевая ставка — 14%, 23 октября ЦБ, по прогнозам аналитиков, ее сохранит. Лучшие вклады на год — 13,5% (МКБ — от 10 тыс. ₽, БыстроБанк — от 150 тыс. ₽), средняя максимальная ставка топ-10 банков — 13,06%. Проценты до 160 тыс. ₽ за 2026 год налогом не облагаются: миллион под 13,5% даст 135 тыс. ₽ чистыми. Но от налога на вклады бюджет ждет около 1 трлн ₽ в 2027 году против 632 млрд ₽ в 2026-м.
💼 Налоги. Министр призвал «не торопиться с дополнительными налогами на банковский сектор»: по его словам, это ударило бы по дивидендам. Для владельцев акций банков — хорошая новость. А вот налог 30% на сверхдоходы горняков уже внесен законопроектом — главный риск дивидендов Норникеля.
С поправкой на инфляцию (~7,1%) реальная доходность: вклад ~6,4%, длинные ОФЗ ~9,6%.
Риск ОФЗ: если дефицит снова превысит план, Минфин займет еще больше, и цены облигаций упадут. Доходность фиксирована, только если держать до погашения. И купоны, в отличие от процентов по вкладу в пределах лимита, облагаются НДФЛ 13%.
Что делать:
1. Экономить — прежде всего значит не платить чужие проценты: потребкредит сейчас в среднем 34,3%, это в 2,5 раза дороже вклада.
2. Подушку на 3–6 месяцев — на вклад на год, пока ставки около 13,5%. Проверьте, что проценты по всем вкладам укладываются в 160 тыс. ₽.
3. Деньги на 3+ года — частично в ОФЗ с фиксированным купоном, с расчетом держать до погашения. Не все в самые длинные.
Наш Рабл предсказывает: до конца 2026 года доходность ОФЗ 26253 не опустится ниже 15,5% — государству слишком много нужно занять.
Да, только у нас министр финансов просит граждан жить экономнее... а бюджет в следующем году занимает 7,7 триллиона. Но все же мы живем в самой великой стране на свете, ведь только у нас есть MAX, и все остальные социальные сети нам завидуют (особенно Телеграм)! Это мы первыми придумали мессенджер, который устанавливается сам… и первыми нашли в нем пассивный доход! А еще у нас есть Смартлаб и Дзен. Подписывайтесь!
Если у вас установлено приложение,
вы можете сразу перейти в канал