Инна Шуралёва. Инвестирование
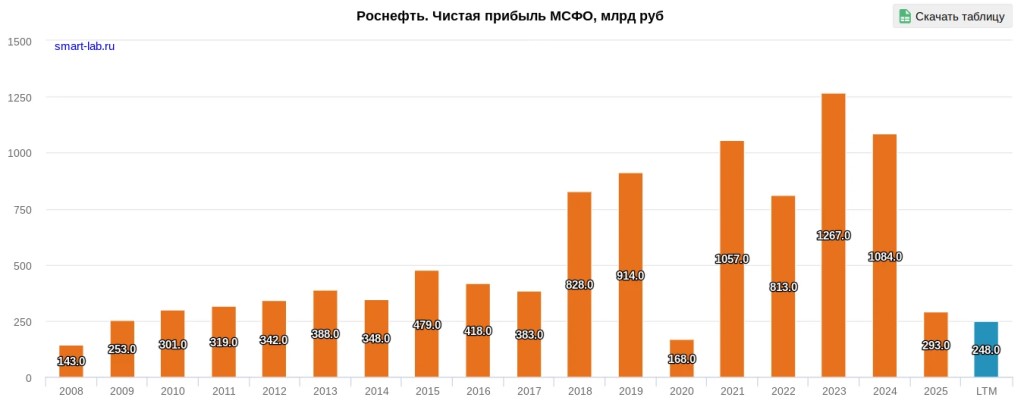 Роснефть 2П 2026. Прибыль падает 3-й год подряд. Спасут ли запуск Восток Ойл и дорогая нефть? Стоит ли держать акции?
С тех пор, как я писала о Роснефти в прошлый раз, ситуация стала хуже. Намного. Несмотря на то, что прошлый год был очень слабым. Падение прибыли продолжается даже несмотря на низкую базу прошлого года.
А тут ещё санкции очередные, регулярные атаки на НПЗ и танкеры. Ну и ЦБ не даёт расслабиться — высокая ставка всё ещё с нами.
С другой стороны, наконец-то удалось выдавить первую нефть Восток Ойла. Историческое событие, кстати, без всяких шуток. Ну и рубль чуть-чуть ослаб, а цена на нефть держится высоко в последнее время.
В общем, давайте разбираться, стали ли акции интереснее.
📌 Разовые факторы и мечты о дивидендах
◽ Выручка: 4,3 трлн (+0,6%)
◽ EBITDA: 1,3 трлн (+23%)
◽ Чистая прибыль: 0,2 трлн (-18,4%)
Роснефть объясняет падение прибыли «неденежными и разовыми факторами». Без них было бы всё прекрасно. Спорить не с чем. Только мне «факторы» разовыми не кажутся. На мой взгляд, атаки на НПЗ, санкции и логистические проблемы пора включать в обычную себестоимость.
Поэтому нет смысла смотреть на успехи в EBITDA и трансформацию её в чистую прибыль (база для дивидендов).
Напоминаю, что дивидендная политика: не менее 50% от чистой прибыли по МСФО.
Рост чистой прибыли и хорошие дивиденды зависят от:
◽ Прекращения разовых списаний. Тут я без комментариев, об этом лучше в блогах у военкоров читать.
◽ Завершение активной фазы инвестиций в Восток Ойл. Проект гигантский, съедает до 1 трлн руб за полугодие.
📌 Восток Ойл
Первые танкеры ледового класса уже загрузили и повезли нефть. Пока — 150 тыс. баррелей в сутки. Цель — 1 млн баррелей.
Ресурсная база — 51 млрд баррелей. Это примерно пятая часть всех разведанных запасов России.
Звучит впечатляюще.
Но выход на прибыль — вопрос не этого года. И даже не следующего.
Кроме непростых переговоров с покупателями (из-за санкций), сложностей с бурением и инфраструктурой, приходится решать ещё и логистические проблемы. Танкеров ледового класса под такой проект не хватает (сейчас их несколько штук, а нужны десятки). Целевая пропускная способность Бухты Север — 30 млн тонн в год во второй половине 2027 года. Чтобы это обеспечить, нужно загружать 6–8 танкеров класса Aframax в день.
📌 Итоги
Роснефть — это ставка на рост бизнеса в 2030-х (если всё сложится).
Но если готовы долго ждать, то длинные ОФЗ сегодня предлагают доходность ~16,5% при минимальных рисках.
Тот же Сбер и растёт (уже сейчас, а не когда-то в будущем), и дивиденды платит не хуже ОФЗ, и не страдает от атак БПЛА.
Я не держу Роснефть, покупать не планирую.
◽ Риски ещё не все реализовались: повреждения инфраструктуры становятся всё более системными. Тема острая, нагнетать не хочется, но и игнорировать не могу.
◽ Высокие цены на нефть держатся из-за Ирана. Ситуация может поменяться в любой момент. Я помню, как в начале 2026 года Роснефть предлагала большие скидки и имела проблемы с поиском покупателей.
#роснефть
Если у вас установлено приложение,
вы можете сразу перейти в канал