Слесарь с дивидендами | Павел Гладких
 Сбер отчитался за полугодие
Всем привет, друзья! 👋🏼
Сбер опубликовал отчет по МСФО за первое полугодие 2026 года. Цифры такие, что даже не верится, что это российский банк в кризис.
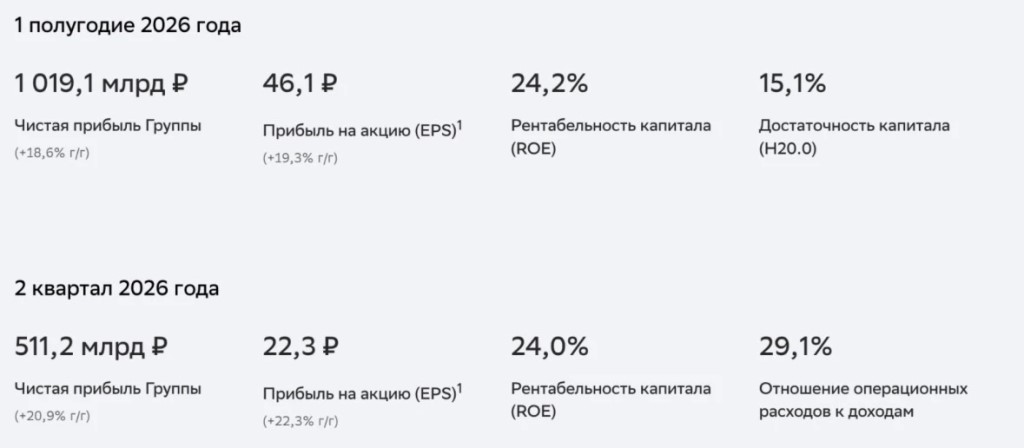
За первое полугодие чистая прибыль — 1 019 млрд рублей. Это +18,6% к прошлому году. За один только второй квартал Сбер заработал 511 млрд — рост на 20,9%.
Рентабельность капитала — 24,2%. Для банка это очень высокий показатель.
Прибыль на акцию — 46 рублей за полугодие.
Откуда такие деньги?
Чистые процентные доходы выросли на 22,5% — до 2 051 млрд рублей. Все благодаря росту кредитного портфеля: розница прибавила 5,6%, корпоративы — 2,9%.
Чистые комиссионные доходы тоже подросли — на 5,4% за полугодие. Особенно хорошо пошли операции с валютой и драгметаллами, плюс СберПрайм тащит.
Расходы на резервы снизились на 11% — кредиты стали лучше отдавать.
Что с клиентами?
Розничных клиентов стало 110,6 млн, корпоративных — 3,5 млн. Сбер укрепил долю на рынке: в кредитовании физлиц — больше 50%, в привлеченных средствах — 45%. Клиенты доверяют.
Ипотека с господдержкой разогнала спрос, а рыночная ипотека ожила благодаря снижению ставок. Средства частных клиентов выросли до 34,5 трлн рублей.
Греф отметил, что банк продолжает внедрять ИИ, и теперь главная цель — цифровые ассистенты, которые будут управлять бизнес-процессами.
Отношение расходов к доходам — 27,9%, что ниже целевых значений. Достаточность капитала выросла до 15,1% перед рекордными дивидендами в 850 млрд рублей.
Мой вывод
Сбер просто красавчики. В кризис, при высоких ставках и неопределенности, банк показывает рост.
Это подтверждает, что я не зря держу его в портфеле.
А что думаете вы? 👇
Всем добра ❤️🔥
Если у вас установлено приложение,
вы можете сразу перейти в канал