Твой ФинПлан = Будущего СЕГОДНЯ
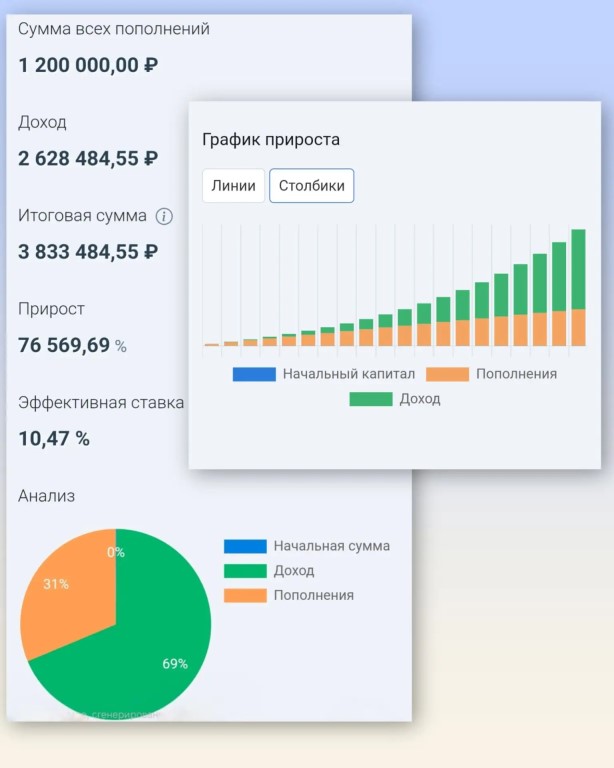 Правильный ответ: В) около 3 800 000 ₽
Как так?
Вы вложили: 5 000 × 12 × 20 = 1 200 000 ₽.
А получили почти 3,8 миллиона.
Разница +2,6 миллиона - это те проценты, которые начислялись на проценты. Так работает сложный процент.
Но давайте честно🤔
3,8 млн через 20 лет — это не квартира. Инфляция съест часть этой суммы. Это правда.
И если сравнивать с сегодняшними ценами, звучит не очень впечатляюще.
Но вот в чём суть.
Если вы не откладываете, через 20 лет у вас будет ноль. Не 3,8 млн, не 1,2 млн. Просто ноль.
А если откладываете, даже под 10% , у вас есть 3,8 млн.
Разница между "ноль" и "3,8 млн" — это и есть разница между "жить на пенсии" и "выживать".
И ещё.
3,8 млн — это консервативный сценарий.
Вклад под 10% — это самый простой и надёжный инструмент. Но есть и другие — с доходностью выше инфляции.
Об этом мы поговорим в следующих задачах.
Главный вывод:
Не "сколько я накоплю", а "что будет, если я не начну".
Если не начну, будет ноль. Если начну, будет капитал, который работает.
И даже если сумма кажется небольшой сегодня, то через 20 лет она станет вашей подушкой. Или чьей-то квартирой. Или образованием для ребёнка.
Всё зависит от того, начнёте ли вы?!😉
Хотите узнать, какой капитал вам нужен, чтобы получать, например, 50 000 в месяц на пенсии?
Напишите мне слово "КАПИТАЛ" и я помогу рассчитать вашу сумму.
Ну что, как считаете, стоит откладывать по 5000, чтобы через 20 лет получить 3,8 млн?😎
С вами Анна Семёнова.
Строим своё будущее сегодня.
@budseg
Если у вас установлено приложение,
вы можете сразу перейти в канал