Учебный Центр "Выше" | Обучение риелторов
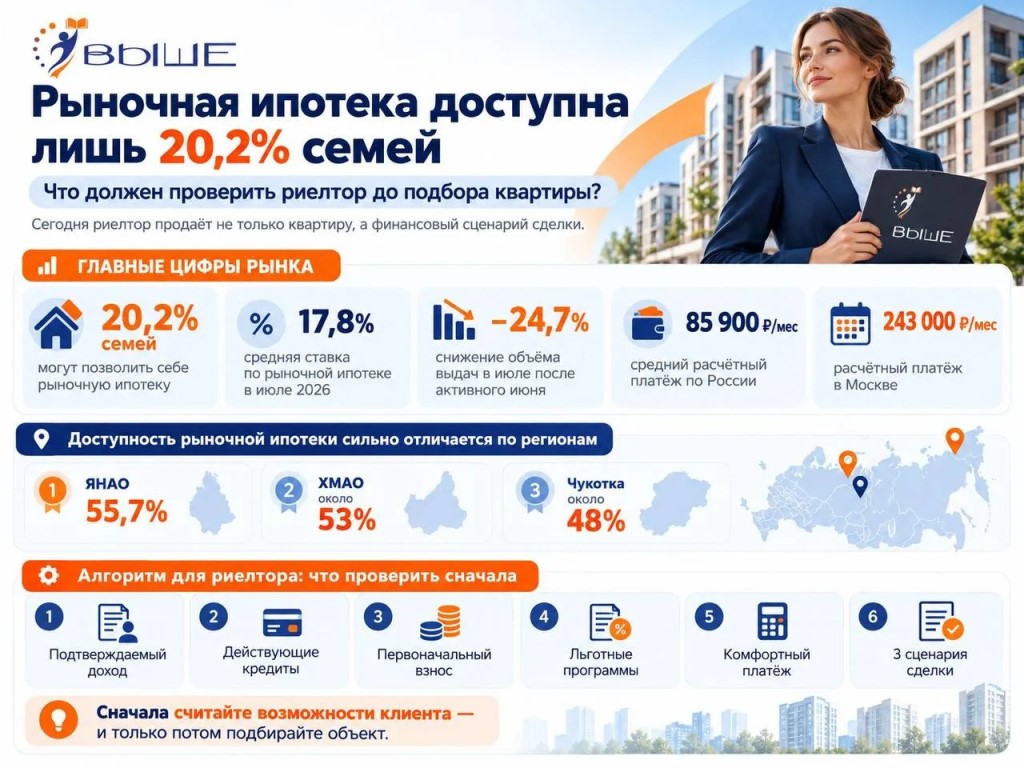 📉 Рыночную ипотеку сегодня может позволить себе только каждая пятая семья.
Свежий рейтинг доступности ипотеки дал довольно отрезвляющую цифру: по состоянию на август 2026 года рыночная ипотека доступна 20,2% российских семей.
Год назад таких семей было 16,1%, в 2024-м — 13,4%. То есть ситуация постепенно улучшается, но до периода 2018–2023 годов, когда показатель держался примерно на уровне 25–33%, рынок пока не вернулся.
И средняя цифра очень обманчива. Например, в ЯНАО рыночную ипотеку на квартиру площадью 60 м² могут позволить себе 55,7% семей. В ХМАО — около 53%, на Чукотке — около 48%.
А в Москве расчётный ежемесячный платёж за такую квартиру достигает примерно 243 000 ₽. Средний по России — около 85 900 ₽ в месяц. Расчёт рейтинга учитывал региональные цены на вторичное жильё, ставки на август 2026 года и распределение официальных зарплат.
В текущих условиях нельзя начинать с подбора объектов. Начинать нужно с мини-финансовой диагностики.
Что мы бы выясняли ДО подбора объектов?
1. Сколько собственных денег есть прямо сейчас?
— деньги на счёте;
— маткапитал;
— средства после продажи другого объекта;
— субсидии;
— помощь работодателя или бюджета, если она предусмотрена конкретной программой.
Почему это критично?
Банк России сейчас отдельно ограничивает долю наиболее рискованных ипотечных выдач. В IV квартале 2026 года для банков установлены лимиты в том числе на кредиты с ПДН выше 80% или первоначальным взносом не более 20%. Особенно ограничивается сочетание ПДН выше 50% + низкий первоначальный взнос. Это не означает автоматический отказ такому клиенту, но банку сложнее наращивать выдачу подобных кредитов.
2. Какой доход банк действительно сможет подтвердить?
Зарплата, ИП, самозанятость, аренда, дополнительные официальные доходы — всё это нужно разбирать до подачи заявки, а не после трёх отказов.
И сюда же сразу:
3. Какие кредиты уже висят на клиенте?
Автокредит. Рассрочки. Потребительские кредиты. Кредитные карты.
Клиент с доходом 180 тысяч без кредитов и клиент с теми же 180 тысячами + автокредитом + двумя кредитками — для банка два разных человека.
4. Только теперь считаем реальный бюджет покупки. Сколько кредита клиент способен обслуживать?
Сейчас рыночная ипотека остаётся дорогой: по последним опубликованным Банком России данным за июль, средневзвешенная ставка по рыночным ИЖК составляла 17,8%.
5. После этого строим не одну сделку, а 3 сценария
Допустим, клиент не проходит на желаемую квартиру по стандартной рыночной ипотеке.
Что можно менять?
Сценарий А — увеличить первоначальный взнос.
Продать имеющийся объект, добавить маткапитал, накопления, рассмотреть более дешёвую квартиру.
Сценарий Б — проверить льготную программу.
Семейная ипотека, сельская, военная, отдельные региональные программы — если клиент под них действительно подходит.
Сценарий В — изменить сам объект.
Другой район, регион. Меньшая площадь. Новостройка вместо вторички или наоборот. Дом вместо квартиры.
Потому что иногда клиент не может купить конкретную квартиру.
Но из этого совершенно не следует, что он вообще не может купить недвижимость.
Очень простой алгоритм первичной квалификации⬇️
До первого полноценного подбора узнать 6 вещей:
подтверждаемый доход семьи;
действующие кредитные обязательства;
размер первоначального взноса;
есть ли недвижимость, которую планируют продавать;
право на льготные программы;
максимально комфортный ежемесячный платёж.
И только потом открывать подбор.
Рынок сейчас действительно сложнее. Но парадокс в том, что именно поэтому сильный риелтор становится клиенту нужнее, а не меньше нужен.
Потому что объявление человек найдёт сам. А вот собрать из его дохода, первоначального взноса, программы, объекта и банковских требований рабочую сделку — это уже профессия💙
➡️Учебный Центр «Выше»
Если у вас установлено приложение,
вы можете сразу перейти в канал