Уютный разбирает | Инвестиции
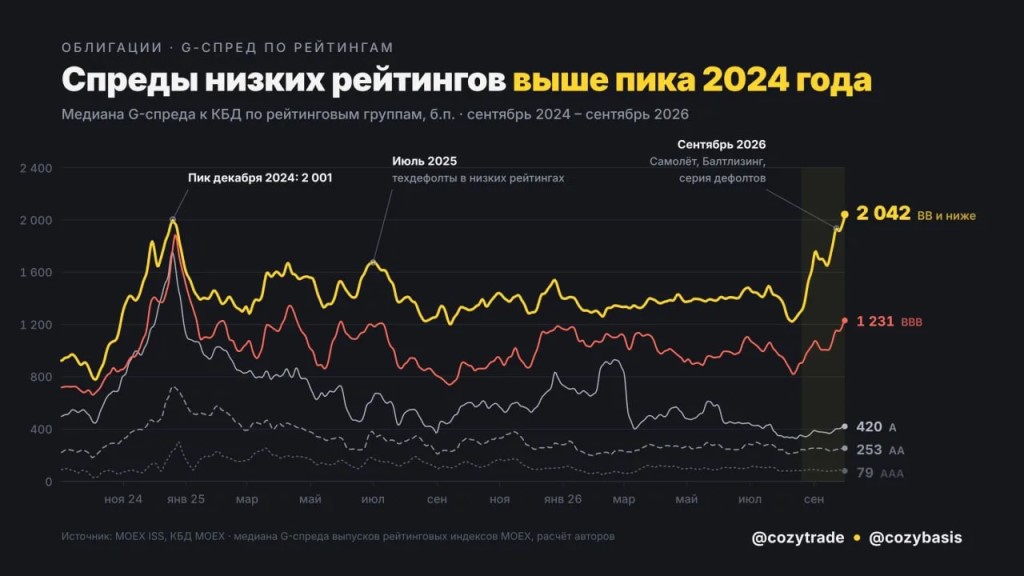 🧐 Та же температура, другой диагноз. Динамика кредитных спредов:
Собрал для аналитики небольшой график по динамике кредитных спредов в разных рейтинговых группах по облигациям…
И выводы тут будут важные…
———
📚 Что такое G-спред:
— Это то, сколько рынок доплачивает за риск эмитента сверх ОФЗ той же дюрации.
— Растет спред, значит, инвесторы сильнее боятся, что им не вернут деньги.
Медиана в группе BB и ниже дошла до 2 165 б.п.
— Это выше пика декабря 2024 года, когда рынок паниковал из-за ставки 21%. С тех пор ставка снизилась до 14%, а мы снова там же.
🤔 Напрашивается простая сделка? Тогда спреды за полтора месяца сжались на ~750 б.п., значит, сейчас можно набирать ВДО и ждать того же? Увы, - я считаю, что нет.
А что изменилось?
———
👇‼️ Чем сейчас отличается от 2024:
1️⃣ Боятся другого.
— Тогда боялись ставки и продавали всё подряд.
Спред в группе А доходил примерно до 1 800 б.п., почти как у ВДО. Сейчас А стоит на 415 б.п., АА на 245. Разрыв между BB и А вырос с пары сотен пунктов до 1 750.
— Рынок боится не дорогих денег, а дефолтов конкретных компаний.
2️⃣ Главное лекарство уже использовано.
— В 2024 году спреды сжались, как только стало понятно, что ставку дальше поднимать не будут.
— Сейчас ставка уже на 7 п.п. ниже пика, а в сентябре ЦБ впервые с апреля 2025 года взял паузу. Большого разворота, который бы всех спас, ждать неоткуда.
3️⃣ Проценты съели прибыль.
— По выборке крупнейших компаний ЦБ доля долга с ICR ниже 3 выросла с 42% в 2024 году до 75,4% по итогам 2025-го.
Проще говоря, по трем четвертям долга прибыль покрывает проценты меньше чем в три раза.
— И это крупный бизнес, у ВДО картина хуже (!).
4️⃣ Долг растет, прибыль падает.
— ЦБ отмечает рост задолженности на фоне снижения операционных результатов.
5️⃣ Дорогие купоны никуда не делись.
— Выпуски 2024–2025 годов размещали под 20%+ с фиксированным купоном.
— Ставка ЦБ снизилась, а по этим бумагам компании платят по старым ставкам до погашения. Самолёт, например, гасил БО-П20 с купоном 21,25%.
6️⃣ Кубышки пустые.
— В 2024 году компании заходили в высокие ставки с запасом денег.
Два года обслуживания долга под 20% этот запас съели.
Отсюда «технические» задержки.
7️⃣ Рефинансировать нужно много.
— В 2026 году эмитентам предстоит выплатить инвесторам не менее 4 трлн рублей.
— Осенью идут оферты: только у Балтлизинга в ноябре 11,5 млрд.
8️⃣ Банки осторожнее.
— Для ЦБ ICR ниже 3 служит сигналом заранее ограничивать банкам лимиты на таких заемщиков. Значит, если облигационный рынок закрыт, перехватиться кредитом в банке тоже сложнее.
9️⃣ Риск ползет вверх по шкале.
— Раньше проблемы были у мелких ВДО, теперь под ударом крупные имена.
🔟 Корзина стала слабее.
— В 2025 году на рынок пришло много новых эмитентов с рейтингами от BBB+ до B-: 96 за девять месяцев против 72 годом ранее.
— Медиана BB сегодня считается по более слабому составу, чем в 2024 году.
———
🧩 И что в итоге?
🔮 Быстрой нормализации я не жду.
— Снижение ставки на 25–50 б.п. не вылечит долг, который вырос, и прибыль, которая упала.
В 2024 году покупка ВДО была ставкой на макро, сейчас - это лотерея на кредитный риск.
🤷♂️ Доходности приятные у многих эмитентов, но не все из них выживут, поэтому пользоваться данной ситуацией может и надо, но с грамотным риск-менеджментом.
———
🫖 Такие дела…
Лайк, если пост был интересен👍
Если у вас установлено приложение,
вы можете сразу перейти в канал