Уютный разбирает | Инвестиции
 🤝 Всё плохо, поэтому покупаем?
Альфа-Капитал о втором полугодии:
🔮 Продолжая анализировать стратегии и прогнозы…
— Альфа-Капитал выпустил журнал со стратегией на 2П 2026 и интервью с НАУФОР и Мосбиржей.
Для вас как всегда самое интересное 😁👇
——————
🪙 Ставка и рубль:
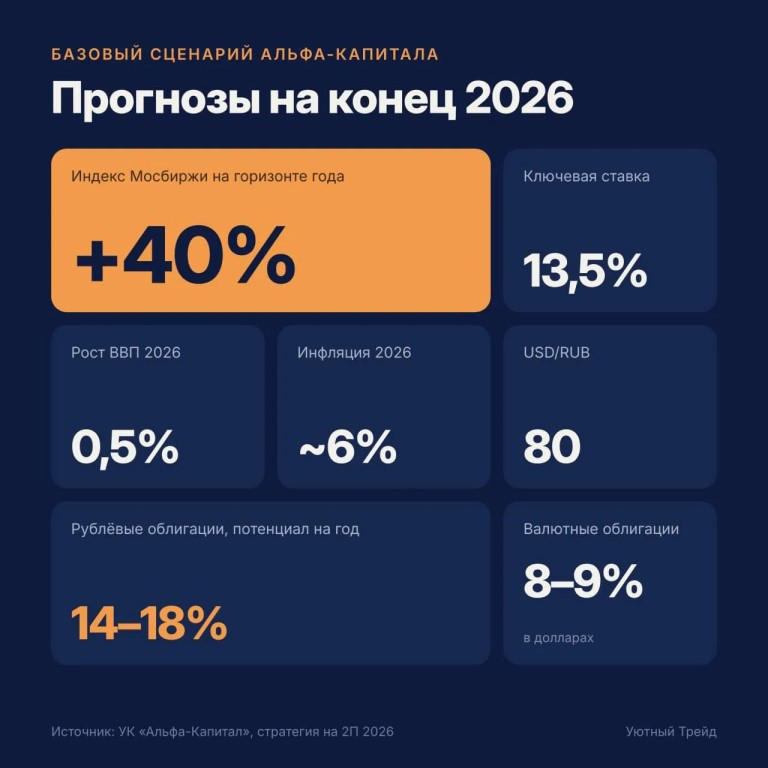
🔮 Альфа ждёт ключ 13,5% на конец 2026 при инфляции около 6%.
📊 Рубль летом был крепче 71, сейчас 80–85.
— Прогноз на конец года - 80 (тут важно понимать, что стартегия писалась месяц назад, - до снижения цены отсечения нефти минфином, что создаст доп.покупки валюты, поэтому прогноз может и устарел, - кто знает 😁)
——————
🤝 Облигации: кривая закладывает слишком жёсткий сценарий.
📈 Длинные ОФЗ летом ушли выше 16%, Минфин в июле и августе взял паузу в размещениях.
— Позиция Альфы: кривая фактически не верит в снижение ставки, - и это перебор.
Логика простая. Даже сам ЦБ рисует среднюю ставку на 2027 в 10,5–12,5%, а длинный госдолг стоит 16%.
— База по рублёвым облигациям 14–18% на горизонте года.
📉 По ВДО сигнал обратный.
— Премия индекса ВДО к ОФЗ с начала года болтается в диапазоне 1–15% при норме 4–8%.
Дефолтов больше, рефинансирование для третьего эшелона сжимается.
— Доходность в ВДО уже не всегда платит за риск, смещаемся в качество.
🔜 Тактика по горизонту: до года - фонды денежного рынка, флоатеры и коротыши.
— От года - качественные корпораты плюс доля длинных ОФЗ.
Валютные облигации в базе дают 8–9% в долларах.
——————
‼️👀 Акции: +40% по индексу!
Самый смелый прогноз номера.
Индекс Мосбиржи +40% на горизонте года.
— Аргумент в том, что вменённая доходность акций на уровнях весны и осени 2022 и декабря 2024, - рынок оценён как в сильный стресс.
То есть те самые «все плохо - покупаем».
👇 Фавориты👇:
1. Крупные банки.
— Снижение ставки удешевляет фондирование быстрее, чем падает доходность активов, плюс высокая дивдоходность.
Риск в качестве кредитов.
2. Телеком.
— Держит рост и рентабельность даже в слабом макро.
3. Медицина и фарма.
— Двузначный рост выручки и EBITDA на консолидации.
4. Нефтегаз.
— Лучший среди сырья, но долю сырьевиков советуют держать умеренной.
5. В IT: драйвер - финтех, реклама и потребсегмент под давлением.
🤷♂️ Аутсайдеры: потребсектор (дорогие товары и всё, что живёт на кредите) и разработчики ПО, которых давят и ставки в оценке, и урезанные IT-бюджеты корпоратов и госзаказчиков.
———
📰 Интересное из интервью НАУФОР:
1. Чтобы удвоить капитализацию, нужно 1,2 трлн в год на IPO шесть лет подряд.
— Деньги в систему приходят (около 4 трлн в год), но уходят в долг и денежный рынок.
2. ПИФы акций за 10 лет дали +160%, смешанные +120% при инфляции 84%.
— Но за последние три года крупнейшие фонды акций принесли около 9%, а фонды облигаций 40%+ (данные УК «Первая»).
3. ИИС-3 в НАУФОР считают неудачным: предлагают не повышать срок до 10 лет, а для чеков до 400 тыс. снизить до 3. 2026 последний год, когда ИИС-3 открывается на 5 лет.
4. Ультрасостоятельные клиенты держат до 85% ликвидного портфеля в облигациях.
— То есть самые большие деньги в акции пока не верят.
——————
🫖 Мой вывод:
👉 По облигациям позиция взвешенная, спорить сложно: длинные ОФЗ как ставка на нормализацию, ВДО только с жёстким отбором.
👉 А вот +40% по индексу - это прогноз управляющей компании, которая продаёт фонды акций. И он упирается в то, что ставка должна реально пойти вниз - при бюджете с дефицитом 2,8% ВВП.
— Дешевизна рынка факт уже давно, - триггера пока нет 🤷♂️
———
👍 Лайк, если продолжаем разбор стратегий разных брокеров и УК… 👇
Если у вас установлено приложение,
вы можете сразу перейти в канал