Уютный разбирает | Инвестиции
 🧐 Свежая первичка: где реально доплачивают?
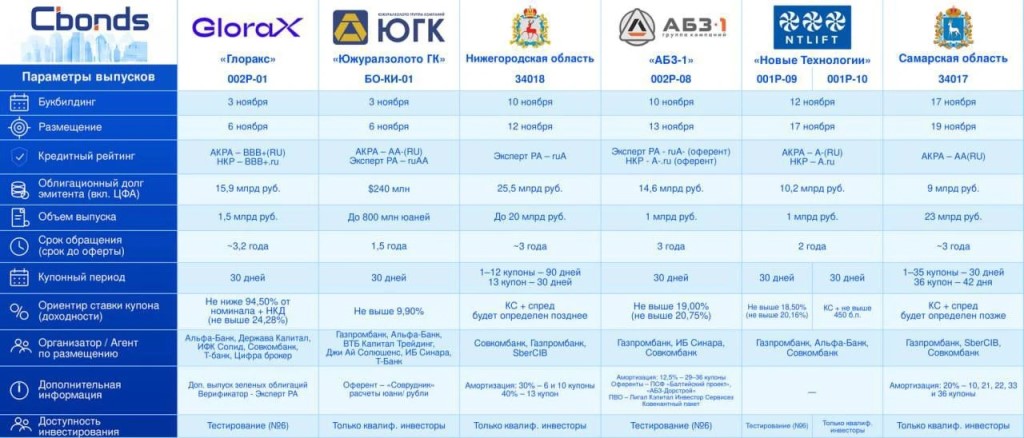
В календаре на первую половину ноября шесть эмитентов. Поехали:
———
⚙️ Новые Технологии, 001Р-09 / 001Р-10
😁 Это не лифты. Компания из Чистополя делает погружные насосы (УЭЦН) для нефтяников и продаёт их, сдаёт в прокат и обслуживает.
—> Два транша на 2 года: фикс до 18,5% (YTM до 20,16%, дюрация около 1,7 года) и флоатер КС + до 450 бп. Рейтинги: АКРА A-(RU), НКР A.ru.
По потолку фикс даёт G-спред около 550 бп. Собственная НовТехнБ2 торгуется около 400 бп, бумаги Борца (прямой конкурент с тем же A-) в диапазоне 390–460 бп.
— Получается около 150 бп сверху, и это лучшая премия в календаре.
— Есть запас на срезание купона: при 17,5% спред около 430 бп, всё ещё не хуже кривой. При купоне ниже 17% (около 370 бп) премия заканчивается.
🤔 Флоатер на КС+450 даёт меньше, чем старые флоатеры самой компании (КС+550 и КС+650) и флоатер АБЗ-1 (КС+500).
— При ключевой 14% оба транша сейчас платят одинаковые 18,5%.
👉 Но если ставку снизят, фикс сохранит купон, а у флоатера упадёт. Из двух можно рассмотреть фикс.
👀 В МСФО за 2025 год аудитор впервые не смог подтвердить оценку запасов на 1,14 млрд, которые оприходовали при демонтаже оборудования. Это порядка 40% чистой прибыли года (2,72 млрд).
— К тому же «Эксперт РА» в прошлом году отозвал рейтинг и среди причин назвал нехватку информации.
— Сами метрики терпимые: ЧД/EBITDA около 1,7х, скорр. EBITDA 9,9 млрд против примерно 3,6 млрд процентов (покрытие около 2,75х, жёлтая зона). Но EBITDA тут «скорректированная», а выручка по РСБУ за 2025 год упала на 16%.
💭 Фикс можно брать при купоне от 17,5% и выше, но в совсем небольшом объёме, - качество отчётности под вопросом.
Флоатер мимо.
———
🏗 АБЗ-1, 002Р-08:
—> Фикс до 19% (YTM до 20,75%) на 3 года, амортизация по 12,5% в последние 8 месяцев, дюрация около 2,1 года. Рейтинг ruA- / A-.ru
Это дорожное строительство Петербурга и Ленобласти, а не только асфальтовый завод.
По потолку G-спред около 580 бп. У собственных 2Р06 и 2Р07 547–557 бп, медиана фиксов A- той же дюрации около 490 бп.
— То есть к своей кривой всего около 25 бп.
— Если купон срежут хотя бы на 25 бп, как в сентябре по 2Р07, выпуск ляжет ровно на кривую.
Премии за первичку не будет.
💭👉 На первичке - мимо.
Если нужна дорожная стройка в портфеле, 2Р06 и 2Р07 на вторичке дают те же около 20%.
———
🏛 Нижегородская обл. 34018 и Самарская обл. 34017:
Оба выпуска флоатеры, спред объявят позже, - оба только для квалов.
—> Нижегородская (ruA): до 20 млрд при облигационном долге 25,5 млрд, с амортизацией дюрация около 2 лет.
— Её флоатер НижгорОб17 (КС+215) стоит выше номинала, то есть рынок оценивает регион примерно в КС+170–180. Субфедералы уровня AA (Башкирия, Новосибирск, Якутия) торгуются в КС+145–170.
— Спред шире 200 бп интересен, уже 170 бп нет смысла.
—> Самарская (AA(RU)): 23 млрд при облигационном долге 9 млрд, долг в бумагах вырастет почти вчетверо за один выпуск.
— Бюджет-2026 после корректировки заложен с дефицитом около 30 млрд при доходах 322 млрд, так что выпуск по сути закрывает дефицит. Справедливый спред около КС+150–170.
💭 Это хороший паркинг, а не идея.
— Около 1,5–2 п.п. сверху ключевой ставки за почти нулевой кредитный риск - очень неплохо, разве что ликвидность у региональных флоатеров слабая.
———
🌿 Глоракс, доразмещение 002Р-01:
—> Выпуск разбирали отдельно, напомню только цену.
Доразмещение по цене не ниже 94,5% (YTM до 24,28%), сама 002Р-01 на вторичке сейчас 94,9% (24,07%).
Премия к своему же выпуску сжалась до около 20 бп по потолку и исчезнет, если в книге цену поднимут выше 95%.
———
🙋♂️ Что-то берёте из этого?
Лайк, если эти обзоры полезны👍
И отличных нам выходных! 🙌
Если у вас установлено приложение,
вы можете сразу перейти в канал