Инвестиции на диване
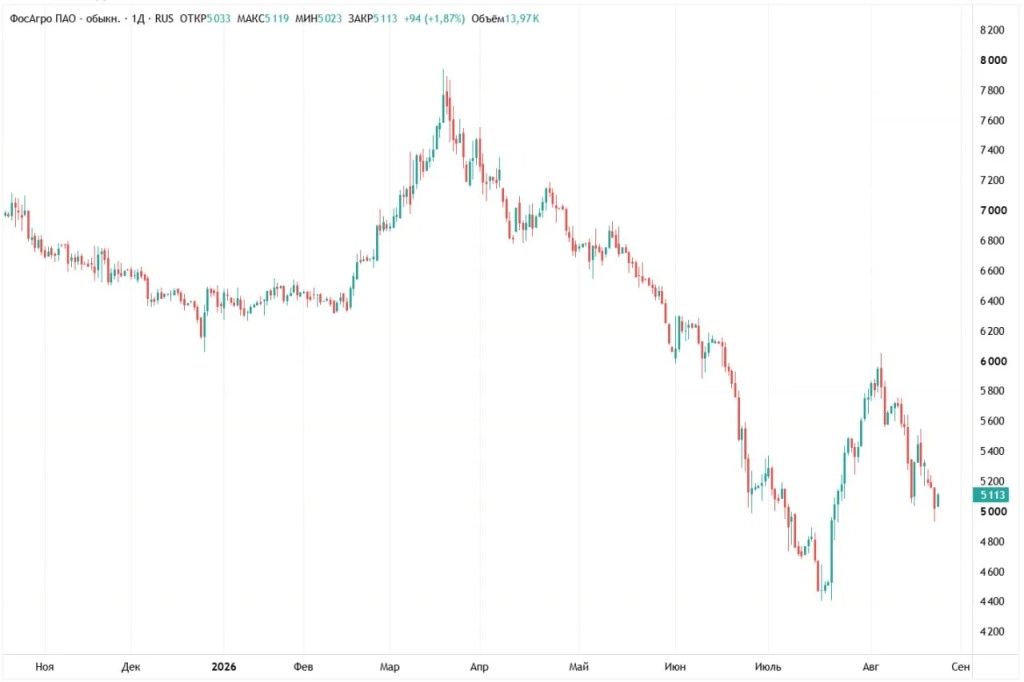 🌾 Фосагро — где деньги?
На выходных Фосагро отчиталась за первое полугодие 2026 и разочаровала инвесторов. Посмотрим, что стало причиной пессимизма.
📍 Выручка упала на 5,8% и составила 281,4 млрд руб.
📍 Себестоимость продукции увеличилась на 22,4%, до 194,6 млрд руб.
📍 Операционная прибыль рухнула на 49,4%, до 37,9 млрд руб.
📍 Чистая прибыль оказалась ниже на 75,3% — 18,7 млрд руб.
Как видим, результаты плачевные, и это с учетом того, что из-за войны в Иране цены на фосфорные удобрения выросли на 27%. И причин таких слабых результатов несколько:
Возможное снижение производства. Фосагро с конца прошлого года не раскрывает операционную отчетность, но снижение выручки в первом квартале и небольшой рост на 7% — во втором говорят о том, что производство могло снизиться.
Крепкий рубль. Сейчас курс рубля уже постепенно восстановился, но в первом полугодии он был крепче, чем в 2025. Из-за курсовой переоценки результаты оказались слабее ожиданий, т.к. Фосагро – это экспортер.
Рост себестоимости. Из-за войны в Иране выросли цены не только на удобрения, но и на серу — ключевой компонент для их производства. Причем на последнюю цены выросли более чем в 2 раза. В результате затраты Фосагро на серу в первом полугодии выросли с 18,2 млрд руб. до 41,7 млрд руб. Также важно отметить рост расходов на услуги по охране и пожарной безопасности во II квартале в 5,7 раза до 3,6 млрд руб. Это может быть связано с атаками БПЛА — в марте-апреле этого года одно из предприятий Фосагро уже подвергалось ударам.
По дивидендам у Фосагро сейчас тоже туго. За 2025 год компания решила не выплачивать дивиденды. По итогам первого полугодия 2026 свободного денежного потока хватит лишь на 117 руб. дивидендов на акцию (~2% дивдоходности). При этом значение “чистый долг/EBITDA” у компании сейчас на уровне 2,1х, а по дивполитике она может платить менее 50% FCF при значении выше 1,5х. Проще говоря, дивидендов и за первый квартал мы можем не увидеть.
👉 Итого. Как мы видим, у Фосагро сейчас есть трудности, но все они решаемы. Гораздо страшнее то, что менеджмент постепенно отворачивается от миноритариев. С прошлого года они отменили дивиденды, перестали публиковать операционные отчеты, а также пресс-релизы к финансовым. Если со временем компания не станет вновь прозрачной, мы потеряем еще одного из немногих качественных эмитентов на бирже.
⭐️Канал в Max
Если у вас установлено приложение,
вы можете сразу перейти в канал