Константин Двинский
 Что происходит с рублем? Тезисный разбор.
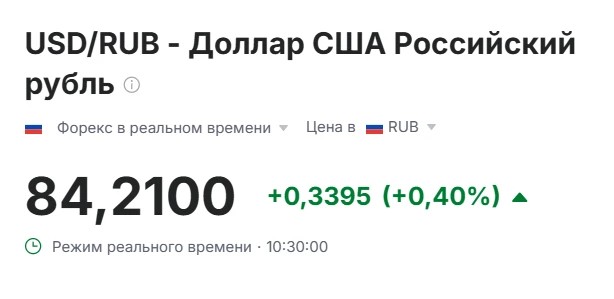
Ослабление рубля в марте носит структурный характер. Курс доллара превысил 84 руб., юань закрепился выше 12 руб., показав рост на 7–8% за две недели. Основная причина — сформировавшийся дефицит валютной ликвидности, а не краткосрочная рыночная волатильность.
Ключевым триггером стало прекращение валютных продаж Минфином. Если ранее рынок получал до 12 млрд руб. в день, то после 10 марта объем сократился до 4,6 млрд руб. через операции ЦБ. Потеря основного источника предложения быстро прекратила давить на курс.
Дополнительный фактор — резкое снижение экспортной выручки. Продажи валюты экспортерами в феврале упали до $3,5 млрд, обновив минимум и сократившись более чем в три раза к прошлому году. Слабая нефтяная конъюнктура с ценами около $40-45 за баррель Urals в ноябре-феврале ограничила приток валюты в страну. Здесь важно помнить, что экспортная выручка приходит в страну с лагом в 2-2,5 месяца от момента заключения контракта. Поэтому сейчас валютный рынок все еще живет при Urals в 40-45$.
На стороне спроса сформировался встречный импульс. Импортеры ускорили закупки валюты, стремясь зафиксировать текущие уровни. Параллельно выросла спекулятивная активность: длинные позиции на фьючерсах увеличились до 563 млрд руб., формируя дополнительный разгон котировок.
Индикатором дефицита стала динамика ставок в юанях — до 11-12% годовых и полная выборка лимитов свопов с ЦБ. Это указывает на дефицит ликвидности.
В краткосрочной перспективе рубль остается при текущих вводных с потенциалом движения к 85–87 за доллар.
Константин Двинский. Подписаться.
Если у вас установлено приложение,
вы можете сразу перейти в канал