Простые Инвестиции
 🥩Черкизово. Еда - новый ресурс?
Трудности с экспортом зерна увеличивают предложение внутри страны и оказывают давление на внутренние цены. Для растениеводов это не самая приятная история, но есть и другая сторона.
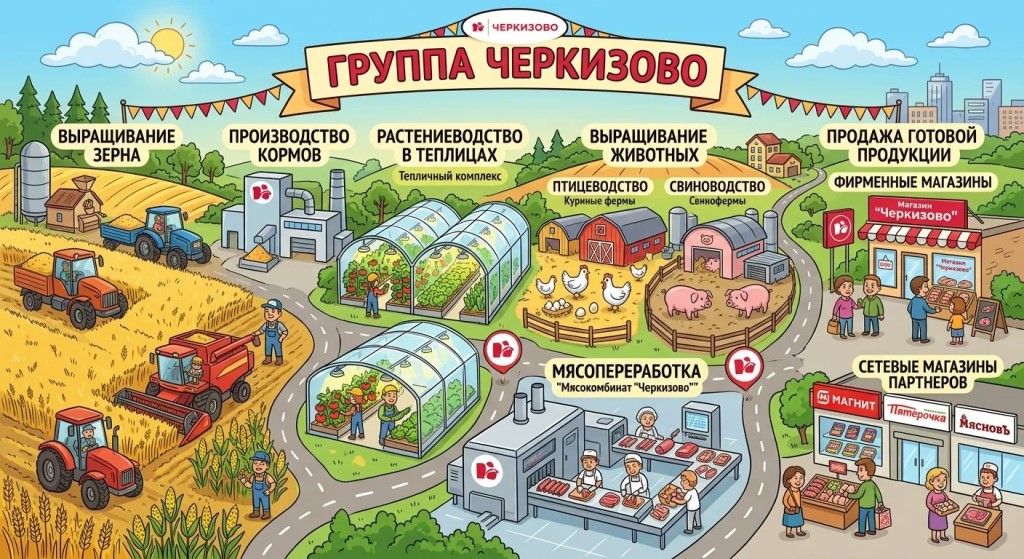
Одни продают зерно, другие покупает его, превращая в корма, мясо и продукцию с добавленной стоимостью. Этим и занимается Группа Черкизово.
Компания вертикально интегрирована и сама занимается растениеводством, поэтому часть выгоды от дешёвого кормового сырья компенсируется более слабой экономикой собственного зернового направления.
Соответственно маржа способна перемещаться внутри производственной цепочки, а компания входит в этот период уже с очень интересной финансовой базой.
За первые 6 месяцев 2026 года выручка выросла до 141.6 млрд рублей, скорректированная чистая прибыль увеличилась с 1.4 до 10.1 млрд. Чистый долг/EBITDA снизился до 2.2х.
Тут появляется ещё один аргумент – дивиденды. В апреле компания уже выплатила за 2025 год по 229.37 рубля на акцию. За первое полугодие 26 года были рекомендованы ещё 120.19, это ≈3,5%.
Прогноз на 2-е полугодие около 176,81, что около 5.13% доходности. Суммарный дивиденд за весь 2026 год может составить около 297, ≈8.63%.
Основной апсайд к целевым ценам может реализоваться по мере восстановления экспорта в Азию и снижения капитальных затрат компании.
Я продолжу наблюдать уже за динамикой зерна, кормов и маржинальностью мясных сегментов. А ещё важно то, насколько быстро компания продолжит сокращать долговую нагрузку.
Держите акции компании в портфеле?
👍Да
🔥Нет
🤔Присматриваюсь
Если у вас установлено приложение,
вы можете сразу перейти в канал