Фундаменталка | Инвестиции | Дивиденды
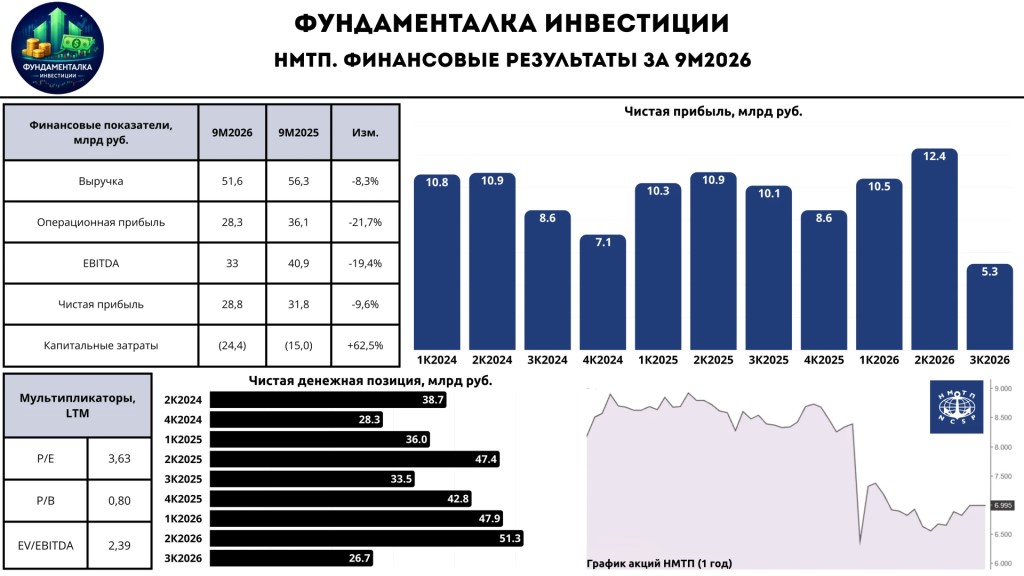 🚢 НМТП. Реализовавшиеся риски давят на результат
Дорогие подписчики! Начинаем торговую неделю с разбора финансовых результатов за 9 месяцев 2026 года крупнейшего портового холдинга НМТП. Традиционно пройдемся по ключевым моментам:
- Выручка: 51,6 млрд руб (-8,3% г/г)
- EBITDA: 33 млрд руб (-19,4% г/г)
- Операционная прибыль: 28,3 млрд руб (-21,7% г/г)
- Чистая прибыль: 28,8 млрд руб (-9,6% г/г)
📉 По итогам 9М2026 выручка продемонстрировала снижение на 8,3% г/г - до 51,6 млрд руб. из-за сокращения отгрузок в портах Азово-Черноморского бассейна на фоне атак БПЛА. При этом особенно слабым оказался 3К2026: выручка за июль–сентябрь составила всего 11,9 млрд руб. против 17,6 млрд руб. годом ранее, то есть падение достигло 32,3% г/г. Падение выручки от основного бизнеса в сочетании с ростом операционных затрат в результате привело к снижению EBITDA на 19,4% г/г - до 33 млрд руб., а также чистой прибыли на 9,6% г/г - до 28,8 млрд руб.
*Чистая прибыль выглядит устойчивее операционной благодаря финансовым доходам и положительной курсовой разнице (750 млн руб. против убытка в 2,3 млрд руб. годом ранее). При этом это не отменяет ухудшения основной деятельности.
— операционные расходы выросли на 20,9% г/г - до 18,6 млрд руб.
— расходы на вознаграждение работникам увеличились на 27,1% г/г - до 9,6 млрд руб.
— страховые взносы выросли на 16,6% г/г - до 2,3 млрд руб.
— финансовые доходы остались без изменений на уровне 8 млрд руб.
— рентабельность EBITDA снизилась с 72,6% до 63,9%.
✅ Из позитивного: на конец 9М2026 НМТП имеет чистую денежную позицию в размере 26,7 млрд руб. — чистый долг отрицательный. Здесь же отмечу, что по итогам отчетного периода денежная позиция заметно сократилась из-за падения доходов и значительных капитальных затрат.
— CAPEX вырос на 62,5% г/г - до 24,4 млрд руб.
— FCF отрицательный: -1,9 млрд руб.
–––––––––––––––––––––––––––
💼 Что будет с дивидендами?
Напомню, что за 2025 год НМТП выплатили 1,1448 рубля дивидендов или 13,7% дивдоходности на момент отсечки.
В прошлом обзоре за 1П2026 я отмечал, что мой базовый прогноз по дивидендам составляет порядка 1 рубля на акцию. На фоне заметного ухудшения результатов я вынужден скорректировать прогноз до ~0,92 копеек (13,1% ДД) исходя из обновленных ожиданий по чистой прибыли за 2026 год (~34 млрд руб. / fwd P/E 2026 = ~3,9x).
При этом отмечу, что если 4К2026 получится очень слабым, то выплаты могут быть ещё ниже ориентира в 0,9 копеек.
–––––––––––––––––––––––––––
Итого:
Если брать в общем, то свежая отчетность НМТП не сулит ничего хорошего. Основные опасения, о которых я писал после 1П2026, подтверждаются: выручка пошла вниз, расходы продолжают расти, рентабельность снижается. Дополнительно давит высокая инвестиционная программа, которая уже заметно отражается на свободном денежном потоке.
При этом этом всём у компании по-прежнему остаются и сильные стороны: прибыльность, положительная чистая денежная позиция и долгосрочный потенциал развития мощностей, в том числе за счёт глубоководного железорудного терминала.
На мой взгляд, после этой отчётности запас привлекательности НМТП стал ещё меньше. Дальше многое будет зависеть от четвертого квартала: сможет ли компания стабилизировать результаты или снижение показателей получит системный характер.
Прошу поддержать пост лайком🔥
Если у вас установлено приложение,
вы можете сразу перейти в канал