PRO СТРОЙКУ
 Семейная ипотека снова оказалась в центре внимания рынка — и на этот раз уже не из-за слухов о возможном ужесточении, а потому что новые параметры официально утверждены и начнут действовать с 1 октября. При этом разговоры о том, что после этой реформы программу могут продолжить закручивать, уже появляются снова. И здесь возникает вопрос: где заканчивается реальная подготовка новых решений, а где начинается обычная рыночная нервозность, которая сама по себе подталкивает людей быстрее оформлять сделки.
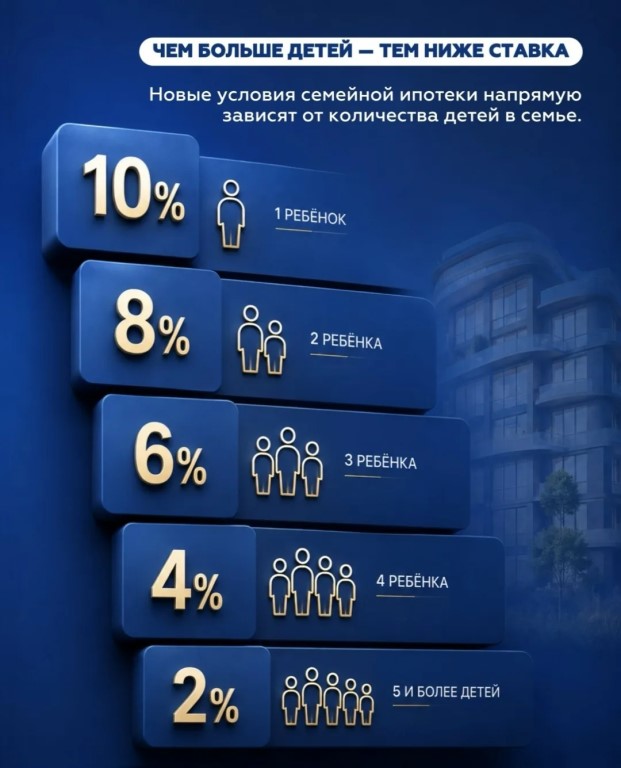
С 1 октября для большинства регионов ставка будет зависеть от количества детей: 10% при одном ребенке, 8% при двух, 6% при трех, 4% при четырех и 2% при пяти и более детях. Одновременно меняются кредитные лимиты — от 6 млн рублей для семьи с одним ребенком до 10 млн для семей с тремя и более детьми. Кроме того, срок льготного субсидирования ограничивается 15 годами. При этом для строительства частного дома условия сохраняются гораздо мягче — ставка до 6% независимо от числа детей.
Именно здесь возникает пространство для новых слухов. Еще летом власти уже переносили изменение программы: первоначально его ожидали с 1 июля, но Минфин оставил прежние условия до 1 октября, объяснив это продолжающейся проработкой предложений. Поэтому нынешнее обсуждение возможного следующего шага выглядит не совсем взятым с потолка. Но подтвержденного решения о новом ужесточении после 1 октября сейчас нет. Более того, сама конструкция программы продлена до конца 2030 года.
И тут важна одна поправка к распространенному представлению о том, что «этим занимается Госдума». Парламент действительно принимает законы, связанные с ипотекой, но параметры самой «Семейной ипотеки» определяются прежде всего правительством и Минфином в рамках механизма субсидирования. В подготовке реформы участвуют также Минстрой, ЦБ и «ДОМ.РФ». Именно Минфин 24 сентября объявил утвержденные с 1 октября параметры. Поэтому ждать от депутатов отдельного закона с надписью «ужесточить семейную ипотеку» не совсем правильно.
Для Воронежа эта история особенно чувствительная. По данным местных участников рынка, за первое полугодие жители области заключили более 3 тыс. сделок по семейной ипотеке, причем на нее приходится около 95% выдач в рамках государственных ипотечных программ. В целом ипотечные выдачи в регионе за январь–июнь выросли примерно на 50%, до 27,3 млрд рублей.
Поэтому любые разговоры о следующем ограничении здесь немедленно превращаются в фактор спроса. Если покупатель считает, что через несколько месяцев условия станут хуже, он переносит сделку с будущего на сегодняшний день. Именно такой эффект уже наблюдался перед нынешней реформой: рынок заранее отыгрывал ожидаемые изменения, а сентябрьский спрос получил дополнительный импульс от приближения 1 октября. Сейчас получается парадокс: чем больше говорят о возможном новом ужесточении, тем больше стимулов у покупателей не ждать его.
Для застройщиков это тоже двойственная ситуация. С одной стороны, нынешняя реформа делает семейную ипотеку более адресной и сохраняет наиболее льготные условия для многодетных. С другой — в Воронежской области значительная часть потенциального массового спроса теперь окажется в категориях с 8–10%, а значит, покупателю придется внимательнее считать ежемесячный платеж.
Если у вас установлено приложение,
вы можете сразу перейти в канал