ОБЛИГАЦИИ | SC
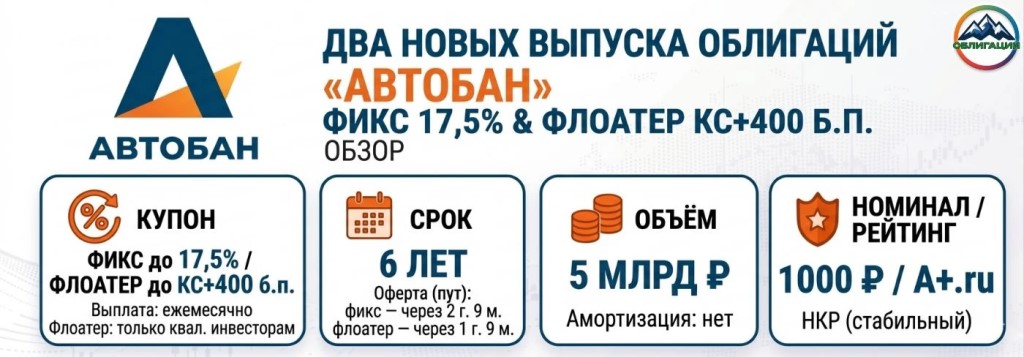 «Автобан»: два новых выпуска — фикс 17,5% и флоатер КС+400 б.п. — обзор
АО «ИСК „Автобан“» — один из ключевых игроков на российском рынке дорожно-мостового строительства, участвует в крупнейших ГЧП-проектах. Портфель нереализованных проектов кратно превышает годовую выручку, география охватывает несколько федеральных округов.
📅 Завтра пройдет сбор заявок по двум выпускам: БО-П08 (фикс) и БО-П09 (флоатер):
- Купон (ежемесячный): фикс до 17,5% / флоатер до КС+400 б.п.
- Срок: 6 лет
- Общий объём: 5 млрд руб.
- Амортизация: нет
- Оферта (пут): фикс — через 2 года 9 мес., флоатер — через 1 год 9 мес.
- Номинал: 1000 руб.
- Флоатер только для квалифицированных инвесторов
💼Кредитный рейтинг
НКР: A+.ru, прогноз «стабильный»
Сильные стороны: сильные рыночные позиции, огромный портфель проектов, национальный масштаб, диверсификация по объектам.
Сдерживающие факторы: низкая диверсификация клиентов (более половины выручки — «Автодор» и Росавтодор), волатильность выручки, умеренно низкая рентабельность.
Финансовый профиль (по оценке НКР):
- Низкая долговая нагрузка;
- Высокое обслуживание долга;
- Высокая ликвидность (большие неиспользованные кредитные линии, диверсификация кредиторов).
Теперь посмотрим на последний отчет 👇
📊Финансовые результаты (МСФО, 6 мес. 2025 г.)
- Выручка: 44,9 млрд руб. (-12% г/г)
- Операционная прибыль: 4,1 млрд руб. (-38% г/г)
- Чистая прибыль: 3,8 млрд руб. (-41% г/г)
- Активы: 190,8 млрд руб. (-9% с начала года)
- Собственный капитал: 44,3 млрд руб. (-3%)
- Кредиты и займы: 81,6 млрд руб. (+2,5%)
- Чистый долг: 64,2 млрд руб. (=)
- ЧД/Капитал: 1,44х (1,4х на начало года)
- OCF: 5,6 млрд руб. (против -16,1 млрд руб. годом ранее)
- ICR: 0,5 (1,3 годом ранее)
- Коэф. текущей ликвидности: 1,1 (1,2 на начало года)
- Коэф. автономии: 0,23 (=)
💡Что говорят цифры
Компания остаётся крупным игроком с устойчивым портфелем заказов. Долговая нагрузка низкая, ликвидность по оценке НКР поддерживается широкими кредитными линиями. Операционный денежный поток улучшился и вышел в положительное поле — значительный позитив. Автономия — 23%, что является нормальным показателем для отрасли.
Однако финансовые результаты за полугодие вызывают вопросы: выручка, операционная прибыль и чистая прибыль сильно упали. Покрытие процентов снизилось до 0,5 — это означает, что операционной прибыли недостаточно для обслуживания процентов. Текущая ликвидность на грани комфортного уровня (1,1).
✅ Преимущества
- Достаточно высокий купон (фикс 17,5% и КС+400 б.п.);
- Сильные рыночные позиции, огромный портфель проектов, государственные заказчики;
- Низкая долговая нагрузка;
- Операционный поток вышел в плюс;
- Оферты позволяют более гибко управлять долгом и вернуть номинал в случае ухудшения ситуации на горизонте 2-х лет.
⚠️ Риски
- Падение выручки и прибыли;
- Очень низкое покрытие процентов (ICR 0,5);
- Низкая диверсификация клиентов (зависимость от госзаказчиков).
💬 Вывод
«Автобан» — системно значимый подрядчик с сильными рыночными позициями и отличной законтрактованностью. Однако текущие финансовые результаты показывают просадку. Это компенсируется гос. значимостью и сильным портфеле, но все же инвестору стоит быть внимательным.
Оба выпуска имеют оферты, что снижает риск. У флоатера прекрасная надбавка к КС, но доступен он только квал. инвесторам. Фикс 17,5% — адекватная премия к рынку для данного рейтинга и компании подобного масштаба, особенно в условиях снижения КС.
Не является ИИР.
Как вам такой выбор?
❤️ — возьму флоатер
🔥 — возьму фикс
🤔 — не интересно ни то, ни другое
Пульс | Телеграм | Чат
Если у вас установлено приложение,
вы можете сразу перейти в канал