ОБЛИГАЦИИ | SC
 🏗 Рынок недвижимости 2026 и облигации сектора
Рынок недвижимости переживает фундаментальную перестройку. Сейчас отрасль все еще адаптируется к жёсткой ДКП и изменчивым правилам господдержки. Разберем, что происходит с жильём, недвижимостью и застройщиками.
📉 Состояние отрасли
Инвестиции в недвижимость за 1к2026 упали на 30%, годовой прогноз — 650-800 млрд руб. Ключевая ставка снижена до 15%, но средняя за год ожидается 13-15%, что всё ещё жёстко для девелоперов. Регионы близки к затоваренности, доля нераскупленных новостроек растёт.
🔹️ Ипотека: в январе зафиксирован рекорд на ожиданиях ужесточения условий семейной ипотеки, с февраля выдачи упали на 41%, доля первички рухнула с 56% до 27%. Задолженность застройщиков по проектному финансированию — 9,93 трлн руб., эскроу покрывают лишь 73%, к концу года покрытие может упасть до 63%.
🔹️ Коммерческая недвижимость: инвестиции сократились вдвое, ввод новых объектов упадёт на 50-70%. Оживление возможно при снижении ставки ниже 14%. Причины — всё та же высокая стоимость заёмного финансирования и рост издержек на строительство.
📊 Что с облигациями девелоперов?
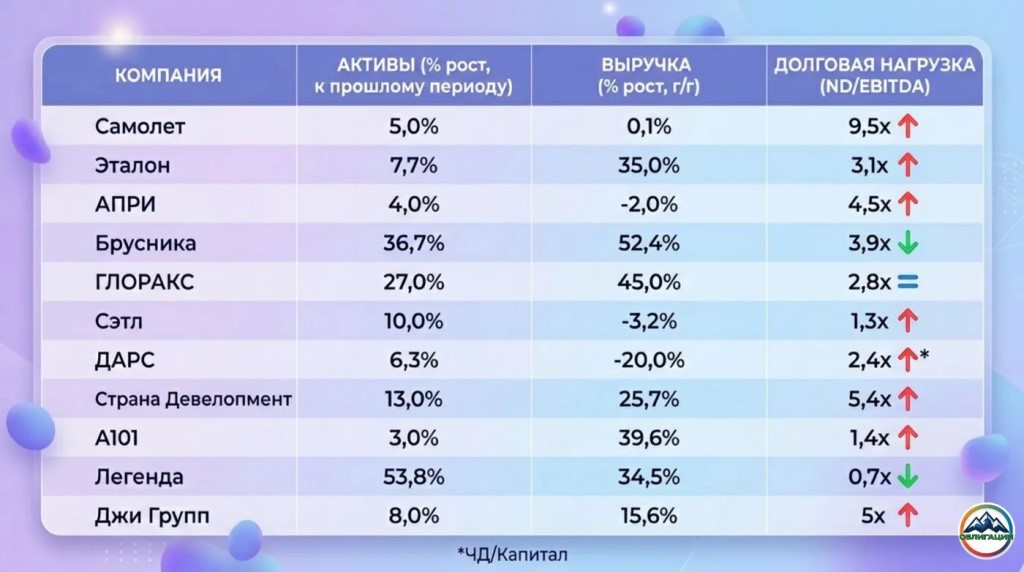
Краткую характеристику и долговую нагрузку основных эмитентов-девелоперов на долговом рынке можно увидеть на таблице выше⬆️
Как видно из таблицы, картина по сектору неоднородная, но тревожная:
🔵 Долговая нагрузка у большинства компаний растёт. У Самолёта она уже зашкаливает за 9,5x, у Страны Девелопмент — 5,4x, у Джи Групп — 5x.
🔵 Исключения, например — Брусника (3,9x, но снижение), Легенда (0,7x, снижение) и ГЛОРАКС (2,8x, стабильно). Такие компании выглядят устойчивее.
🔵 При этом рост выручки и активов есть далеко не у всех: АПРИ, Сэтл, ДАРС показывают падение или стагнацию выручки, несмотря на растущие долги.
Вывод: большинство девелоперов наращивают долг быстрее, чем бизнес. В облигациях стоит присматриваться к компаниям со снижающейся или хотя бы контролируемой долговой нагрузкой.
🔎Какие выпуски можно рассмотреть?
На второй таблице собрал для вас интересные выпуски на разные сроки и с разными параметрами. Среди них хотел бы выделить несколько наиболее привлекательных на мой взгляд:
1️⃣ГЛОРАКС 001Р-05. Доходность 20,59%/купон 20,5%/3,29 года. ND/EBITDA = 2,8x (стабильно), выручка +45% г/г. Один из самых привлекательных и многообещающих игроков в ВДО сегменте. Длинная бумага с комфортной доходностью.
2️⃣Брусника 002Р-06. Доходность 25%/купон 22,75%/2,88 года. ND/EBITDA снижается, выручка +52% г/г. Отличные операционные показатели, высокая доходность при хорошем рейтинге.
3️⃣Легенда БО 002Р-04. Доходность 19,96%/купон 20,25%/1,3 года. Низкая долговая нагрузка, выручка +34,5% г/г. Короткий выпуск и неплохая доходность.
4️⃣Эталон 002Р-04. Доходность 21,54%/купон 20%/1,62 года. Умеренная долговая нагрузка, выручка +35% г/г. Баланс надёжности и доходности, ликвидный выпуск.
5️⃣АПРИ БО-002Р-11. Доходность 27,24%/купон 25%/2,38 года. Долговая нагрузка повышенная, но не критично, берём как представителя ВДО с приемлемой дюрацией и премией за риск.
6️⃣ДАРС-Девелопмент 001Р-03. Доходность 23,65%/купон 26%/0,5 года. Короткая окупаемость снижает риски, долговая нагрузка умеренная. Выручка падает, но срок до погашения минимален.
7️⃣Сэтл-Групп БО 002Р-07. Доходность 17%/купон 16,5%/1,94 года. Нагрузка низкая, рейтинг выше остальных. Более консервативный якорь, даёт стабильность на фоне более рискованных бумаг.
Все выпуски с ежемесячными купонами, что удобно для управления денежным потоком. Обратите внимание, что встречаются выпуски с амортизацией или офертами.
📌Итог
Рынок недвижимости сейчас — это рынок осторожных и расчётливых. Для держателей облигаций девелоперов главный вопрос — как быстро ЦБ будет снижать КС.
Сейчас сектор выглядит скорее как история повышенного риска с потенциалом восстановления. Важно выбирать эмитентов с прозрачной долговой структурой и стабильными продажами.
Не ИИР.
Пульс | Телеграм | Чат
Если у вас установлено приложение,
вы можете сразу перейти в канал