ОБЛИГАЦИИ | SC
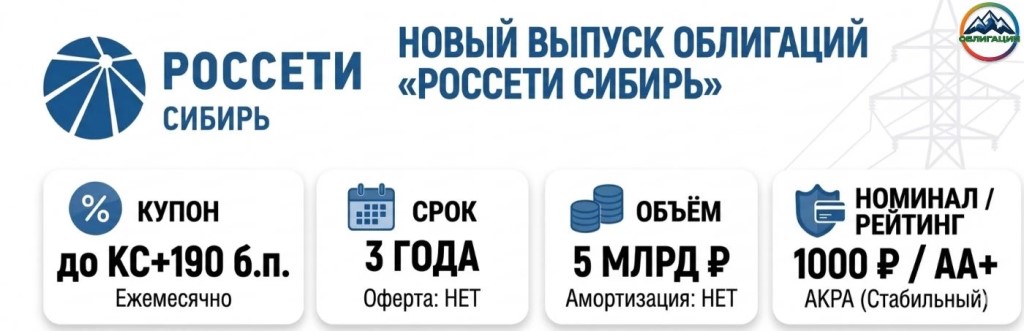 🔋 Новый выпуск Россети Сибирь: флоатер КС+190 б.п. — надёжность с небольшой премией
На рынок выходит ПАО «Россети Сибирь» — межрегиональная электросетевая компания, обслуживающая территории 8 субъектов РФ (Алтай, Бурятия, Хакасия, Красноярский край, Кемеровская область, Омская область и др.) Компания занимает доминирующее положение в данных регионах (доля тарифной выручки 70%).
🗓 Завтра эмитент проводит сбор заявок по выпуску 001Р-01. Основные параметры:
- Купон: до КС+190 б.п., раз в месяц
- Срок: 3 года
- Объем: 5 млрд руб.
- Амортизация: нет
- Оферта: нет
- Номинал: 1000 руб.
При текущей КС купон составит максимум 16,9% годовых с ежемесячной выплатой. Флоатер защищает от движений ставки, при ее снижении доходность упадет, но останется рыночной.
📈Финансовые результаты (2025 г., МСФО)
- Выручка: 133,4 млрд руб. (+72% г/г)
- Операционная прибыль: 10,6 млрд руб. (+79%)
- Чистая прибыль: 1,2 млрд руб. (против убытка 862 млн годом ранее)
- OCF: 18,2 млрд руб. (рост с 5,4 млрд руб.)
- Активы: 113,5 млрд руб. (+20%)
- Собственный капитал: 15,2 млрд руб. (+8%)
- Чистый долг: 43,1 млрд руб. (-11%)
- ЧД/EBITDA: 2,6х (снизилось с 3,8х)
- ICR: 1,1 (улучшилось с 0,8)
- КТЛ: 0,5 (был 0,27)
Компания демонстрирует впечатляющий рост выручки и операционной прибыли, вышла в чистую прибыль. Долговая нагрузка снизилась, операционный поток вырос в 3,4 раза. Единственные тревожные моменты — покрытие процентов остаётся низким, как и коэффициент текущей ликвидности, но в целом по всем показателям наблюдается улучшение.
💼 Кредитный рейтинг
АКРА: AA+, прогноз «Стабильный» (декабрь 2025 г.)
Что поддерживает:
- Высокая вероятность экстраординарной поддержки от ПАО «Россети»;
- Доминирующее положение в регионах;
- Сильный операционный профиль;
- Адекватное корпоративное управление.
Сдерживающие факторы:
- Средняя долговая нагрузка;
- Низкое покрытие процентов.
✅Преимущества
- Высокий кредитный рейтинг, надежный системообразующий эмитент с сильной поддержкой;
- Сильные операционные результаты, снижение долговой нагрузки;
- Ежемесячные купоны, удобно для реинвестирования;
- Прозрачность и управление.
⚠️Риски
- Низкое покрытие процентных расходов;
- Низкий коэффициент текущей ликвидности (0,5). Формально компания не покрывает краткосрочные обязательства оборотными активами;
- Регуляторные риски. Тарифы на электроэнергию устанавливаются государством, и социально-политические факторы могут ограничить их рост;
- Снижение доходности при снижении КС.
💬 Вывод
В целом — хороший выпуск от надежного эмитента с адекватной доходностью. Отлично подойдет для диверсификации портфеля и консервативным инвесторам, удобство денежного потока обеспечивается ежемесячными купонными выплатами. Плюс — понятная структура выпуска, нет амортизаций и оферт.
Даже несмотря на проблемы с краткосрочной ликвидностью и покрытием процентов, вероятность воплощения рисков низкая из-за поддержки материнской структуры и государственной значимости.
Не является ИИР.
Берем?
❤️ — да
🔥 — нет
Пульс | Телеграм | Чат
Если у вас установлено приложение,
вы можете сразу перейти в канал