ОБЛИГАЦИИ | SC
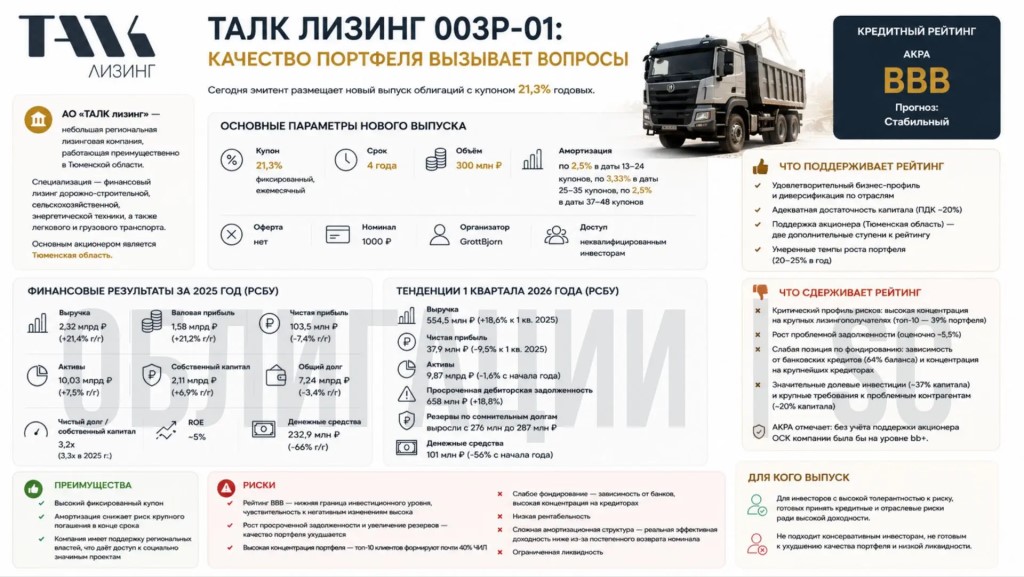 🚛 ТАЛК Лизинг 003Р-01: качество портфеля вызывает вопросы
АО «ТАЛК лизинг» — небольшая региональная лизинговая компания, работающая преимущественно в Тюменской области. Специализация — финансовый лизинг дорожно-строительной, сельхоз, энергетической техники, а также легкового и грузового транспорта. Основным акционером является Тюменская область.
Сегодня эмитент размещает новый выпуск облигаций с купоном 21,3% годовых.
📖Основные параметры нового выпуска
- Купон: 21,3% (фиксированный, ежемесячный)
- Срок: 4 года
- Объём: 300 млн ₽
- Амортизация: по 2,5% в даты 13-24 купонов, по 3,33% в даты 25-35 купонов, по 2,5% в даты 37-48 купонов
- Оферта: нет
- Номинал: 1000 ₽
- Организатор: GrottBjorn
- Доступ: неквалифицированным инвесторам
📈Финансовые результаты за 2025 год (РСБУ)
- Выручка: 2,32 млрд ₽ (+21,4% г/г)
- Валовая прибыль: 1,58 млрд ₽ (+21,2% г/г)
- Чистая прибыль: 103,5 млн ₽ (-7,4% г/г)
- Активы: 10,03 млрд ₽ (+7,5% г/г)
- Собственный капитал: 2,11 млрд ₽ (+6,9% г/г)
- Чистый долг/собственный капитал: 3,2x (3,3х в 2025 г.)
- ROE: ~5%
- Денежные средства: 232,9 млн ₽ (-66% г/г)
📊Тенденции 1 квартала 2026 года:
- Выручка: 554,5 млн ₽ (+18,6% к 1 кв. 2025)
- Чистая прибыль: 37,9 млн ₽ (-9,5% к 1 кв. 2025)
- Активы: 9,87 млрд ₽ (-1,6% с начала года)
- Просроченная дебиторская задолженность: 658 млн ₽ (+18,8%)
- Резервы по сомнительным долгам: 276 млн ₽ (287 млн ранее)
- Денежные средства: 101 млн ₽ (-56% с начала года)
Выручка растет, но ЧП снижается из-за роста резервов и операционных расходов. Качество портфеля ухудшается: просрочка растёт, резервы увеличиваются. Денежные средства быстро тают — на счетах осталось всего 101 млн ₽ при краткосрочных обязательствах более 3,3 млрд ₽. Долговая нагрузка остаётся высокой, ROE — низким.
💼Кредитный рейтинг (АКРА: BBB, прогноз «Стабильный»)
👍Что поддерживает:
- Удовлетворительный бизнес-профиль и диверсификация по отраслям
- Адекватная достаточность капитала
- Поддержка акционера — две дополнительные ступени к рейтингу
- Умеренные темпы роста портфеля
👎Что сдерживает:
- Критический профиль рисков: высокая концентрация на крупных лизингополучателях (топ-10 — 39% портфеля)
- Рост проблемной задолженности
- Высокая зависимость от банковских кредитов (64% баланса) и концентрация на крупнейших кредиторах
АКРА отмечает, что без учёта поддержки акционера ОСК компании на уровне bb+.
✅ Преимущества
- Высокий фиксированный купон;
- Амортизация снижает риск крупного погашения в конце срока;
- Компания имеет поддержку региональных властей, что даёт доступ к социально значимым проектам.
⚠️ Риски
- Рейтинг BBB — нижняя граница инвестиционного уровня, чувствительность к негативным изменениям высока;
- Рост просроченной задолженности и увеличение резервов — качество портфеля ухудшается;
- Высокая концентрация портфеля — топ-10 клиентов формируют почти 40% ЧИЛ;
- Слабое фондирование — зависимость от банков, высокая концентрация на кредиторах;
- Низкая рентабельность;
- Сложная амортизационная структура — реальная эффективная доходность ниже из-за постепенного возврата номинала;
- Ограниченная ликвидность.
💬 Итог
ТАЛК лизинг — небольшая компания с заметными проблемами в качестве портфеля. Выпуск с купоном 21,3% предлагает высокую доходность, но она является платой за риски: рост просрочки, концентрация, слабое фондирование и низкая рентабельность. Амортизационная структура немного снижает риск невозврата всей суммы в конце, но не решает фундаментальных проблем. К тому же сейчас в целом ситуация на рынке лизинга достаточно проблематичная, сложно найти действительно надёжного эмитента.
Для кого: инвесторы с высокой толерантностью к риску, готовые принять кредитные и отраслевые риски ради высокой доходности.
Для кого нет: консервативные инвесторы, не готовые к ухудшению качества портфеля и низкой ликвидности.
Не является ИИР.
Как вам новый выпуск?
❤️ — беру
🔥 — для меня слишком рискованно
Если у вас установлено приложение,
вы можете сразу перейти в канал