ОБЛИГАЦИИ | SC
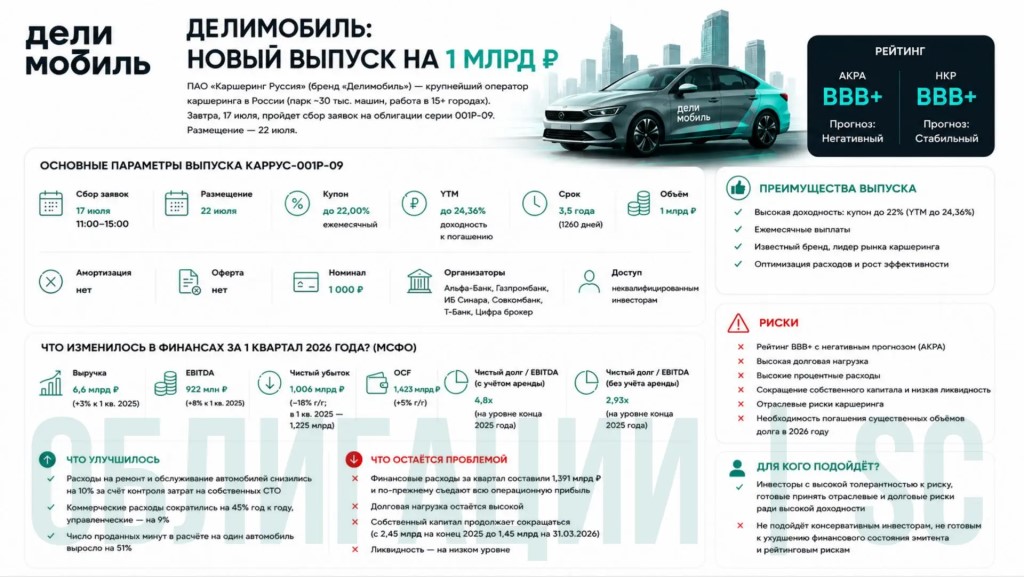 🚗 Делимобиль: новый выпуск на 1 млрд — риски никуда не делись
ПАО «Каршеринг Руссия» (бренд «Делимобиль») — крупнейший оператор каршеринга в России (парк ~30 тыс. машин, работа в 15+ городах). Завтра, 17 июля, пройдет сбор заявок на облигации серии 001Р-09. Размещение — 22 июля.
📖Основные параметры выпуска КарРус-001Р-09
- Сбор заявок: 17 июля, 11:00-15:00
- Размещение: 22 июля
- Рейтинг: BBB+ (АКРА, прогноз «Негативный») / BBB+ (НКР, прогноз «Стабильный»)
- Купон: до 22,00% (ежемесячный)
- Доходность к погашению (YTM): до 24,36%
- Срок: 3,5 года (1260 дней)
- Объём: 1 млрд ₽
- Амортизация: нет
- Оферта: нет
- Номинал: 1 000 ₽
- Организаторы: Альфа-Банк, Газпромбанк, ИБ Синара, Совкомбанк, Т-Банк, Цифра брокер
- Доступ: неквалифицированным инвесторам
📈Что изменилось в финансах за 1 квартал 2026 года?
Результаты за 2025 год можно посмотреть в предыдущем посте про Делимобиль.
Новые данные (МСФО за 1 кв. 2026):
- Выручка: 6,6 млрд ₽ (+3% к 1 кв. 2025)
- EBITDA: 922 млн ₽ (+8% к 1 кв. 2025)
- Чистый убыток: 1,006 млрд ₽ (сократился на 18% г/г; в 1 кв. 2025 было 1,225 млрд)
- Операционный денежный поток (OCF): 1,423 млрд ₽ (+5% г/г)
- Чистый долг/EBITDA (с учетом/без учета аренды): остался примерно на уровне конца 2025 года — 4,8x и 2,93х
➕Что улучшилось:
- Расходы на ремонт и обслуживание автомобилей снизились на 10% за счёт контроля затрат на собственных СТО
- Коммерческие расходы сократились на 45% год к году, управленческие — на 9%
- Число проданных минут в расчёте на один автомобиль выросло на 51%
👇Что остаётся проблемой:
- Финансовые расходы за квартал составили 1,391 млрд ₽ и по-прежнему съедают всю операционную прибыль
- Долговая нагрузка остаётся высокой
- Собственный капитал продолжает сокращаться (с 2,45 млрд на конец 2025 до 1,45 млрд на 31.03.2026)
💬Вывод
Ситуация в Делимобиле медленно улучшается, но остаётся сложной. Компания сокращает убытки, оптимизирует расходы, наращивает эффективность автопарка (+51% проданных минут на машину!). Однако процентные расходы по-прежнему гигантские, а долговая нагрузка остаётся высокой. Собственный капитал продолжает сокращаться, ликвидность — на низком уровне.
Рейтинг BBB+ с негативным прогнозом от АКРА отражает эти риски. В 2026 году компании предстоит погашать облигации на значительные суммы, и новый выпуск, судя по всему, нужен для рефинансирования.
Новый выпуск 001Р-09 предлагает купон до 22% (YTM до 24,36%) — это высокая доходность, но она является платой за риски.
Для кого: инвесторы с высокой толерантностью к риску, готовые принять отраслевые и долговые риски ради высокой доходности.
Для кого нет: консервативные инвесторы, не готовые к ухудшению финансового состояния эмитента и рейтинговым рискам.
Не является индивидуальной инвестиционной рекомендацией.
Ваше мнение?👇
❤️ — беру, 24% YTM перекрывают риски
🔥 — слишком рискованно, финансы нестабильны
Если у вас установлено приложение,
вы можете сразу перейти в канал