PRO Рынок стройматериалов
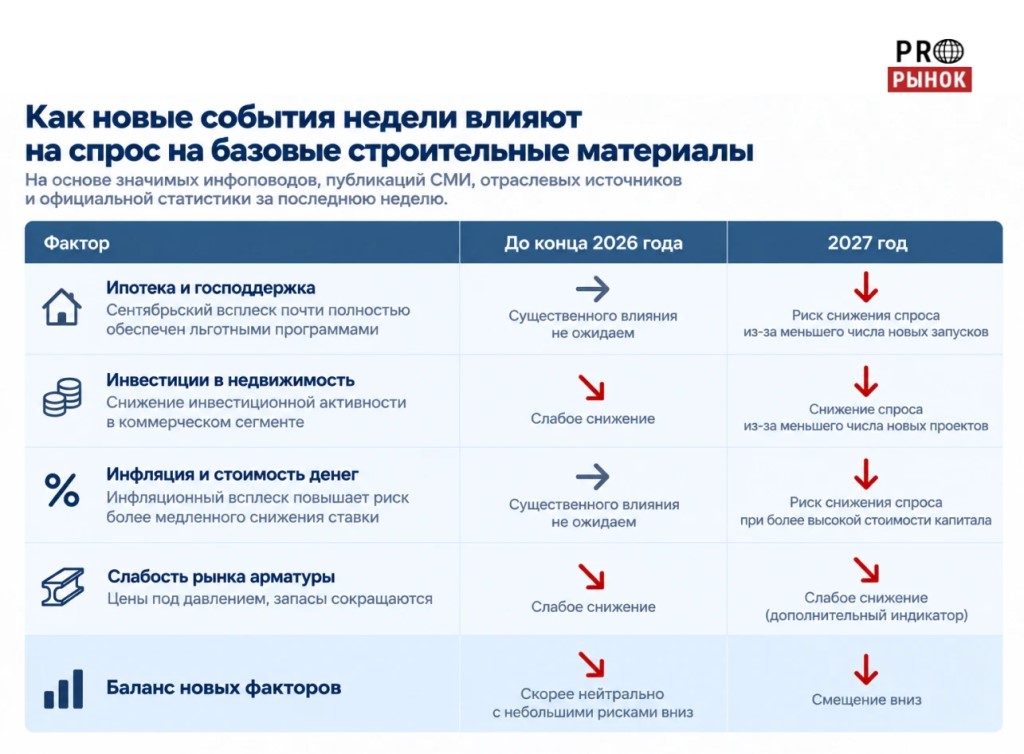 Мониторинг факторов спроса на базовые строительные материалы
На основе значимых инфоповодов, публикаций СМИ, отраслевых источников и официальной статистики за последнюю неделю.
Горизонты оценки: до конца 2026 года – влияние на уже идущий строительный цикл; 2027 год – влияние на будущий спрос через новые запуски, инвестиции и объём строительных работ.
Общий вывод недели: баланс новых факторов скорее негативный. До конца 2026 года существенного ухудшения спроса пока не видно, поскольку рынок поддерживает большой объём уже начатого строительства. Но для 2027 года риски снижения усилились.
1. Ипотека резко выросла, но почти весь прирост обеспечила господдержка
В сентябре объём ипотечных выдач вырос с 377 до 614 млрд руб. При этом льготная ипотека увеличилась примерно с 214 до 441 млрд руб.
То есть почти 96% прироста ипотечных выдач обеспечили льготные программы.
Для спроса на стройматериалы сам сентябрьский рекорд пока мало что меняет. Между выдачей ипотеки и физическим потреблением материалов проходит несколько стадий: продажа квартиры, решение девелопера о запуске нового проекта, начало строительства и только затем закупка материалов.
Главный негативный фактор для 2027 года – существенное ухудшение условий льготной ипотеки с октября. Сентябрьский всплеск во многом был связан с желанием покупателей успеть оформить кредиты на прежних условиях. Поэтому уже в ближайшие месяцы спрос на новостройки может ослабнуть.
Если продажи снизятся, девелоперы будут осторожнее с новыми проектами. А сокращение новых запусков сегодня означает меньший физический спрос на базовые строительные материалы в 2027 году.
2. Инвестиции в недвижимость снизились
По оценке IBC Real Estate, инвестиции в российскую недвижимость за январь – сентябрь сократились примерно на треть. Другие консультанты дают менее сильное снижение, но направление одинаковое.
Сам показатель нельзя напрямую переводить в сокращение строительства: значительная часть сделок относится к готовым объектам.
Но снижение инвестиционной активности означает более осторожное отношение капитала к новым складам, торговым объектам, офисам, гостиницам и другим коммерческим проектам.
Это уже потенциально сокращает будущий спрос сразу на широкий набор материалов: бетон, ЖБИ, металл, теплоизоляцию, стекло, сухие смеси и стеновые материалы.
3. Инфляция повышает риск более медленного снижения ставки
Октябрьская индексация тарифов резко ускорила недельную инфляцию. Значительная часть скачка разовая, поэтому сама эта цифра ещё не означает изменения политики ЦБ.
Но для рынка стройматериалов важен другой канал.
Если высокая инфляция заставит ЦБ дольше удерживать ставку на высоком уровне, это ухудшит экономику сразу нескольких сегментов строительства: жилищного, коммерческого и промышленного.
Причём этот фактор действует практически на весь рынок базовых строительных материалов одновременно.
4. Слабый рынок арматуры подтверждает охлаждение строительного спроса
Цены на арматуру находятся под давлением, а металлотрейдеры сокращают складские запасы перед сезонным ослаблением спроса.
Это не самостоятельная причина снижения спроса на другие материалы. Скорее дополнительный индикатор состояния строительной активности.
Арматура, цемент, бетон и ЖБИ потребляются на близких стадиях строительного цикла. Поэтому слабость одного из крупнейших материальных рынков подтверждает, что устойчивого разворота стройки вверх пока не произошло.
Если у вас установлено приложение,
вы можете сразу перейти в канал