ИнвестократЪ | Георгий Аведиков
 💻 Софтлайн: два новых выпуска облигаций
На фоне замедления смягчения ДКП со стороны ЦБ многие компании начали аккуратнее работать с долгом. И инвесторы стали внимательнее следить за эмитентами и их новыми выпусками. Поэтому сейчас при разборе новых облигаций важно смотреть зачем вообще эмитент привлекает деньги.
☝️ Одно дело, когда средства требуются на рефинансирование долга или развитие, и совсем другое, когда облигации размещаются для "латания дыр".
🧐 Инвесторам в Софтлайн в этом смысле переживать не стоит. Компания выходит на рынок сразу с двумя выпусками общим объемом не менее 3 млрд руб., но привлеченные средства планируется направить прежде всего на рефинансирование текущего долга и увеличение доли долгосрочного финансирования.
✔️ То есть цель прежде всего в перестройке долгового портфеля (увеличении дюрации), а не в наращивании задолженности.
💰 Рынку предлагается 2 выпуска, один фикс, другой флоатер:
➖ Софтлайн 002Р-03 — фиксированный купон до 18,5%, что соответствует YTM до 20,15%;
➖ Софтлайн 002Р-04 — флоатер с ориентиром до КС +4,5%;
➖ Срок обоих выпусков — около 3,2 года;
➖ Купоны — ежемесячные;
➖ Амортизация: НЕТ
➖ Оферты: НЕТ
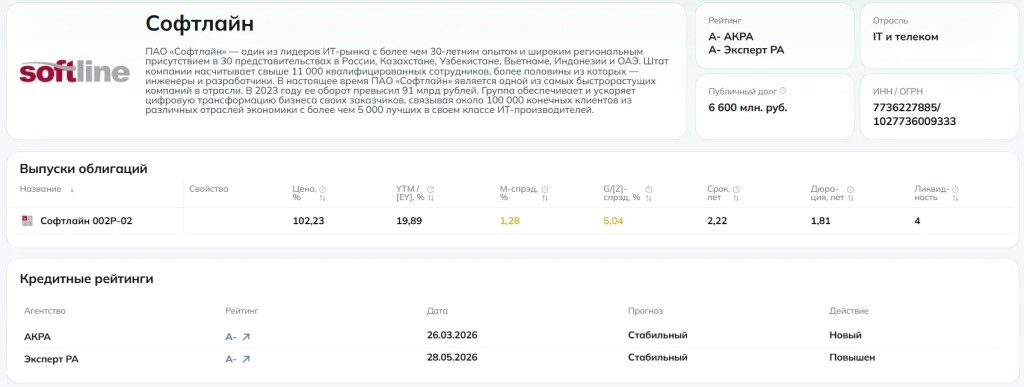
➖ Кредитный рейтинг: A-(RU) от АКРА и ruA- от Эксперт РА, прогнозы стабильные;
⏳Сбор книги — 13 октября, размещение — 16 октября.
☝️ Облигации смотрятся достаточно интересно. В свете обсуждаемого повышения налогов они выглядят как неплохой инструмент налоговой оптимизации.
Кроме того, при текущей ключевой ставке 14% флоатер дает купон до 18,5%, а фикс позволяет получить те же 18,5%, но зафиксировать ставку более чем на три года.
⚖️ Какой из них выбрать зависит от ваших ожиданий по дальнейшим действиям ЦБ. Если ожидаете, что высокая ставка задержится надолго или снова начнет расти, интереснее выглядит 002Р-04 с КС +4,5%. Купон будет автоматически подстраиваться под денежно-кредитную политику.
📉 Если же ждете снижения ставки, мне больше нравится фикс 002Р-03. YTM до 20,15% позволяет зафиксировать двузначную доходность на несколько лет, а при существенном снижении ключа появляется еще и потенциал переоценки самой облигации.
🧐 Теперь посмотрим, что стоит за этим долгом. В первом полугодии 2026 года оборот Софтлайна вырос на 15% г/г, а скорректированная EBITDA сразу на 27%. Прибыльность растет быстрее масштабов бизнеса. Менеджмент связывает это в том числе с оптимизацией затрат, использованием ИИ и повышением эффективности разработки.
✔️ Для владельцев облигаций эмитента эффективность важнее темпов роста выручки. Нам нужно понимать стабильность денежного потока, из которого компания будет обслуживать долг.
💳 Сама долговая нагрузка умеренная, но менеджмент ожидает по итогам 2026 года скорректированный чистый долг/EBITDA не выше 2х. Поэтому вариант с удлинением сроков погашения (дюрации) выглядит логичным. Чем меньше краткосрочных погашений, тем меньше зависимость компании от того, в каком состоянии окажется долговой рынок в конкретный момент.
✔️ Есть и еще один приятный бонус. Оба выпуска планируется включить в перечень бумаг высокотехнологичного сектора экономики. При непрерывном владении такими облигациями не менее года инвесторам доступны предусмотренные законодательством налоговые льготы.
🧐 На выходе мы имеем, с одной стороны, рейтинг категории А-, который не означает безрисковый долг и премия к эмитентам с более высоким рейтингом здесь вполне закономерна. С другой, получаем растущий IT-бизнес, EBITDA которого увеличивается быстрее оборота, долговую нагрузку около приемлемых уровней и доходность до 20,15% по фиксу либо премию до 4,5 п.п. к ключевой ставке по флоатеру.
📌 Резюмируя, оба выпуска достойны внимания, на мой взгляд. Но я лично отдаю предпочтение в текущем сценарии постепенного снижения ставки фиксу 002Р-03 с YTM до 20,15%. Флоатер КС +4,5% тоже хороший вариант для тех, кто не уверен в дальнейшем смягчении ДКП. Но если и участвовать, то только на разумную долю портфеля, риски никто не отменял.
#SOFL
❤️ Если полезно — поддержите пост лайком.
⚠️ Не ИИР!
Если у вас установлено приложение,
вы можете сразу перейти в канал