Market Power
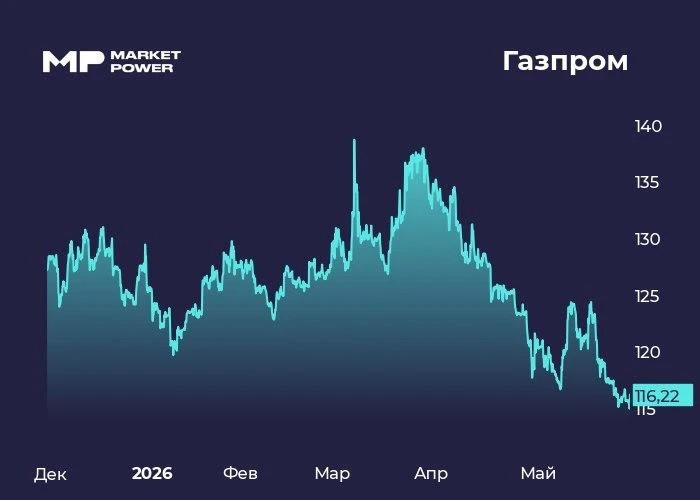 ⛽️ Газпром приятно удивляет
Газовый монополист отчитался по МСФО за 1 квартал
Результаты
• выручка: ₽2,8 трлн (без изменений);
• EBITDA: ₽979 млн (+16%);
• чистая прибыль: ₽345 млн (-48%);
• FCF: ₽624 млрд (+94%);
• скорр. чистый долг: ₽5,8 трлн (-4% к концу 2025 года);
• скорр. чистый долг/EBITDA: 1,91х (против 2,07х на конец 2025 года).
Бумаги Газпрома (GAZP) незначительно растут.
🚀Мнение аналитиков МР
Результаты отличные. Выручка полностью совпала с нашими нашим прогнозом, а вот EBITDA и чистая прибыль существенно их превысили.
FCF на фоне сокращения капзатрат и роста операционного потока (в меньшей степени — за счет высвобождения оборотного капитала, а больше — за счет основного бизнеса) вырос. Теперь, даже после учета процентных расходов (часть которых находится в статьях потока от инвестиционной и финансовой деятельности), показатель остается в положительной зоне.
Чистый долг сократился, долговая нагрузка снизилась. Будем откровенны — с учетом сложного января и февраля результаты впечатляют. Стоит отметить, что существует определенная сезонность в 1 и 4 кварталах, выручка дополнительно поддерживается энергетическим сегментом и поставками газа на внутренний рынок.
Несмотря на наш осторожный взгляд на курс рубля (мы ожидаем, что он будет в среднем за год ниже ₽79 за доллар), результаты Газпрома в 2026 могут быть весьма неплохими. Возможно даже, что на каком-то этапе заставит задуматься менеджмент о выплате дивидендов. Однако пока мы считаем, что приоритет компании — сокращение долга.
Если у вас установлено приложение,
вы можете сразу перейти в канал