PROFIT
 ДОЧКИ РОССЕТЕЙ. СЕЗОН ВПЕРЕДИ!
Как вы знаете, 95% бизнесов в нашей стране в нынешнее время не растут в «штуках». Роста производства и потребления нет, большинство предприятий в режиме выживания.
Это печально, но правда.
☝️РЕАЛЬНО РАСТУТ ВСЕГО ДВА ВИДА БИЗНЕСОВ:
— банки (благодаря высоким ставкам и «неприкосновенности»)
— бизнесы, которые поднимают цены в разы быстрее инфляции по разным причинам, например ввиду своего монополистического положения: ХэдХантер, ЦИАН, Мать и Дитя, Яндекс и тд…
Так вот. Дочки Россетей — это очень понятный и стабильный бизнес, который последние годы как не в себя повышает ценник на свои услуги и растёт в отдельных случаях в разы за год по чистой прибыли.
Почему?
Пару лет назад резерв ещё советской энергосистемы, которую сейчас эксплуатирует Россия начал подходить к концу…
На модернизацию, ремонт и введение новых мощностей в дефицитных регионах нужны деньги, а на дворе СВО и в бюджете и так дефицит….
Решили переложить расходы на потребителя, начали активно повышать цену на ЭЭ, а тариф на её передачу по сетям — еще быстрее!
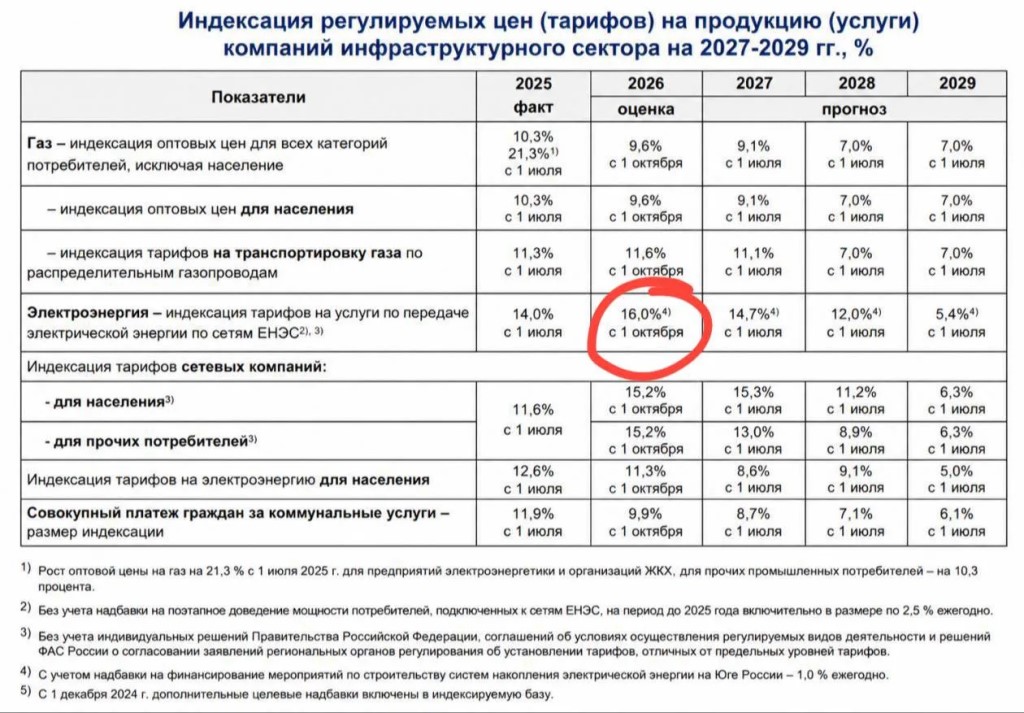
В 2024г этот тариф был проиндексирован на 8%, в то время как общая индексация стоимости электроэнергии 8,9%.
В 2025 он был проиндексирован уже на 14%, при индексации общего тарифа на 12,6%. В 2026 С 1 ОКТЯБРЯ ОН БУДЕТ ПРОИНДЕКСИРОВАН НА РЕКОРДНЫЕ ЗА МНОГО ЛЕТ 16% против 11,3%. В 2027 - на 14,7% против 8,6%, в 2028 - на 12% против 9,1%. - источник
Как работает схема?
👉 Сбытовые компании (такие как «Пермьэнергосбыт») собирают деньги с потребителей –> передают дочерним структурам Россетей (таким как «Россети Волга») –> они платят дивиденды головной ФСК ЕЭС –> она в свою очередь делает CAPEX.
Да, сами дочки тоже делают CAPEX, но гораздо меньше головной компании (кроме Россети МОЭСК) и добрую часть прибыли платят на дивы.
И «прикол» в том, что мы тоже можем стать акционерами дочек Россетей, как и головная компания и получать эти огромные, растущие вместе с тарифом на ЭЭ дивиденды!
Что я собственно и сделал в конце 2025 года, когда разбирал сектор.
Помимо всего прочего, дочки сетей - не самые ликвидные бумаги, крупные игроки не могут в них войти, поэтому часто они подверженны неэффективностям, которые я научился использовать.
Чтобы не быть голословным, вот тут публиковал сколько смог заработать на предыдущем «сезоне» в дочках сетей: https://t.me/profit1/9850
––––––––––––––––––––––––––––
Дочки Россетей не обновляли хаи полгода, для ежеквартально растущего на десятки процентов бизнеса с P/E = 2-3 это много.
Див доходности за 2026 в наших фаворитах среди дочек начинаются от 15% годовых в консервативном сценарии и могут достигнуть ~23-25% за 2027.
☝️ТРЕТИЙ КВАРТАЛ БУДЕТ ПЛОХИМ ввиду того, что из-за выборов в этом году перенесли индексацию тарифов, но четвертый квартал и весь следующий год будет шикарным.
Совершать сделки по сетям буду после отчетов за 3 кв 2026 по РСБУ, выйдут они уже в октябре!
В ФО детально разберем отчет каждой дочки, расскажу свою логику принятия решений по ним)
‼️Посмотреть текущий состав ИИСа по сетям, наблюдать за моими сделками по ним, первыми на рынке получать ИПРы и куча всего ещё — всё это можно в FAMILY OFFICE‼️
Думаю, что мы делаем один из лучших аналитических продуктов на рынке.
Завтра в 10:00 по МСК проведем короткий набор в Family Office.
Если у вас установлено приложение,
вы можете сразу перейти в канал