PROFIT
 ИДЁМ ПО РЫНКУ, ИЩЕМ ИДЕИ…
6 ЧАСТЬ
См также…
👉 1 ЧАСТЬ 👈
👉 2 ЧАСТЬ 👈
👉 3 ЧАСТЬ 👈
👉 4 ЧАСТЬ 👈
👉 5 ЧАСТЬ 👈
Смотрим IT сектор!))
$BAZA (БАЗИС).
За 1 полугодие выручка выросла на 30%, чистая прибыль на 7,5%, EBITDA на 26,4%. Компания сохраняет чистую денежную позицию около 530 млн руб. и по итогам 2026 года потенциально может заработать порядка 3,2-3,3 млрд руб. чистой прибыли.
‼️Базис выглядит одним из самых дешевых разработчиков в секторе с оценкой ~5-6 P/E, при этом пока бизнес реально растёт по 35-45% в год и гайденсы выполняются‼️
☝️Если рост продолжится, идея видна невооруженным взглядом.
Возможно так и будет, это первое IPO дочек Ростелекома, впереди РТК ЦОД, Солар и тд, обосраться нельзя, иначе следующие не купят
При выплате половины прибыли ДД может составить ~10-11₽ (9-10% годовых). В КОМПАНИИ, КОТОРАЯ РАСТЁТ НА ~40% В ГОД.
В ФО делал подробный разбор бумаги, когда покупал в портфель чуть ниже текущих… Сезон у бизнеса во втором полугодии, наблюдаем за отчетами.
$DATA (АРЕНАДАТА).
Выручка за 1 полугодие выросла на 85,8%, а чистый убыток сократился примерно втрое. При этом компания все еще остается убыточной по EBITDA в 1 полугодии, хотя в 2024 году показывала положительный результат.
‼️Чистая денежная позиция составляет около 1,7 млрд руб‼️
На фоне Астры и Позитива оценка выглядит интереснее, около 8 P/E в перспективе нормализации прибыли, но ОТНОСИТЕЛЬНО РЫНКА ЭТО ВСЕ РАВНО ДОРОГО…
Дополнительный риск в том, что сам рынок может постепенно замедляться: на 2027 год ожидается рост около 20%, а дальше темпы могут снизиться к 10-11% к 2030 году.
☝️Среди разработчиков Аренадата выглядит неплохо, но Базис дешевле.
$ASTR (АСТРА).
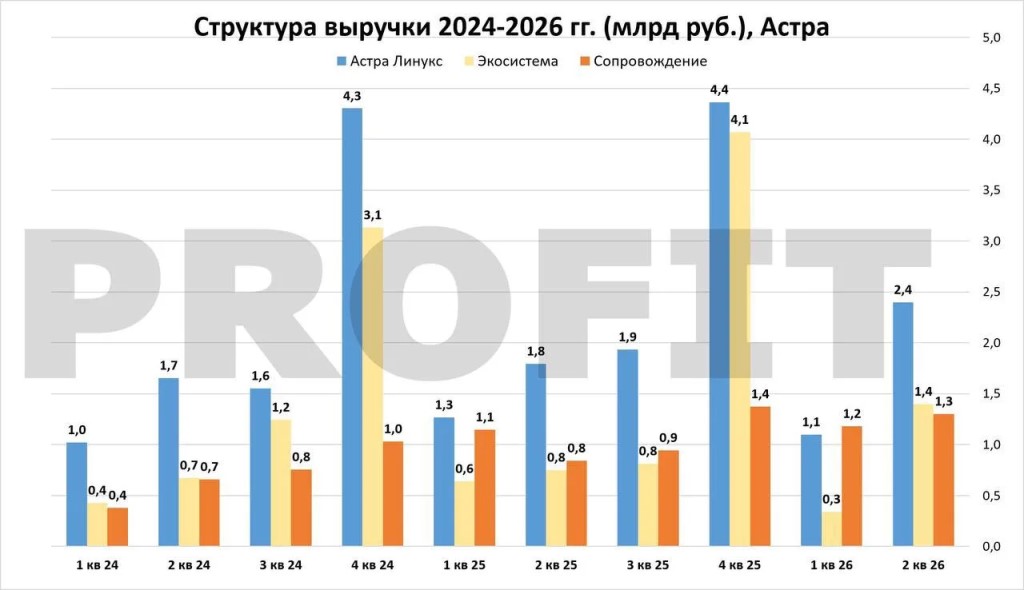
Отгрузки за 1 полугодие выросли на 27%, выручка на 17%.
👉 Особенно позитивно выглядит изменение структуры бизнеса, так как все большую долю занимают продукты экосистемы и сопровождение, то есть рекуррентная выручка постепенно вытесняет разовые продажи операционной системы и делает результаты более предсказуемыми.
Во 2 квартале отгрузки выросли сразу на 42,2% после снижения на 4,2% в первом.
Пока негативный новостной фон заметно на бизнес не повлиял, но ключевыми будут 3 и особенно 4 квартал.
☝️ОЦЕНКА ОСТАЁТСЯ ВЫСОКОЙ — БОЛЕЕ 10 P/E, предполагает ускорение роста в 2027 году за счет реализации отложенного спроса.
Если этот сценарий сработает, прибыль может выйти на рекорд, но пока разумнее дождаться итогов года и посмотреть, насколько ожидания менеджмента совпадут с фактом.
$POSI (ПОЗИТИВ).
Выручка выросла на 39%, EBITDA составила около 1 млрд руб. против убытка 2,5 млрд руб. годом ранее.
Отгрузки прибавили 128% после провального первого квартала, а за полугодие их рост составил 44,5%. Дополнительно компания сумела снизить операционные расходы год к году на 13%, что поддерживает прибыльность.
ПРОБЛЕМА В ПРОГНОЗИРУЕМОСТИ
Компания дает широкий диапазон ожиданий, а прошлые амбициозные прогнозы по отдельным продуктам уже не раз не реализовывались.
‼️Например, РТ NGFW согласно ожиданиям компании должен был занять огромный рынок и давать десятки миллиардов отгрузок, но пока его вклад остается небольшим‼️
При капитализации около 73 млрд руб. оценить реальный потенциал новых продуктов очень сложно, поэтому несмотря на сильный 2 квартал акции пока предпочитаем наблюдать со стороны.
Наблюдаем, идея теоретически наклевывается, «на карандаше».
––––––––––––––––––––––––––––
Яндекс, Озон и Хэдхантер в следующем посте…
Они заслуживают отдельного внимания, там есть что обсудить)
Если у вас установлено приложение,
вы можете сразу перейти в канал