Smarent Pro недвижимость
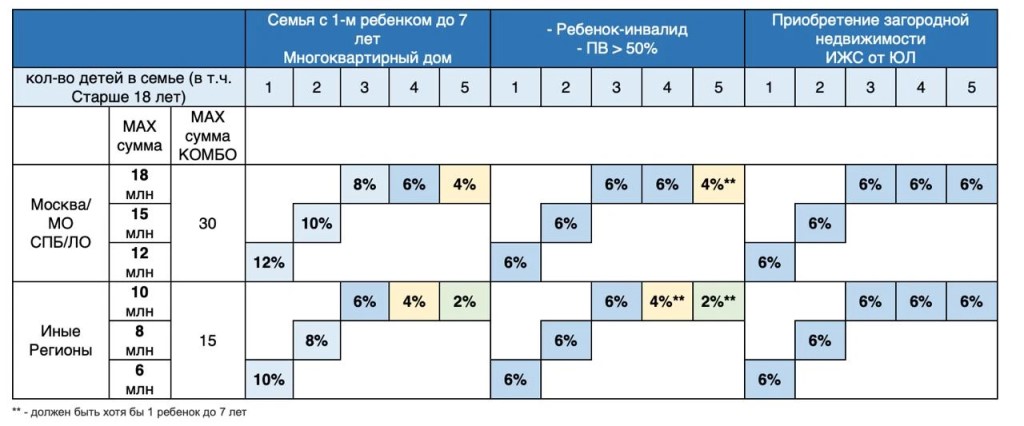 Получил от банка ВТБ информацию о новых условиях семейной ипотеки с 1 октября 2026 года.
Рекомендую сохранить этот пост: здесь важные детали, которые повлияют на выбор квартиры и расчёт ипотеки.
1️⃣ Кто сможет воспользоваться программой
▪️Нужен хотя бы один ребёнок младше 7 лет либо ребёнок с инвалидностью. Категория "двое несовершеннолетних детей" как самостоятельное основание упраздняется.
▪️Для определения ставки учитывается общее число детей, включая совершеннолетних.
2️⃣ Когда сохраняются 6%
▪️При первоначальном взносе от 50,1% и наличии хотя бы одного ребёнка младше 7 лет.
▪️Для категории "ребёнок с инвалидностью".
▪️Для определённых вариантов покупки или строительства частного дома при наличии ребёнка младше 7 лет.
▪️Для загородной недвижимости есть требования к продавцу и договору. Любой дом от частного собственника под эти условия не подходит.
▪️Ставки указаны с учётом дисконта за страхование. Например, для квартиры за 20 млн ₽ взнос 50,1% - это 10,02 млн ₽. Ровно половины стоимости недостаточно.
3️⃣ Ставку можно снизить после покупки
▪️При рождении ребёнка, присвоении ребёнку инвалидности, а также если в течение первого года остаток основного долга становится строго меньше 50% цены договора покупки.
▪️Изменение - со следующего процентного периода. Важен именно остаток долга: уплаченные проценты его не уменьшают.
4️⃣ Льготный период - 15 лет
После него банк выберет меньшее из двух значений:
▪️ставка на дату заключения договора + 4 процентных пункта;
▪️ключевая ставка + 3 пункта для приобретения жилья или + 3,5 пункта для ИЖС.
Ключевую ставку возьмут на первое число месяца окончания льготного периода. При исходных 6% верхняя граница по этой формуле - 10%, при соблюдении условий договора. Сам кредит при этом не обязательно должен быть погашен за 15 лет.
5️⃣ Регистрация в купленном жилье
▪️Совместную регистрацию заёмщика с ребёнком больше подтверждать не нужно.
▪️При этом самому заёмщику необходимо зарегистрироваться в приобретённом жилье в течение 271 дня после регистрации права собственности и ежегодно подтверждать регистрацию. Контроль предусмотрен в течение 5 лет с даты выдачи кредита.
▪️Нарушение может привести к "штрафной" ставке. Информации о её размере пока нет.
▪️Среди других оснований для штрафа: повторное использование льготы вторым родителем на того же ребёнка, отмена усыновления, лишение родительских прав и отзыв согласия на обработку данных ДОМ РФ.
6️⃣ Рефинансирование и комбо-ипотека
▪️Перевести рыночную ипотеку ВТБ на семейные условия можно через рефинансирование с заключением нового кредитного договора.
▪️По комбо-ипотеке с 1 октября принимают заявки. О возможности выдачи банк сообщит отдельно. Дисконт "Купи-ставку" для новых комбо-договоров отменяется.
Мой главный вывод: собственный капитал становится ещё важнее. Покупатели с большим взносом сохраняют доступ к дешёвому кредиту. Сильнее изменения почувствуют семьи с небольшими накоплениями - за их бюджет застройщикам придётся бороться скидками и условиями оплаты.
Если у вас установлено приложение,
вы можете сразу перейти в канал