Светлана Беляева | АФиНА
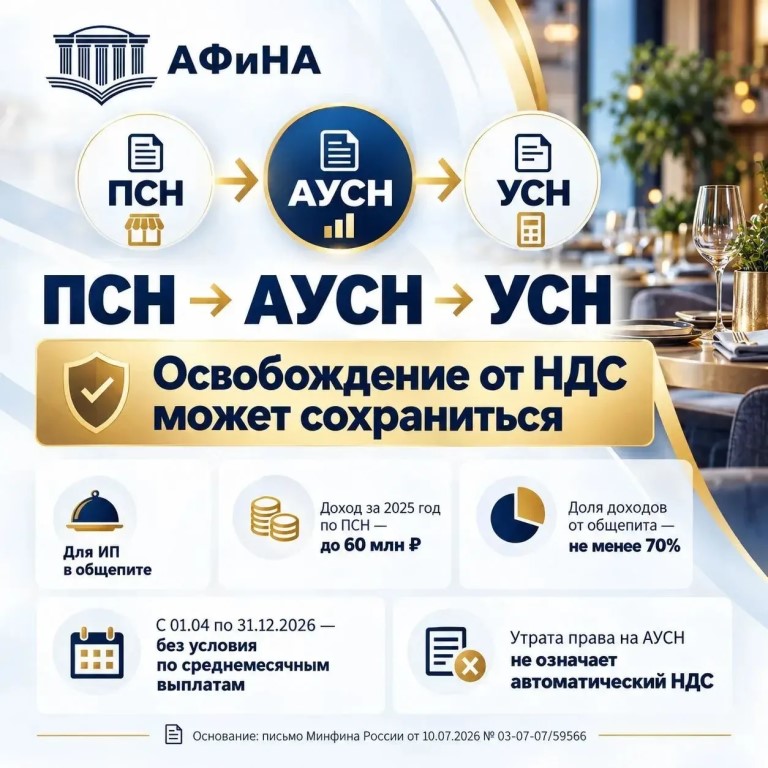 ИП ушел с ПСН на АУСН, а потом утратил право на АУСН? Имеет ли он право на освобождение от НДС при переходе на УСН?
Минфин разъяснил интересный переходный случай для предпринимателей из сферы общепита.
ИП в 2025 году работал на ПСН, но из-за превышения лимита доходов с 1 января 2026 года перешел на АУСН.
А что будет, если в течение 2026 года он потеряет право на АУСН и перейдет на УСН с обязанностью платить НДС?
Минфин разъяснил: льгота по НДС для общепита сохраняется.
При этом должны выполняться условия:
- доход от реализации за 2025 год, учитываемый по ПСН, не превысил 60 млн рублей;
- доля доходов от услуг общественного питания за 2025 год составила не менее 70%.
Причем в период с 1 апреля по 31 декабря 2026 года такому ИП не нужно соблюдать дополнительное условие о среднемесячном размере выплат физлицам.
Льгота распространяется на услуги, перечисленные в пп. 38 п. 3 ст. 149 НК РФ, и предоставляется при соблюдении условий.
Утрата права на АУСН в течение 2026 года не означает автоматического появления НДС в общепите. ИП в ряде случаев сможет сохранить освобождение, благодаря переходному правилу, установленному для бывших плательщиков ПСН.
Основание: Письмо Минфина России от 10.07.2026 г. № 03-07-07/59566
Если у вас установлено приложение,
вы можете сразу перейти в канал